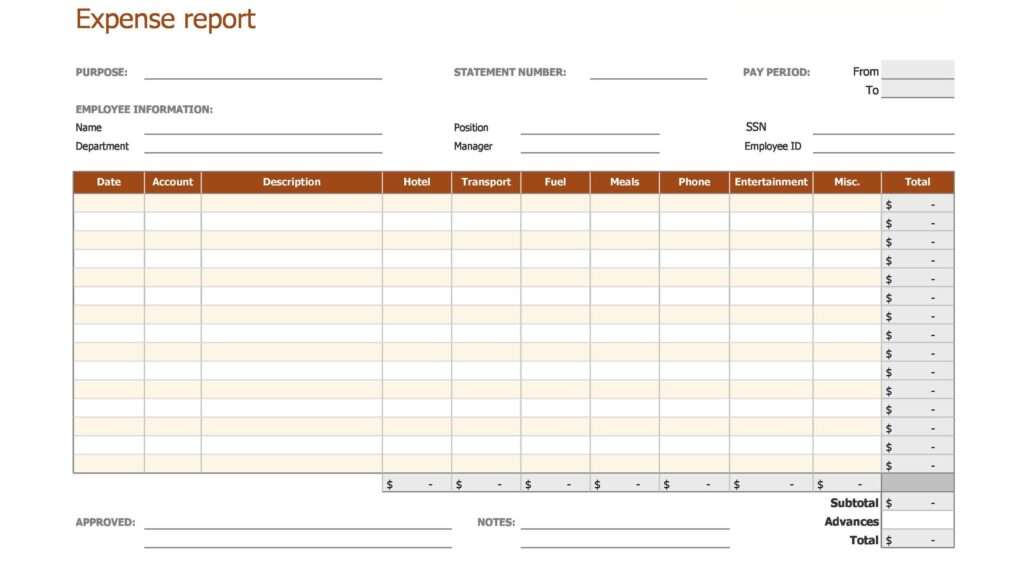
La gestion rigoureuse des frais professionnels constitue une étape clé pour assurer la santé financière d’une entreprise. Le modèle de note de frais, simple mais complet, permet d’organiser ces dépenses et d’en faciliter le contrôle. Il évite les erreurs fréquentes lors du remboursement, sécurise les écritures comptables et garantit le respect des obligations fiscales et sociales liées aux frais engagés par les salariés ou collaborateurs. Ce guide pratique détaille les éléments indispensables à intégrer dans une note de frais, les règles de gestion des dépenses professionnelles, ainsi que les meilleures pratiques pour une organisation financière efficace.
À quoi sert un modèle de note de frais et comment le structurer ?
Le modèle de note de frais est un document indispensable permettant à un employé ou un travailleur indépendant de déclarer des dépenses engagées pour le compte de son entreprise. Il facilite le remboursement par l’entreprise tout en assurant une bonne traçabilité comptable. Une note de frais bien conçue doit contenir une identification claire de la dépense professionnelle, une justification sous forme de justificatifs valides, ainsi que le montant précis TTC. L’absence d’un modèle standardisé peut générer des erreurs et des refus de remboursement, ce qui peut nuire à la trésorerie et à la relation de confiance entre employeur et salarié.
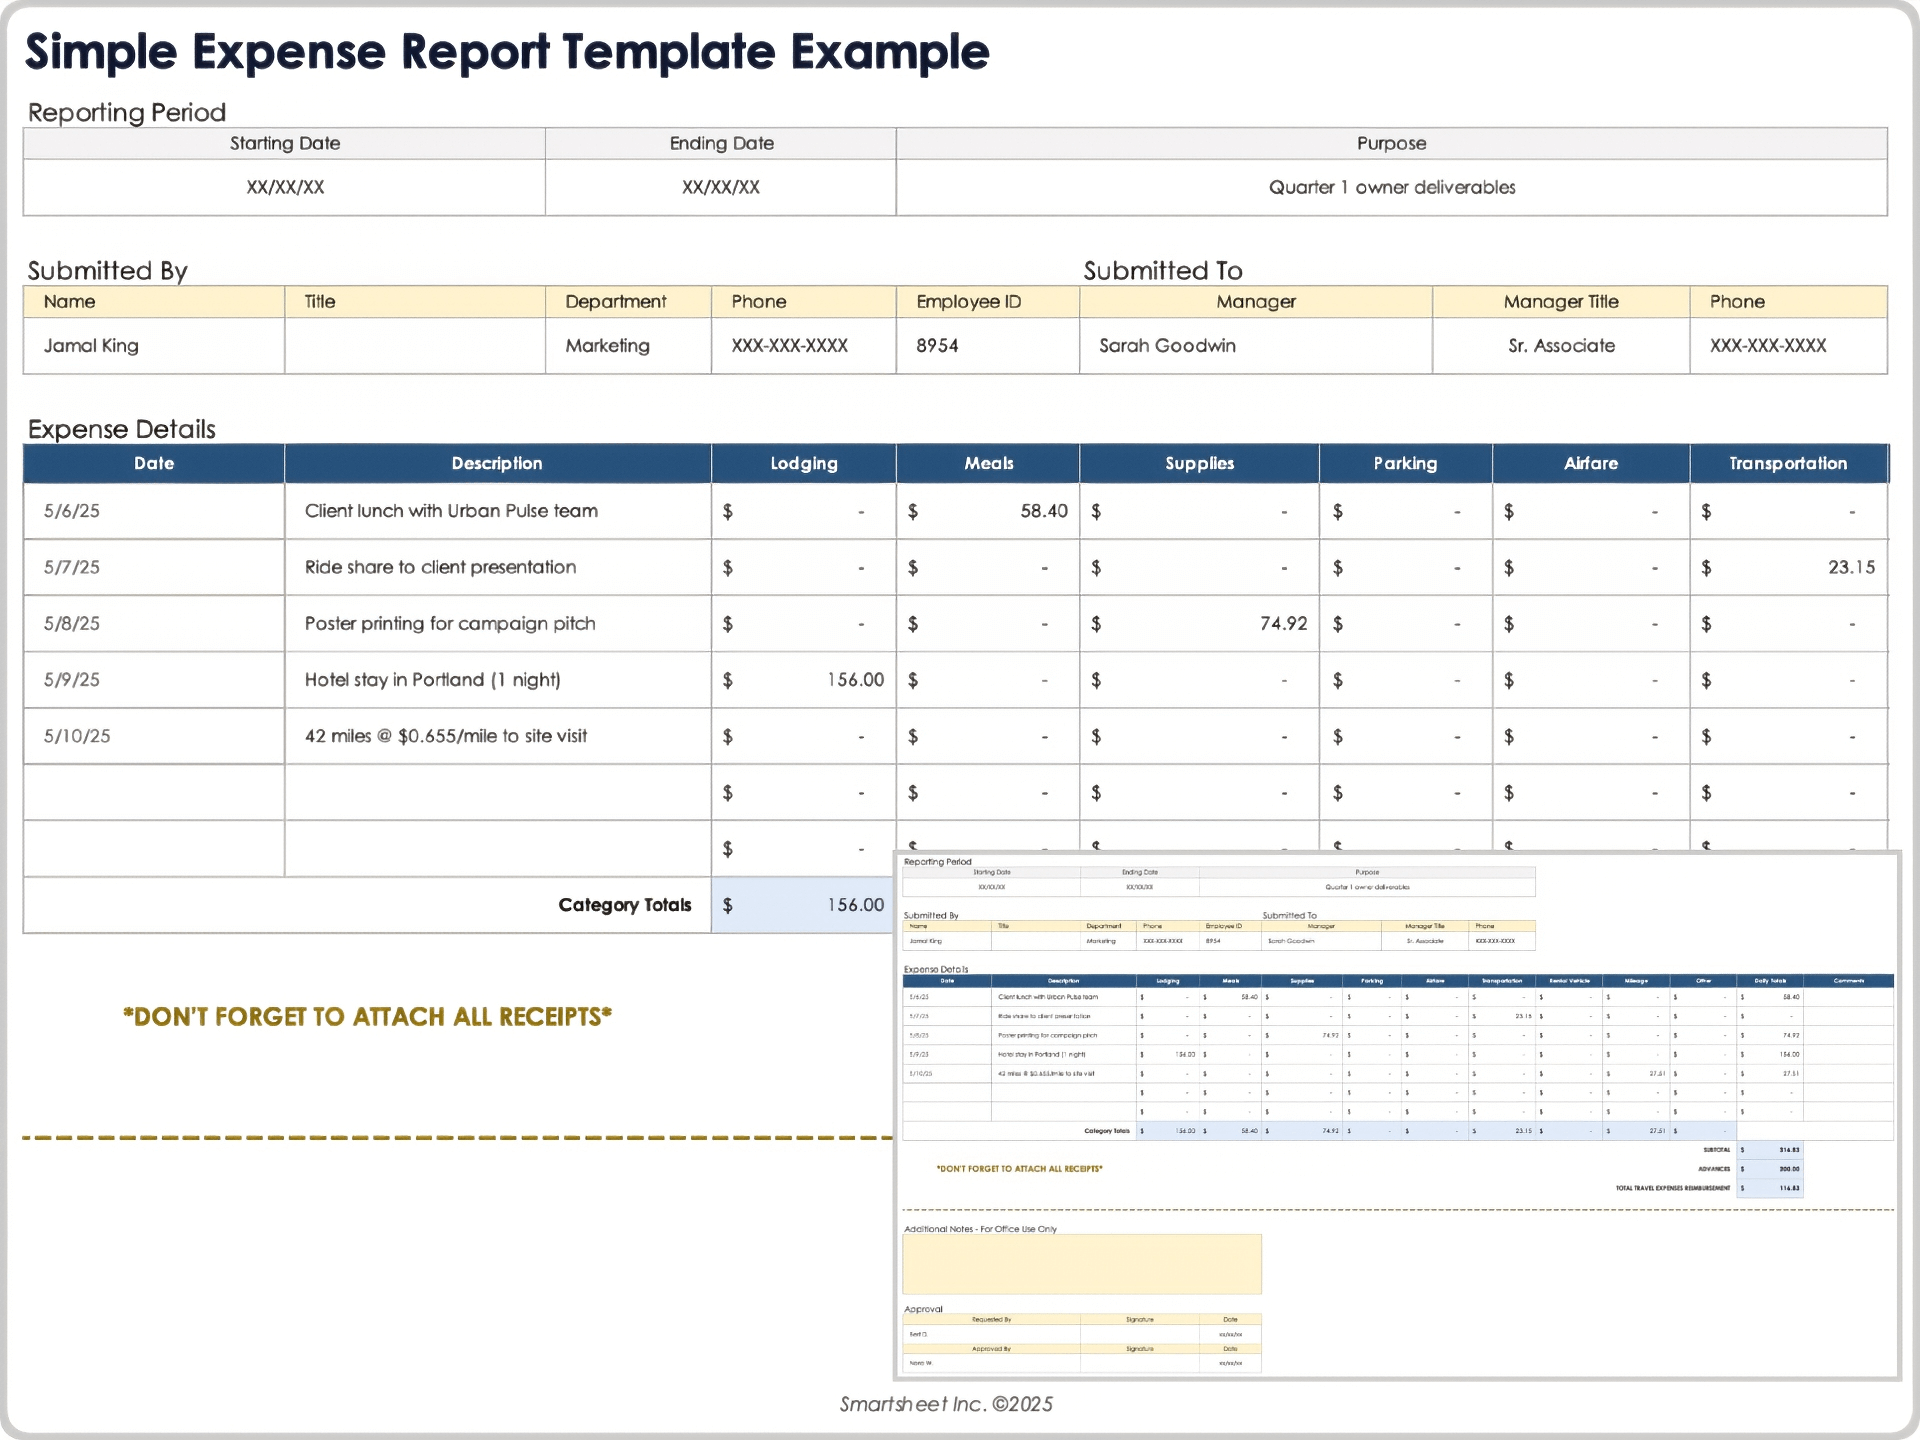
Une note de frais efficace comprend plusieurs sections clés : les informations sur le collaborateur (nom, fonction, service), la date et la nature de la dépense, la preuve d’achat (facture, ticket de caisse, billet), le montant TTC, ainsi que le mode de règlement envisagé (espèces, carte bancaire, avance). Il faut aussi prévoir une rubrique dédiée aux commentaires ou remarques pour expliquer un cas particulier. Plus le modèle est clair, moins le service comptable rencontrera d’ambiguïtés lors du traitement.
Par exemple, un collaborateur ayant participé à un déplacement professionnel doit indiquer clairement la date, le lieu, le motif du déplacement (réunion clientèle, formation), ainsi que l’ensemble des frais engagés : transport, repas, hébergement. Ces éléments seront essentiels pour calculer le remboursement tout en restant conforme aux règles fiscales et sociales.
Enfin, la structure peut être adaptée selon la taille de l’entreprise et les outils utilisés. Une petite PME pourra se contenter d’un tableau simple sur Excel, tandis qu’une entreprise plus importante investira dans un logiciel spécialisé offrant un traitement automatisé. En lien avec les exigences de la DGFiP et conformément à la réglementation 2024, l’utilisation d’un logiciel certifié facilite également la dématérialisation des justificatifs, comme recommandé pour limiter les risques de rejet.
Exemple simplifié de section d’un modèle de note de frais :
| Champ | Description |
|---|---|
| Nom du salarié | Jean Dupont |
| Date de la dépense | 15/03/2026 |
| Type de dépense | Repas d’affaires |
| Montant TTC | 45,00 € |
| Justificatif | Ticket de caisse attaché |
| Commentaire | Déjeuner avec un client important |
La mise en place de ce modèle de note de frais simplifie la vérification comptable et évite des erreurs fréquentes, comme le remboursement de dépenses non justifiées ou la confusion entre frais personnels et professionnels.
Comment garantir un remboursement conforme aux règles fiscales et sociales ?
Le remboursement des frais professionnels est strictement encadré par le Code général des impôts (CGI) et la législation sociale. Les dépenses doivent être effectivement engagées pour les besoins de l’entreprise et justifiées afin d’être déductibles. Un modèle de note de frais bien rempli favorise cette conformité en enregistrant minutieusement chaque élément exigé par l’administration.
Pour être conforme, la dépense doit correspondre à un besoin professionnel : déplacement, hébergement, repas, fournitures, etc. Elle doit être justifiée par un document original (facture, reçu) comportant les mentions obligatoires (date, montant, nom du fournisseur, description précise). La Loi de finances 2026 rappelle que l’absence de justificatif peut entraîner la réintégration du montant dans la base imposable, voire des pénalités en cas de contrôle.
En matière sociale, le remboursement des frais professionnels n’est pas considéré comme un avantage en nature s’il correspond à une dépense réelle. Il n’est donc pas soumis aux cotisations sociales lorsque le montant est justifié et conforme. Pour les transports, par exemple, les forfaits kilométriques sont soumis à un barème établi chaque année par l’administration, permettant un calcul standardisé compatible avec la comptabilité analytique. L’entreprise doit ainsi veiller à ne pas dépasser ces seuils pour éviter un redressement URSSAF.
Par ailleurs, la TVA sur les frais professionnels est récupérable uniquement si la note respecte les critères prescrits dans l’article 271 du CGI. La facture doit mentionner la TVA et l’assujetti identifié. À défaut, la note de frais ne peut être exonérée de TVA. Les dépenses comme le carburant, l’hébergement, ou la restauration bénéficient d’un taux normal ou réduit selon la nature. Le traitement comptable inclut alors un enregistrement en compte 6254 pour la restauration d’affaires ou 6256 pour les déplacements.
Un exemple concret d’écriture comptable liée à une dépense remboursée :
| Compte débité | Compte crédité | Montant | Description |
|---|---|---|---|
| 6254 – Repas | 467 – Personnel, avances et acomptes | 45,00 € | Remboursement frais repas Jean Dupont |
Le respect de ce cadre est crucial pour éviter des refus de prise en charge des frais ou des redressements fiscaux. La gestion digitale des notes de frais, en lien avec des outils comme N2F ou Cleemy, favorise une meilleure traçabilité et sécurise les remboursements.
Les erreurs fréquentes à éviter dans la gestion des notes de frais
La mauvaise gestion des frais professionnels entraîne souvent des conséquences lourdes : refus de remboursement, redressements fiscaux, ou perte de confiance entre l’entreprise et son personnel. Un guide complet aide à identifier et corriger ces erreurs fréquentes.
La première erreur est l’absence de justificatifs. Selon l’article L243-7 du Code de la sécurité sociale, l’entreprise doit conserver les preuves originales pendant au moins six ans. Ne pas présenter ces preuves lors d’un contrôle de la DGFiP ou de l’URSSAF peut entraîner des sanctions, notamment le rejet des charges déductibles. Par ailleurs, transmettre une fausse note de frais expose à des risques importants de redressement fiscal, comme détaillé sur cette page.
Ensuite, la confusion entre dépenses personnelles et dépenses professionnelles est fréquente. Il faut toujours distinguer les frais réellement liés à l’activité de ceux qui sont à usage privé, même partiellement. Par exemple, un repas pris en famille ne peut être imputé sur la note de frais.
Une troisième erreur concerne la non-conformité des montants. Des remboursements supérieurs aux plafonds réglementaires, notamment en ce qui concerne les indemnités kilométriques ou les per diem pour déplacement, sont susceptibles de remise en cause. La tenue d’un tableau récapitulatif des barèmes en vigueur, actualisé chaque année, permet d’éviter ce type d’écueils.
Enfin, ne pas respecter les délais de transmission des notes au service comptable peut générer des retards dans la trésorerie du salarié et poser problème en cas de clôture annuelle. Un délai classique recommandé est de 30 jours maximum après la dépense, au-delà duquel l’entreprise peut refuser le remboursement.
Voici une liste de vérification pour vous assurer que votre note de frais est conforme :
- Présence d’un justificatif original
- Identification claire de la dépense et son motif professionnel
- Montant TTC exact et conforme aux plafonds autorisés
- Transmission dans un délai raisonnable (30 jours recommandé)
- Détail du mode de paiement et possibilité d’audit
- Séparation claire frais personnels / professionnels
- Respect des règles de TVA et cotisations sociales
Quels sont les avantages d’une dématérialisation des notes de frais ?
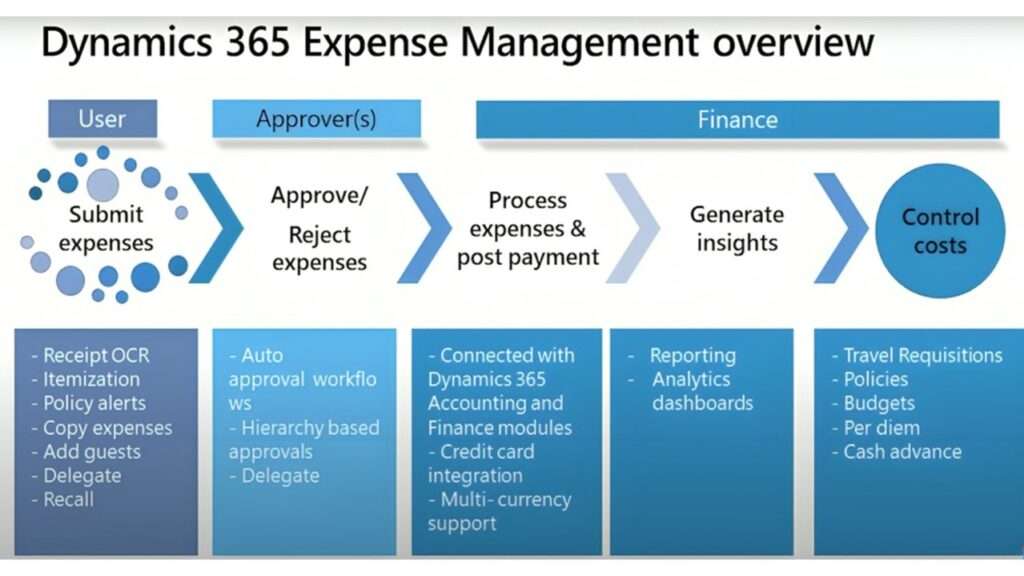
La transition numérique impacte grandement la gestion des frais professionnels. La dématérialisation des notes de frais améliore la productivité, limite les erreurs humaines et offre un gain de temps conséquent aux services financiers. Cette solution permet aussi un meilleur suivi et une conservation sécurisée des justificatifs électroniques, conforme aux règles de l’archivage numérique.
Selon la législation en vigueur en 2026, la dématérialisation est devenue une pratique recommandée, car elle facilite les contrôles de la DGFiP et diminue le risque de perte des pièces justificatives. Elle permet aux collaborateurs de saisir rapidement leurs dépenses, d’attacher une photo des justificatifs (tickets, factures électroniques), et d’envoyer en temps réel la note au service comptable. L’automatisation des processus réduit ainsi fortement les délais de remboursement.
Certains logiciels intègrent aussi des technologies OCR (reconnaissance optique de caractères), capables d’extraire automatiquement les données essentielles des justificatifs. Cela minimise les saisies manuelles et les erreurs associées, comme expliqué dans l’article sur la gestion des notes de frais OCR. Ces outils garantissent une meilleure conformité et un traitement accéléré, faisant de la dématérialisation un levier efficace pour optimiser l’organisation financière.
Néanmoins, la dématérialisation impose de respecter des règles strictes, notamment en matière de sécurisation des données personnelles et de pérennité des archives. L’archivage électronique doit être conforme aux normes NF Z42-013 pour être valable en cas de contrôle. Il est aussi conseillé d’utiliser des solutions agréées, garantissant le respect du quota TVA et des standards comptables.
Avantages principaux de la dématérialisation :
| Avantage | Impact |
|---|---|
| Gain de temps | Réduction du délai de saisie et de validation des notes de frais |
| Traçabilité améliorée | Suivi exhaustif des dépenses avec archivage sécurisé |
| Moins d’erreurs | Automatisation des contrôles et extraction des données via OCR |
| Respect des obligations | Conformité avec les règles fiscales et sociales en vigueur |
| Accessibilité | Accès dématérialisé aux justificatifs et notes de dépense |
Comment intégrer la note de frais dans la comptabilité de l’entreprise ?
La bonne intégration des notes de frais dans la comptabilité est essentielle pour éviter tout risque de redressement. Ces opérations doivent être enregistrées dans les comptes appropriés du Plan Comptable Général (PCG) avec les justificatifs associés. En règle générale, les frais remboursés au personnel sont enregistrés dans la classe 6, notamment les comptes 625 pour les frais de déplacement et 606 pour les achats liés à l’activité.
Lorsqu’un salarié avance une dépense, l’entreprise comptabilise l’opération dans le compte 467 « Personnel – avances et acomptes » en créditant ce compte à hauteur du montant remboursable. Au moment du remboursement bancaire, le compte 512 « Banque » est débité et le compte 467 crédité. Cette comptabilisation assure une parfaite traçabilité de la sortie d’argent et sa justification.
Un modèle de note de frais correctement renseigné directement par le salarié facilite l’opération, notamment pour distinguer les montants TTC, HT et la TVA récupérable. Pour les entreprises soumises à la TVA réelle, la récupération de la TVA sur les frais justifiés est une opportunité de trésorerie non négligeable.
Voici un exemple d’écriture comptable complète :
| Opération | Compte à débiter | Compte à créditer | Montant |
|---|---|---|---|
| Achat repas d’affaires TTC 60 € dont TVA 10 € | 6254 Repas et frais jardins | 401 Fournisseurs | 50 € HT |
| 44566 TVA déductible sur autres biens et services | 10 € | ||
| Remboursement salarié | 467 Personnel avances et acomptes | 512 Banque | 60 € |
Veillez à ce que le logiciel de comptabilité soit paramétré en conformité avec les seuils et règles applicables en 2026, pour garantir un traitement automatique et sans erreur. Un bon suivi permet aussi d’anticiper les échéances liées aux déclarations de TVA et aux obligations URSSAF.
Enfin, pour les indépendants et auto-entrepreneurs, la gestion des notes de frais est légèrement différente : certaines dépenses ne sont pas déductibles au même titre que pour les sociétés, et les modalités de justification doivent être adaptées. Le site Mister Compta auto-entrepreneur propose des guides spécifiques qui peuvent être très utiles dans ce cadre.
Quelles dépenses peuvent être remboursées dans une note de frais ?
Seules les dépenses engagées pour l’activité professionnelle et justifiées par un document original sont remboursables. Cela inclut frais de déplacement, repas, hébergement, et fournitures.
Quels justificatifs doivent accompagner une note de frais ?
Un justificatif original comme une facture, ticket de caisse ou reçu doit obligatoirement être joint, mentionnant le montant TTC, la date, et la nature de la dépense.
Quels risques en cas de fausse note de frais ?
Les fausses notes de frais exposent l’entreprise à des redressements fiscaux, des pénalités URSSAF, et peuvent entraîner des sanctions pénales en cas de fraude avérée.
Comment dématérialiser efficacement les notes de frais ?
Il convient d’utiliser un logiciel certifié conforme aux normes d’archivage électronique, avec possibilité d’attacher les justificatifs numérisés et de bénéficier de l’OCR pour gagner en productivité.
Quel est le délai recommandé pour transmettre une note de frais ?
Il est conseillé de transmettre la note de frais dans les 30 jours suivant la dépense pour assurer un traitement rapide et conforme.