La gestion des dépenses professionnelles est un enjeu clé pour toute entreprise, notamment lorsqu’il s’agit de maîtriser les remboursements liés aux frais engagés par les collaborateurs. Bien remplir une note de frais ne se résume pas à une simple formalité administrative : c’est une étape essentielle pour assurer la conformité fiscale et comptable, éviter les risques de redressement et garantir une bonne relation employeur-salarié. Ce processus demande donc rigueur et connaissance des règles en vigueur, ainsi qu’une organisation méthodique des justificatifs et des procédures.
Dans ce contexte, apprendre à remplir une note de frais correctement repose sur plusieurs fondamentaux, allant de l’identification précise des frais professionnels admissibles à la tenue d’un modèle clair et conforme aux normes de l’entreprise et de l’administration fiscale. Cet article présente un exemple pratique détaillé pour vous guider tout au long de cette démarche, avec des conseils pratiques et les pièges à éviter.
Quels sont les éléments essentiels pour bien remplir une note de frais ?
Remplir une note de frais nécessite d’abord de comprendre ce qu’est exactement une note de frais et à quoi elle sert. Il s’agit d’un document comptable qui rassemble toutes les dépenses professionnelles engagées par un salarié ou un collaborateur dans le cadre de sa mission, et qui permet à l’entreprise de les rembourser. La note de frais doit impérativement respecter certains critères pour être valide et acceptée par les services comptables et fiscaux.
Tout d’abord, chaque dépense doit être justifiée par un justificatif officiel : facture, ticket de caisse, billet de train ou de métro, reçu de restaurant, etc. Selon le Plan Comptable Général (PCG), les frais remboursés entrent généralement dans le compte 625 – Déplacements, missions et réceptions, mais peuvent aussi concerner d’autres comptes selon la nature des frais. La tenue rigoureuse des justificatifs est indispensable pour éviter des contestations en cas de contrôle URSSAF ou DGFiP.
Le formulaire de la note de frais doit comporter plusieurs informations obligatoires :
- Identité du salarié ou du collaborateur ayant effectué la dépense.
- Date et lieu de la dépense.
- Nature précise de la dépense (repas, transport, hébergement, etc.).
- Montant TTC de chaque dépense, mentionné en euros.
- Motif ou objet lié à l’activité professionnelle.
- Signature ou validation du responsable hiérarchique ou du service comptable.
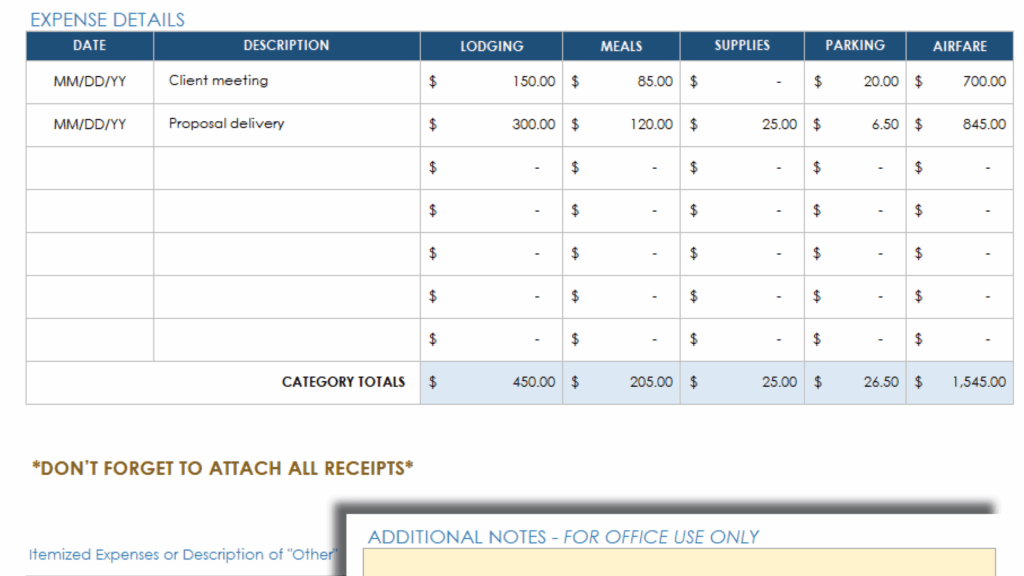
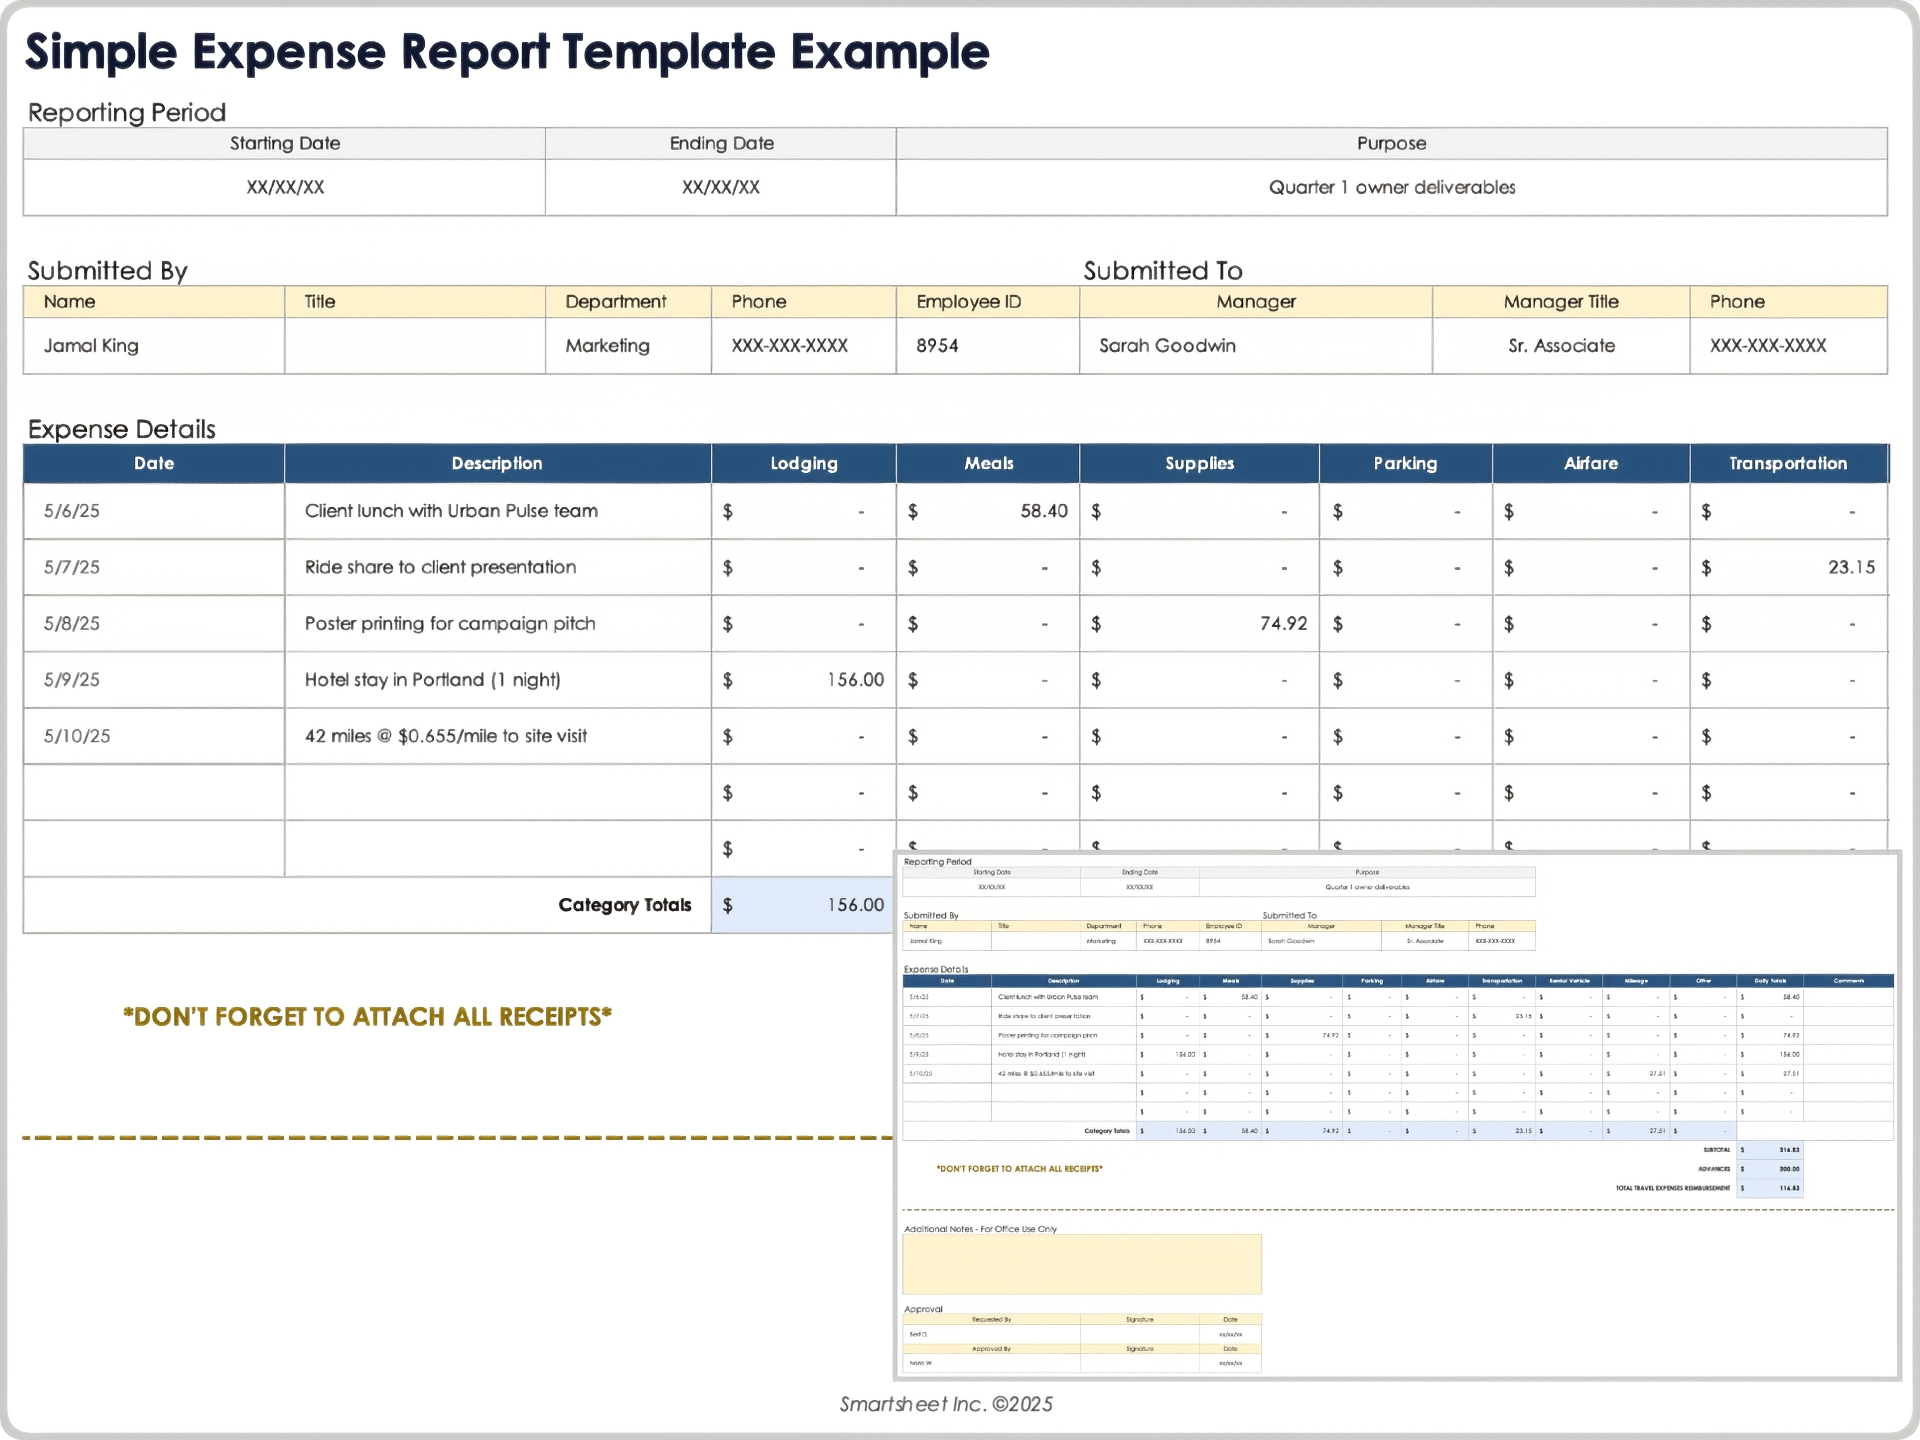
Un exemple note de frais bien rempli inclut toutes ces données de manière claire et lisible, souvent sous forme de tableau, facilitant ainsi le traitement et l’archivage.
Enfin, la date à laquelle la note est transmise pour remboursement est cruciale. En général, elle doit être envoyée dans un délai raisonnable, souvent 30 à 60 jours après la dépense, afin de respecter les obligations comptables et fiscales et éviter que les frais ne soient considérés comme des revenus imposables.
Une mauvaise gestion ou un oubli de justificatifs peut entraîner une réduction ou un rejet du remboursement, voire une requalification en avantage en nature. La procédure note de frais bien maîtrisée sécurise donc les flux financiers et préserve la conformité réglementaire.
Quels types de frais professionnels peuvent être inclus dans la note de frais ?
Le champ des frais professionnels remboursables est défini par la législation et doit correspondre à des dépenses engagées exclusivement pour les besoins de l’activité professionnelle. Cette définition est importante car elle conditionne la déductibilité fiscale et le remboursement par l’entreprise.
Les catégories classiques de frais professionnels comprennent :
- Frais de déplacement : billets de train, frais de carburant, péages, taxis, frais de parking.
- Frais d’hébergement : nuitées d’hôtel, logement temporaire lors d’une mission à l’extérieur.
- Frais de restauration : repas pris lors de déplacements professionnels ou soirées dédiées au travail.
- Frais de fournitures : achats liés à l’exercice de la fonction hors du bureau (exemple : papeterie spécifique).
- Frais de représentation : dépenses engagées pour les clients ou partenaires (dans le respect des plafonds).
Par exemple, une note de frais pour un commercial peut comprendre un repas d’affaires en restaurant avec un client, un billet de train pour se rendre à une réunion, ainsi que ses frais de taxi entre la gare et le lieu de rendez-vous. Chacune de ces dépenses doit être justifiée et correctement imputée en comptabilité.
D’autres éléments, tels que les dépenses de téléphonie ou de matériel informatique, peuvent aussi être remboursés sous conditions précises et selon la politique interne de l’entreprise.
Attention à la TVA sur les frais professionnels : selon le régime fiscal et le type de dépense, la TVA peut être récupérable ou non. Par exemple, dans le cas spécifique du carburant, le taux de récupération varie selon que le véhicule est utilitaire ou non, et que la dépense concerne un professionnel ou un particulier (voir détails sur la gestion TVA carburant en entreprise individuelle).
Un tableau synthétique facilite en général le suivi des catégories admises :
| Type de frais | Exemple courant | Justificatifs obligatoires | TVA récupérable |
|---|---|---|---|
| Déplacement | Billets de train, carburant, taxi | Billet, facture de carburant, reçu | Oui sous conditions |
| Hébergement | Nuitée d’hôtel | Facture détaillée de l’hôtel | Oui |
| Restauration | Repas en mission | Ticket ou facture | Limitée selon plafond |
| Fournitures | Accessoires de bureau | Factures d’achat | Oui |
In fine, chaque dépense inscrite dans une note de frais demande un contrôle attentif pour vérifier sa conformité à la politique interne et à la réglementation fiscale.
Quelles sont les étapes pour remplir une note de frais correctement ?
Une procédure note de frais structurée et précise est nécessaire pour garantir un traitement fluide et conforme. Généralement, elle s’articule autour de ces étapes clés :
- Collecte des justificatifs : rassembler toutes les factures et tickets originaux au moment où la dépense est réalisée pour éviter les oublis.
- Remplissage du formulaire : mentionner pour chaque dépense la date, le type, le montant TTC, le motif professionnel clair, et joindre le justificatif correspondant.
- Signature et validation : la note doit être signée par le salarié et validée par le manager ou le service comptable afin d’assurer la cohérence des dépenses.
- Transmission : envoyer la note de frais au service comptable dans les délais impartis, souvent via un logiciel dédié ou un outil de gestion en ligne.
- Archivage : conserver les documents justificatifs pendant au moins six ans, conformément aux règles de prescription fiscale.
Le recours à un logiciel de gestion des notes de frais permet de simplifier ces opérations et d’éviter les erreurs courantes. Des solutions comme N2F ou Cleemy automatisent la saisie, le contrôle des montants, et facilitent la remontée des informations vers la comptabilité.
Voici un exemple pratique d’une note de frais bien remplie : un salarié indique les dates précises de ses déplacements, le motif « réunion commerciale chez client », le montant TTC de chaque repas et billet de train, et joint la facture ou le ticket de caisse correspondant. Le responsable hiérarchique constate que les dépenses respectent la politique interne et signe le document. Le service comptable, après vérification, enregistre les opérations aux comptes 6251 pour les frais de transport et 6256 pour les frais de restauration, en veillant à la bonne prise en compte de la TVA selon le type de dépense.
Attention à veiller au respect des plafonds applicables sur certains frais professionnels, notamment les frais de repas, afin d’éviter un remboursement excédentaire qui serait requalifié en avantage en nature, imposable pour le salarié.
Quels sont les risques en cas de mauvaise déclaration ou d’absence de justificatifs ?
Une déclaration des frais incorrecte ou incomplète peut entraîner plusieurs conséquences préjudiciables, tant pour l’entreprise que pour le salarié. Le principal risque est le rejet du remboursement par le service comptable, ce qui peut non seulement générer un conflit interne, mais aussi poser un problème fiscal.
En particulier, l’administration fiscale et l’URSSAF effectuent régulièrement des contrôles sur les notes de frais. Si les justificatifs ne sont pas fournis ou si les notes comportent des dépenses non justifiables, celles-ci peuvent être requalifiées en avantages en nature selon l’article 80 du Code Général des Impôts (CGI), imposables au titre de l’impôt sur le revenu et des cotisations sociales. Des pénalités peuvent être appliquées, y compris des intérêts de retard et des amendes, par exemple pour le non-respect des règles de remboursement ou des comptes utilisés.
Le tableau suivant synthétise les principales erreurs à éviter :
| Type d’erreur | Conséquences fiscales et comptables | Mesures correctives |
|---|---|---|
| Absence de justificatif | Remboursement refusé, requalification possible | Fournir systématiquement tous les justificatifs |
| Frais non liés à l’activité | Avantage en nature imposable | Ne déclarer que les frais professionnels dûment justifiés |
| Dépenses hors plafonds légaux | Redressement URSSAF, charges supplémentaires | Respecter les limites fixées par la réglementation |
Un manquement notable à la procédure ou à l’exactitude des notes de frais peut aussi aboutir à des sanctions disciplinaires internes, surtout si la pratique est répétée ou intentionnelle.
Pour s’en prémunir, il est conseillé de mettre en place un guide interne de gestion des notes de frais, régulièrement mis à jour, détaillant les frais remboursables, les seuils, les procédures à suivre, ainsi que les modèles à utiliser. Ainsi, chaque collaborateur sera informé des règles applicables.
En tant que dirigeant ou responsable, il est recommandé de consulter un expert comptable pour la mise en place de ces bonnes pratiques, notamment pour la gestion des frais liés à la TVA, au choix des comptes comptables, ou aux conventions collectives applicables. Pour approfondir, vous pouvez consulter l’article convention collective expert comptable.
Quels modèles et outils utiliser pour la gestion des notes de frais ?
Un modèle note de frais bien conçu est un outil précieux pour standardiser le remplissage et le traitement des dépenses professionnelles. Plusieurs modèles sont disponibles, allant du simple tableau Excel à des solutions numériques complètes intégrées aux logiciels de comptabilité.
Un modèle efficace doit permettre :
- La saisie claire et ordonnée des dépenses avec toutes les informations clés (date, nature, montant, justificatif).
- La vérification automatique des montants et des plafonds éventuels.
- La gestion électronique des justificatifs, avec une fonction de scan ou de prise de photo.
- La transmission directe au service comptable via une plateforme sécurisée.
Pour faciliter la mise en place, il est possible d’utiliser des outils en ligne dédiés comme gestion notes frais OCR qui intègre la reconnaissance automatique des justificatifs et réduit les erreurs de saisie. Ces solutions sont particulièrement adaptées aux TPE-PME et permettent un gain de temps appréciable à la fois pour les salariés et pour le service comptable.
Le tableau ci-dessous présente un comparatif de fonctionnalités entre plusieurs solutions courantes :
| Outil | Saisie automatisée | Gestion justificatifs | Intégration comptable | Facilité d’utilisation |
|---|---|---|---|---|
| N2F | Oui | Oui | Oui | Très intuitive |
| Cleemy | Oui | Oui | Oui | Interface moderne |
| Excel (modèle classique) | Non | Non | Manuelle | Basique |
Utiliser un modèle standardisé évite de nombreuses erreurs et facilite la bonne gestion des flux financiers. Ces outils sécurisent notamment le respect du délai de déclaration, la disponibilité des justificatifs, et la traçabilité des dépenses.
- Les notes de frais doivent être accompagnées de justificatifs dépenses clairs et datés.
- Respecter les plafonds et catégories de frais professionnels pour éviter toute requalification.
- Utiliser un modèle note de frais standardisé ou un logiciel adapté pour faciliter la gestion.
- Veiller à transmettre la note dans les délais pour ne pas perdre les droits au remboursement.
- Archiver les documents au moins six ans en cas de contrôle fiscal ou URSSAF.
Combien de temps doit-on conserver les justificatifs liés aux notes de frais ?
Les justificatifs doivent être conservés au minimum six ans conformément aux règles fiscales pour permettre tout contrôle ultérieur de l’administration.
Peut-on inclure des frais personnels dans une note de frais ?
Non, seules les dépenses strictement liées à l’activité professionnelle peuvent être incluses dans une note de frais, sinon elles risquent d’être refusées ou requalifiées.
Quels comptes comptables utiliser pour enregistrer une note de frais ?
Les frais professionnels s’enregistrent généralement aux comptes du groupe 625, selon la nature (transport, repas, hébergement). Il est important de respecter le Plan Comptable Général en vigueur.
Existe-t-il une procédure particulière pour les notes de frais en auto-entreprise ?
Oui, la gestion des frais professionnels en auto-entreprise est spécifique notamment pour la TVA. Il est conseillé de consulter des ressources dédiées comme ce guide.
Que faire en cas de perte d’un justificatif ?
Il est recommandé de demander un duplicata ou une attestation officielle auprès du fournisseur. En absence, les dépenses risquent d’être rejetées lors du contrôle.