La convention collective des experts-comptables et commissaires aux comptes encadre les relations de travail et les conditions d’emploi pour cette profession spécifique. En 2026, cette convention continue d’évoluer face aux enjeux contemporains tels que la digitalisation des cabinets, la harmonisation des conditions de travail ou encore la gestion des rémunérations. Les dispositions légales et réglementaires précisent les obligations des employeurs, les droits des salariés et leur classification selon les catégories professionnelles. Comprendre ces règles est essentiel pour toute société comptable ou cabinet souhaitant se conformer au droit du travail et optimiser la gestion de ses équipes.
La convention collective expert comptable régit notamment la rémunération, les congés, les conditions de travail ainsi que la prise en charge de certains frais professionnels. Elle établit également une grille de classification des emplois adaptée à la diversité des fonctions exercées. Mieux connaître ces règles permet d’assurer une gestion sécurisée des ressources humaines et d’éviter les contentieux.
À travers cet article, les dirigeants et responsables RH disposeront d’un panorama clair et précis des éléments incontournables de la convention collective des experts-comptables en 2026 ainsi que des conseils pratiques pour respecter leurs obligations employeur en toute conformité.
Quelles sont les principales catégories professionnelles définies par la convention collective expert comptable en 2026 ?
La convention collective expert comptable organise la classification des salariés en plusieurs catégories professionnelles en fonction de leur rôle, de leur qualification et de leur expérience. Cette classification est fondamentale pour déterminer la rémunération minimale et les conditions de travail appliquées à chaque salarié.
En 2026, on distingue principalement quatre catégories : les employés, les techniciens, les cadres et les cadres supérieurs ou dirigeants. Chaque catégorie correspond à des compétences spécifiques et à un niveau de responsabilité défini.
Les employés occupent généralement des postes d’assistanat ou de secrétariat. Leur mission consiste à gérer la tenue administrative et simple, sans responsabilité de gestion de dossiers comptables complexes. Leur évolution salariale suit une grille conventionnelle établie en fonction de l’ancienneté et du lieu d’exercice.
Les techniciens représentent le cœur opérationnel des cabinets. Ils traitent des tâches comptables techniques et complexes, comme l’établissement des bilans, le calcul de la TVA (taxe sur la valeur ajoutée) ou la saisie des écritures comptables. Par exemple, un technicien confirmé pourra utiliser des logiciels comptables conformes au Plan Comptable Général (PCG) en vigueur.
Les cadres supervisent généralement des équipes, gèrent des portefeuilles clients importants ou pilotent les missions de conseil fiscal. Ils bénéficient en retour d’une rémunération fondée sur une grille spécifique qui intègre leur niveau de responsabilité et d’expérience.
Enfin, les cadres supérieurs ou dirigeants assurent la direction stratégique, la gestion des ressources humaines et la représentation juridique du cabinet. Leur statut s’accompagne d’avantages particuliers, notamment sur la prise en charge des frais professionnels et sur les dispositifs de retraite complémentaire.
Il est essentiel pour un employeur d’assigner correctement chaque salarié à sa catégorie afin de respecter la convention collective. Une classification incorrecte peut engendrer des redressements URSSAF ou des conflits sociaux, en raison notamment de la mauvaise application des grilles de rémunération.
Voici un tableau synthétique des catégories avec leurs principales caractéristiques :
| Catégorie | Fonctions types | Niveau de qualification | Exemple de tâche | Impact sur rémunération |
|---|---|---|---|---|
| Employé | Assistanat, secrétariat | Qualification de base ou intermédiaire | Saisie simple, gestion d’agendas | Grille minimale |
| Technicien | Tâches comptables techniques | Formation comptable approfondie | Établissement bilans, déclarations fiscales | Grille intermédiaire |
| Cadre | Supervision, gestion client | Expertise avancée, management | Conseil fiscal, pilotage de mission | Grille élevée |
| Cadre supérieur / Dirigeant | Direction stratégique | Formation supérieure, responsabilités | Gestion RH, représentation juridique | Rémunération adaptée + avantages |
La bonne compréhension de ces catégories facilite également l’application des règles relatives aux congés, aux heures supplémentaires ou aux primes. Les employeurs peuvent ainsi mieux anticiper leur politique salariale et veiller à la conformité avec le droit du travail.
Quels sont les droits et obligations employeur selon la convention collective expert comptable ?
Les obligations des employeurs inscrites dans la convention collective expert comptable s’appliquent strictement aux cabinets et structures sous ce régime, en complément des règles générales du droit du travail. Elles concernent la sécurité, la rémunération, les congés, ainsi que les modalités de prise en charge des frais professionnels.
Un point clé est l’obligation de fournir un contrat de travail conforme à la convention collective au moment de l’embauche. Ce contrat doit mentionner explicitement la classification du salarié, le statut applicable, la rémunération de base, ainsi que les éventuelles primes spécifiques prévues par la grille conventionnelle.
L’employeur doit aussi assurer l’application des conditions de travail adaptées à chaque salarié en fonction de sa catégorie professionnelle. Par exemple, un technicien comptable bénéficiera d’un droit à la formation professionnelle continue pour maintenir ses compétences à jour, conformément à l’évolution des normes comptables et fiscales.
Les obligations spécifiques en matière de santé et sécurité sont renforcées en 2026. L’employeur doit mettre en place des mesures adaptées au contexte de travail, incluant notamment la prévention des risques liés à l’utilisation prolongée des équipements informatiques. Le respect des normes RGPD pour la confidentialité des données clients et salariés est également une priorité.
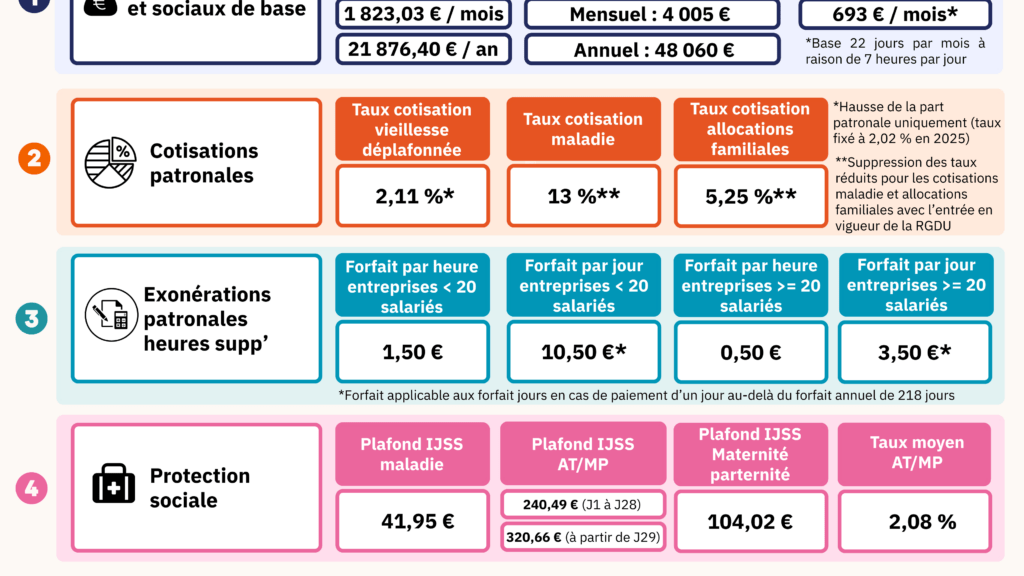
En matière de rémunération, l’employeur doit respecter scrupuleusement les grilles salariales définies par la convention. Cela inclut le paiement de primes de performance, le cas échéant, ainsi que la bonne gestion des heures supplémentaires. Une attention particulière est attendue pour la prise en charge des frais de déplacement ou des repas, souvent source de contentieux en cas de contrôle URSSAF.
Enfin, la prise en charge des cotisations sociales obligatoires, notamment à l’URSSAF et pour les régimes complémentaires, doit être en conformité avec les taux en vigueur, ainsi que la remise à jour annuelle des certifications individuelles et collectives si nécessaire.
La liste suivante résume les obligations clés de l’employeur :
- Respecter la classification et les grilles rémunération
- Garantir la sécurité et la santé des salariés
- Fournir un contrat conforme avec mention des éléments conventionnels
- Assurer la formation continue adaptée
- Prendre en charge les frais professionnels selon les règles (déplacement, repas)
- Assurer la conformité des cotisations sociales et déclarations
Sur ce dernier point, il est recommandé d’éviter les erreurs dans la gestion des notes de frais, qui peuvent entraîner des redressements lourds. À ce sujet, la lecture de l’article sur les conséquences d’une fausse note de frais est vivement conseillée pour prévenir tout risque.
Comment la convention collective encadre-t-elle la rémunération des experts-comptables et leurs collaborateurs ?
La rémunération dans la convention collective expert comptable est clairement structurée autour d’une grille qui tient compte de la catégorie professionnelle, de l’ancienneté et des responsabilités. En 2026, cette grille a été actualisée pour mieux refléter les réalités du marché et les compétences requises dans la profession.
L’objectif est de garantir un minimum salarial conforme au SMIC (salaire minimum interprofessionnel de croissance) et aux obligations légales, tout en valorisant l’expertise et les fonctions spécifiques. Par exemple, un technicien confirmé percevra une rémunération supérieure à celle d’un employé débutant, conformément à la montée en compétence prouvée par des niveaux de performance validés.
Les primes sont aussi encadrées : prime d’ancienneté, prime de rendement et prime exceptionnelle sont les principales formes prévues. La prime d’ancienneté fait souvent l’objet d’une modulation selon les années passées dans le cabinet, avec un seuil à 3 ans et un plafond à 15 ans. Pour leur part, les primes de rendement dépendent d’objectifs quantifiables liés aux résultats des missions.
Un autre aspect important concerne les avantages en nature, tels que les chèques-vacances. En 2026, leur usage est toujours encouragé pour améliorer la qualité de vie au travail. Le traitement fiscal et social des chèques-vacances pour les NAS (non-assujettis salariés) en SASU a fait récemment l’objet de précisions, ce qui justifie une revue régulière de la politique entreprise à ce sujet. Une ressource à consulter est l’article sur les chèques-vacances en SASU.
Voici un tableau récapitulatif des éléments de rémunération selon les catégories :
| Catégorie professionnelle | Rémunération de base minimale | Prime d’ancienneté | Prime de rendement | Avantages en nature fréquents |
|---|---|---|---|---|
| Employé | SMIC ajusté selon région et ancienneté | Oui, progressif | Rare | Tickets restaurant |
| Technicien | Supérieur au SMIC, selon grille 2026 | Oui | Fréquente | Tickets restaurant, aides au transport |
| Cadre | Grille plafond selon expérience | Oui | Fréquente et élevée | Véhicule de fonction, chèques vacances |
| Cadre supérieur / Dirigeant | Libre négociation | Souvent intégrée dans contrat | Très fréquente | Véhicule, chèques vacances, régime complémentaire |
Respecter ces cadres garantit au cabinet comptable de sécuriser la relation employeur-salarié et d’éviter des conflits sur la rémunération ou des contrôles fiscaux et URSSAF. En cas de doute, le recours à un conseiller juridique est recommandé pour adapter les conditions de rémunération aux spécificités du cabinet.
Comment la convention collective expert comptable organise-t-elle les congés et absences des salariés ?
La gestion des congés dans les cabinets d’expertise comptable est encadrée par la convention collective spécifique pour harmoniser les pratiques entre les différentes structures. En 2026, les règles principales tiennent compte du droit commun du Code du travail ainsi que de clauses spécifiques liées au secteur.
Le salarié bénéficie d’un droit annuel minimum à 5 semaines de congés payés. En plus de ce minimum, des jours de RTT (réduction du temps de travail) sont souvent attribués, en fonction de la durée effective de travail et du forfait hebdomadaire négocié au sein du cabinet.
La convention prévoit également des congés supplémentaires comme les congés d’ancienneté, qui s’ajoutent aux congés payés, dès une certaine ancienneté. Par exemple, après 10 ans dans le cabinet, un salarié peut acquérir 2 jours supplémentaires par an, sous conditions précises.
En matière d’absences justifiées, les congés pour événements familiaux sont encadrés, en accord avec le Code du travail, mais la convention collective peut prévoir des durées plus favorables. Il peut s’agir de congés pour mariage, naissance ou décès, souvent supérieurs à la norme légale.
La prise de congés doit être planifiée en respectant un délai de préavis, afin de garantir le bon fonctionnement du cabinet. L’employeur est tenu de faire un planning transparent et d’éviter les conflits, ce qui favorise un climat social apaisé.
Voici une liste des congés régis par la convention collective expert comptable avec leurs caractéristiques :
- Congés payés annuels : minimum 5 semaines
- Jours de RTT selon accord d’entreprise
- Congés d’ancienneté après seuil fixé
- Congés pour événements familiaux (mariage, naissance, décès)
- Congés pour formation professionnelle
- Absences pour maladie ou accident
L’employeur doit conserver les justificatifs d’absence conformément aux prescriptions légales, notamment pour les maladies ou absences prolongées. Un défaut de gestion rigoureuse peut induire un litige ou une difficulté lors d’un contrôle.
Quels sont les principes clés relatifs à la prise en charge des frais professionnels dans la convention collective expert comptable ?
La prise en charge des frais professionnels par l’employeur est un aspect crucial de la convention collective expert comptable. En 2026, cette prise en charge recouvre plusieurs catégories de dépenses engagées dans le cadre professionnel, que ce soit pour la mobilité, les repas ou les outils indispensables à l’activité.
Les frais de déplacement, notamment lors de déplacements chez les clients, doivent être remboursés sur la base des barèmes officiels. L’employeur peut choisir entre le remboursement au réel, sur présentation de justificatifs, ou un forfait kilométrique conformément aux taux définis annuellement par l’administration fiscale. Cette règle permet de sécuriser la déductibilité fiscale de ces dépenses côté employeur comme salarié.
Les repas pris hors du lieu habituel de travail font également l’objet d’une prise en charge spécifique. Lorsque le salarié ne peut pas rentrer chez lui pendant la pause, un remboursement ou une indemnisation sous forme de titre-restaurant ou à défaut un remboursement des frais réels est prévu par la convention.
La fourniture des équipements nécessaires, tels que les ordinateurs portables ou logiciels professionnels, est également intégrée dans cette prise en charge, notamment dans le contexte de télétravail devenu fréquent. L’employeur a pour obligation de garantir l’accès aux outils pour exercer les missions conformément aux exigences du cabinet et à la législation.
Pour résumer, les frais pris en charge par l’employeur dans les cabinets comptables comprennent :
- Les frais de déplacement professionnels (remboursements au réel ou forfaits kilométriques)
- Les frais de repas ou titres-restaurant
- Les outils et matériels nécessaires à l’activité (logiciels, ordinateurs)
- Les frais de formation dans le cadre professionnel
Les cabinets doivent veiller à une documentation précise de ces remboursements afin d’éviter tout risque lors d’un contrôle URSSAF. Une erreur courante est le paiement non justifié ou non conforme de frais, pouvant entraîner un redressement. Plus d’informations sont disponibles sur les risques liés aux fausses notes de frais via cet article complet et pédagogique.
En conclusion, l’application rigoureuse de ces règles favorise un climat social équitable et contribue à la motivation des équipes.
Qu’est-ce que la convention collective expert comptable ?
C’est un accord négocié qui fixe les règles spécifiques applicables aux experts-comptables et personnels des cabinets, notamment en matière de classification, rémunération, congés et conditions de travail.
Comment classer les salariés selon la convention ?
Le classement se fait en quatre catégories : employés, techniciens, cadres et cadres supérieurs, chacune avec des règles spécifiques de rémunération et responsabilités.
Quelles obligations doit respecter l’employeur ?
Fournir un contrat conforme, appliquer la grille salariale, garantir la sécurité, gérer les congés et prendre en charge les frais professionnels.
Comment sont encadrées les primes ?
Les primes d’ancienneté, de rendement et exceptionnelles sont prévues selon des critères précis et doivent être versées conformément aux barèmes de la convention collective.
Quels frais professionnels sont remboursés ?
Les frais de déplacement, repas, outils indispensables et formations professionnelles sont pris en charge selon les modalités définies et doivent être justifiés.