La dotation aux amortissements est une charge comptable indispensable pour refléter la perte de valeur des actifs immobilisés au fil du temps. Elle permet aux entreprises d’étaler le coût d’acquisition de leurs biens sur leur durée d’utilisation estimée, impactant ainsi directement le résultat comptable et le bilan. Comprendre cette mécanique est essentiel pour maîtriser la gestion financière, respecter les obligations comptables et orienter les décisions stratégiques.
En pratique, la dotation aux amortissements influe sur la présentation des comptes d’une entreprise en réduisant la valeur nette des actifs tout en constatant une charge annuelle, ce qui affecte le bénéfice imposable. Cette opération s’inscrit dans le cadre du plan comptable général (PCG) français, notamment au travers des comptes 28 « Amortissements » et des règles définies par le Code général des impôts (CGI). Il est aussi important de savoir que les méthodes d’amortissement varient selon la nature des biens et les politiques comptables adoptées.
Une bonne compréhension de la dotation aux amortissements facilite la gestion des immobilisations et la maîtrise de l’impact financier sur le résultat d’une entreprise. Cela aide également à prévoir les renouvellements d’équipements et à optimiser la stratégie fiscale et comptable.
Qu’est-ce que la dotation aux amortissements en comptabilité d’entreprise et comment la calculer ?
La dotation aux amortissements correspond à la charge comptable enregistrée chaque année pour refléter la dépréciation des actifs immobilisés. Ces actifs, qui sont des biens durables comme du matériel, des bâtiments ou des logiciels, perdent de la valeur au fil du temps en raison de l’usure, de l’obsolescence ou du simple passage du temps. Il ne s’agit pas d’une sortie de trésorerie à proprement parler, mais d’une écriture comptable visant à respectivement réduire la valeur comptable de l’actif dans le bilan et enregistrer une charge dans le compte de résultat.
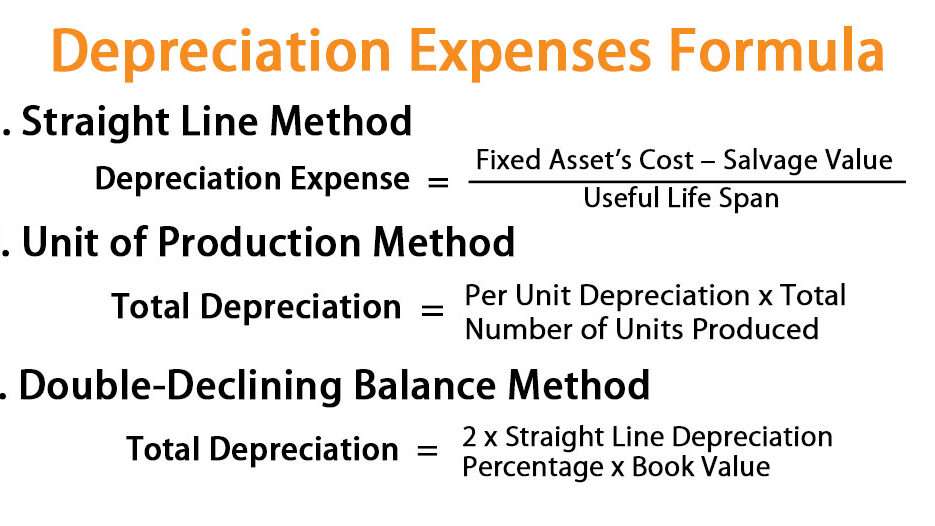
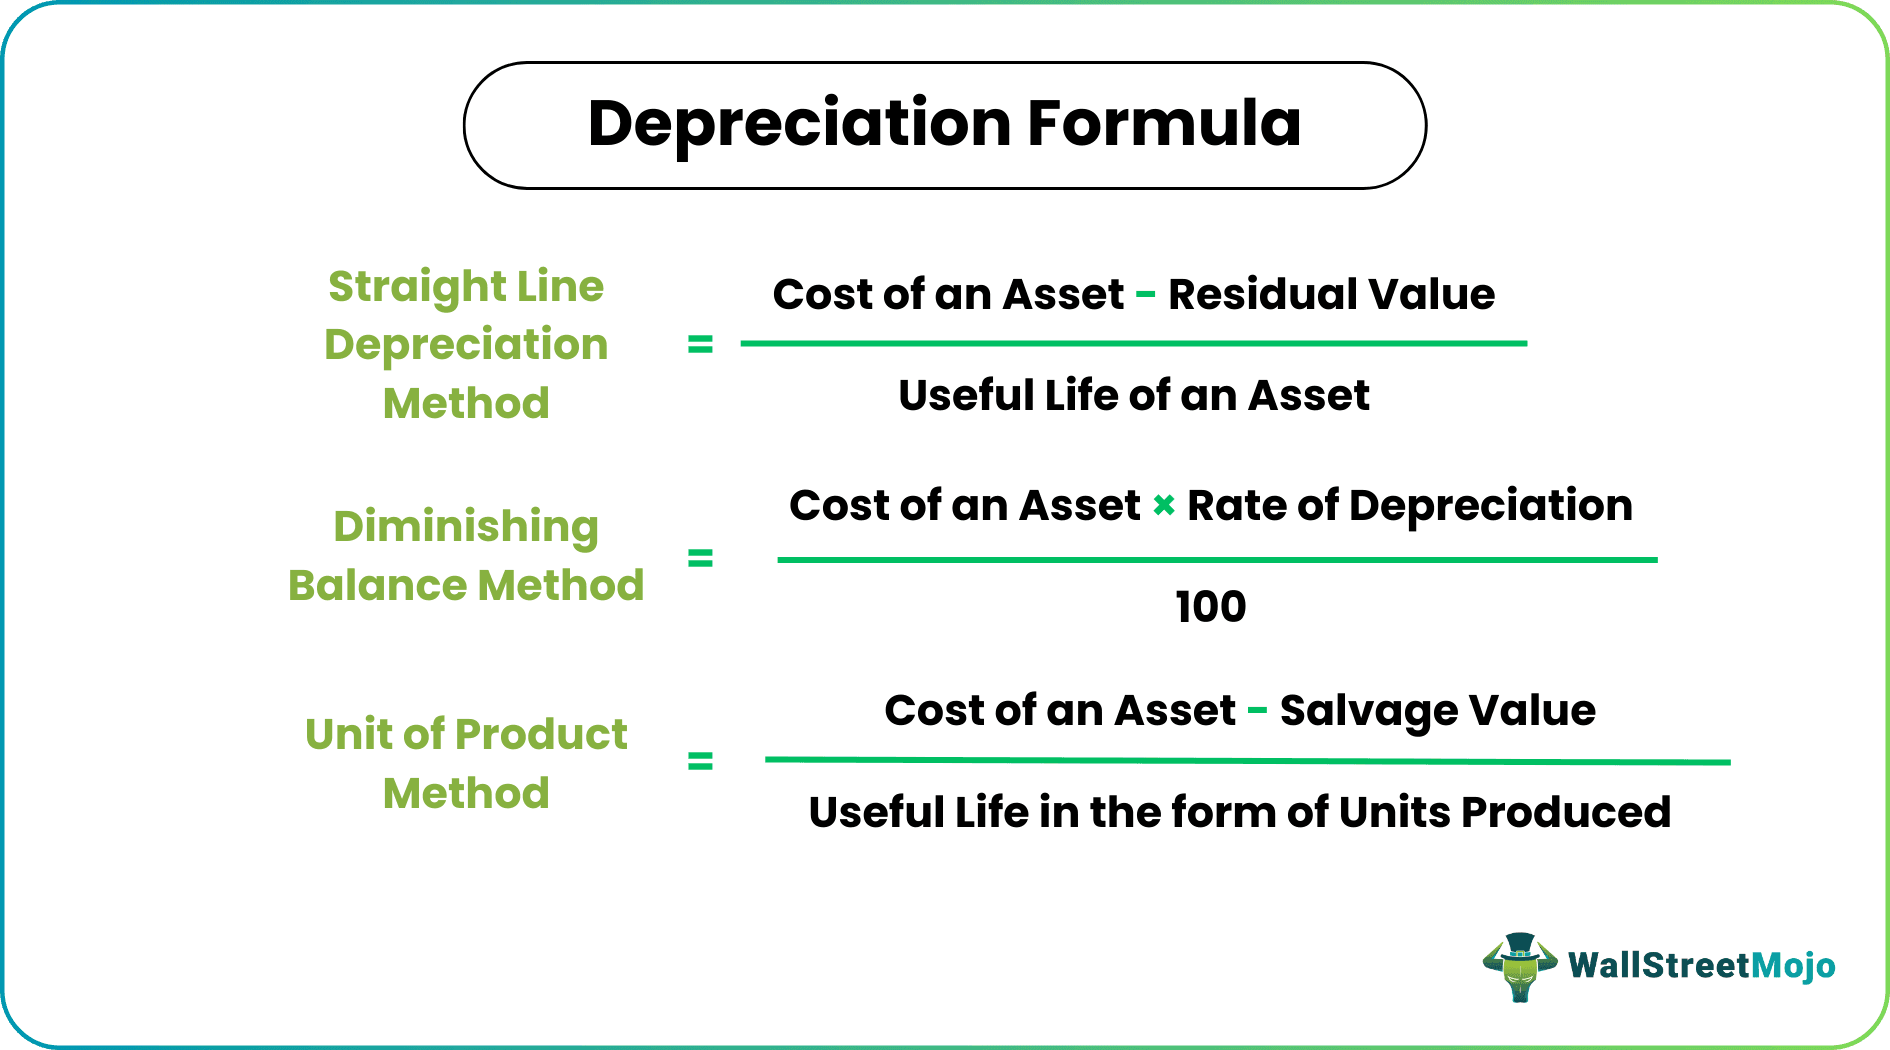
La méthode de calcul la plus répandue en France est l’amortissement linéaire : le coût d’acquisition de l’actif (hors TVA) est réparti de manière égale sur sa durée d’utilisation prévue. Par exemple, pour un matériel acheté 10 000 euros sous un amortissement prévu sur 5 ans, la dotation annuelle sera de 2 000 euros (10 000 / 5). Cette somme sera enregistrée en charge (compte 6811 « Dotations aux amortissements sur immobilisations corporelles ») et diminuera la valeur nette comptable via le compte d’amortissement (compte 281). Cette réduction apparaît au bilan en diminution du poste des immobilisations brutes (compte 21 ou 22).
Il existe aussi des méthodes dégressives, notamment encouragées par le CGI pour certains matériels, où le taux appliqué est plus élevé les premières années. Cette méthode correspond souvent mieux à la réalité économique lorsque l’actif perd une grande partie de sa valeur au début de sa vie.
Par ailleurs, une entreprise doit établir un plan d’amortissement précisant pour chaque bien la méthode utilisée, la durée, les montants des dotations annuelles. Ce document est essentiel en cas de contrôle fiscal ou de commissariat aux comptes. Une modification de ce plan est possible en cas de changement dans l’utilisation ou la durée prévue des actifs.
Quelques règles clés pour bien calculer la dotation :
- La durée d’amortissement est fixée selon la durée d’utilisation probable du bien (exemple : ordinateur 3 ans, véhicule 5 ans, bâtiment 20 à 40 ans).
- Le calcul démarre à la date de mise en service effective de l’actif.
- La valeur amortissable correspond au prix d’entrée diminué de la valeur résiduelle estimée (souvent zéro pour les biens usés ou obsolètes).
- Les amortissements arrêtés en comptabilité doivent correspondre à la réalité économique pour éviter un redressement fiscal.
Pour illustrer, une PME achete un véhicule pour 15 000 euros HT, amortissable sur 5 ans. Si la société applique l’amortissement linéaire, elle enregistrera une dotation annuelle de 3 000 euros. À la fin de la première année, le bilan montrera ce véhicule pour 15 000 euros en brut, mais l’amortissement porté en compte 281 sera de 3 000 euros, soit une valeur nette comptable de 12 000 euros.
Quel est l’impact de la dotation aux amortissements sur le bilan comptable et le résultat d’entreprise ?
La dotation aux amortissements intervient directement sur deux documents comptables essentiels : le bilan et le compte de résultat. Son influence sur ces documents a des implications tant sur la gestion, la fiscalité que l’image financière de l’entreprise.
Dans le bilan comptable, la dotation se traduit par une diminution progressive de la valeur nette des actifs immobilisés. Ces immobilisations sont inscrites à l’actif pour leur valeur brute (prix d’acquisition) ; les amortissements cumulés, dérivés des dotations passées, viennent diminuer cette valeur brute pour laisser apparaître la valeur nette comptable. Cette valeur nette représente la valeur résiduelle estimée à la date de clôture. C’est une mesure toujours orientée vers la prudence et la réalité économique.
Sur le compte de résultat, la dotation aux amortissements figure dans la catégorie des charges d’exploitation. Elle est déduite du chiffre d’affaires avec les autres charges pour calculer le résultat net. Cette charge réduit donc le bénéfice imposable, tout en ne générant pas de sortie de trésorerie, ce qui correspond à une charge « fictive » au sens financier.
L’impact financier est significatif. En effet, enregistrer des dotations aux amortissements plus élevées diminue le résultat imposable et donc l’impôt sur les sociétés à payer, améliorant la trésorerie immédiate. Par contre, une dotation trop faible risquerait de surévaluer le résultat, ce qui pourrait détourner l’attention sur la rentabilité réelle ou entraîner des difficultés de trésorerie lors du renouvellement des actifs.
Par exemple, dans une société industrielle, une dotation annuelle importante sur les machines contribue à présenter un résultat plus modéré, mais reflète aussi la nécessité d’investir régulièrement pour maintenir l’outil de production en bon état.
Pour récapituler :
| Élément comptable | Impact de la dotation aux amortissements | Conséquence pour l’entreprise |
|---|---|---|
| Bilan Actif | Diminution valeur nette immobilisations | Réalité économique reflétée, sécurité face au surévaluation |
| Compte de résultat | Augmentation des charges (dotations) | Résultat net diminué, fiscalité optimisée |
| Trésorerie | Pas d’impact direct | Amélioration possible via réduction d’impôt |
Une maîtrise fine de ce mécanisme est donc un levier pour la gestion financière et la stratégie fiscale d’une entreprise.
Comment gérer les cas particuliers de dotation aux amortissements dans la comptabilité d’entreprise ?
Certains actifs ou situations comptables exigent une approche spécifique pour la dotation aux amortissements. Il est essentiel de bien les identifier pour ne pas commettre d’erreurs avec un risque d’inexactitude comptable ou de redressement fiscal.
Les immobilisations incorporelles
Les actifs incorporels tels que les logiciels, brevets, fonds commercial ou licences, peuvent aussi donner lieu à dotation aux amortissements. Ces immobilisations ont des durées d’utilité variables et font l’objet d’un suivi rigoureux. Par exemple, un logiciel développé ou acquis sera souvent amorti sur une durée entre 1 et 5 ans selon son usage prévu.
Le traitement comptable et fiscal des immobilisations incorporelles est encadré par le PCG (compte 20) et le CGI avec des règles précises sur l’amortissement. Parfois, certaines immobilisations incorporelles, telles que le fonds commercial, ne sont pas amorties mais dépréciées, ce qui correspond à une réduction de valeur en cas de perte durable.
Les amortissements exceptionnels ou spécifiques
Des situations particulières peuvent justifier une dotation exceptionnelle. Cela peut survenir lors d’une dépréciation rapide d’un actif dû à un accident, une obsolescence accélérée, ou tout changement réglementaire rendant l’actif inutilisable. Dans ce cas, il convient d’enregistrer une réduction de valeur via une dotation exceptionnelle qui vient s’ajouter aux amortissements classiques.
Ces dotations exceptionnelles figurent dans le compte 687 « Dotations aux amortissements exceptionnels » et doivent être justifiées par une expertise ou un document probant. Elles ont un impact immédiat sur le résultat et doivent être mentionnées en annexe des comptes.
L’amortissement des biens acquis par voie d’apport ou fusion
Lorsqu’une entreprise reçoit des immobilisations via un apport ou une fusion, les règles comptables peuvent différer légèrement. Selon la situation, la valeur d’entrée des actifs sera ajustée, et les amortissements seront calculés sur la base de cette nouvelle valeur au moment de l’opération.
Il est alors nécessaire de recalculer les plans d’amortissement pour synchroniser les durées et éviter les départs erronés d’amortissement. Cette démarche assure une continuité dans la gestion des actifs immobilisés, en respectant les normes comptables en vigueur.
Pour synthétiser, voici une liste des cas particuliers à surveiller :
- Immobilisations incorporelles amortissables et dépréciations
- Dotations exceptionnelles en cas de perte de valeur rapide
- Réévaluation et reprise d’amortissement lors d’opérations de fusion ou apport
- Choix entre amortissement linéaire et dégressif selon nature de l’actif
- Prise en compte des améliorations ou grosses réparations
Comment organiser la gestion des immobilisations et le plan d’amortissement dans la comptabilité d’entreprise ?
La gestion rigoureuse des immobilisations passe par la mise en place d’un plan d’amortissement clair et adapté. Ce plan est un outil stratégique qui accompagne la comptabilité d’entreprise et la gestion financière.
Un plan d’amortissement regroupe pour chaque bien :
- La description précise de l’immobilisation
- La valeur d’acquisition sans la TVA déductible
- La date de mise en service
- La durée d’utilisation retenue
- La méthode d’amortissement (linéaire ou dégressif)
- La dotation annuelle prévue
- L’amortissement cumulé à chaque période comptable
Il permet de prévoir les charges futures, de sécuriser le résultat, et facilite les démarches lors des audits ou contrôle fiscal. De plus, il est recommandé de tenir à jour ce document pour intégrer les nouveautés comme les acquisitions, sorties, ou modifications dans l’utilisation des biens.
Pour optimiser la gestion :
- Mettre à jour régulièrement la liste des immobilisations
- Utiliser un logiciel comptable ou un tableur dédié
- Contrôler les durées d’amortissement en fonction de l’usage réel
- Anticiper les renouvellements liés au vieillissement des actifs
| Étape | Objectif | Fréquence |
|---|---|---|
| Inventaire des immobilisations | Connaître précisément les biens détenus | Annuel |
| Établissement du plan d’amortissement | Définir les dotations annuelles | À chaque nouvel achat |
| Contrôle des amortissements | Vérifier la cohérence comptable et fiscale | Annuel |
| Mise à jour du plan | Prendre en compte changements d’usage ou sorties | Selon événements |
Enfin, une bonne gestion facilite aussi la communication avec l’expert-comptable et le commissaire aux comptes. Elle sécurise les données et évite des erreurs de saisie dommageables.
Quels sont les conseils pratiques pour maîtriser la dotation aux amortissements et limiter les risques en comptabilité d’entreprise ?
Pour sécuriser la comptabilité et limiter le risque d’erreurs ou de redressements, il convient d’adopter une démarche rigoureuse et documentée autour de la dotation aux amortissements.
Voici quelques recommandations clés :
- Recueillir toutes les factures d’acquisition pour justifier les valeurs inscrites.
- Déterminer avec précision la durée d’utilisation à partir des recommandations fiscales et de la nature des biens.
- Respecter le plan d’amortissement établi autant que possible, et documenter toute modification.
- Effectuer un inventaire régulier des immobilisations pour mettre à jour la comptabilité.
- Consulter un professionnel en cas d’imprécision ou de situation complexe.
- Conserver les justificatifs pendant au moins 10 ans, délai de prescription fiscale.
Ces pratiques permettent d’éviter les erreurs fréquentes : amortissement non effectué, durée erronée, non prise en compte de la valeur résiduelle ou oublis dans les dotations exceptionnelles.
En synthèse, plus la gestion est rigoureuse, plus la comptabilité reflète fidèlement la réalité économique, ce qui facilite la prise de décision et garantit la conformité réglementaire.
Quelles sont les principales méthodes d’amortissement en comptabilité ?
Les méthodes principales sont l’amortissement linéaire, qui répartit la charge de façon constante sur la durée, et l’amortissement dégressif, avec un taux plus élevé au départ, notamment pour certains matériels.
Peut-on modifier le plan d’amortissement en cours d’exercice ?
Oui, en cas de changement significatif dans l’utilisation ou la durée de vie estimée de l’actif, il est possible d’ajuster le plan, à condition de justifier la modification dans les annexes des comptes.
La dotation aux amortissements est-elle une charge déductible fiscalement ?
Oui, cette charge comptable est déductible du résultat imposable, ce qui réduit l’impôt sur les sociétés.
Comment gérer les amortissements en cas de cession d’un actif ?
La vente d’un actif immobilisé nécessite de sortir la valeur brute et l’amortissement cumulé du bilan. La différence, appelée valeur nette comptable, sera prise en compte pour calculer la plus-value ou moins-value.
Quels documents doivent être conservés pour justifier les amortissements ?
Il faut conserver les factures d’achat, le plan d’amortissement, les états d’inventaire et tout document relatif à la dépréciation ou modification des actifs pendant au moins 10 ans.