Le compte de résultat est un document comptable central qui permet à toute entreprise de connaître sa performance financière sur une période donnée. Il synthétise les revenus générés et les charges supportées, pour déterminer le résultat net, soit le bénéfice ou la perte. Cet outil est essentiel pour l’analyse financière et la gestion d’entreprise, en complément du bilan financier. Un exemple simple aide à saisir les éléments clés et à comprendre la logique qui sous-tend cette présentation. Cet éclairage facilite la prise de décision pour les dirigeants, y compris ceux qui ne sont pas familiers avec la comptabilité.
Quels sont les éléments clés d’un compte de résultat simple et leur rôle
Le compte de résultat se compose principalement de deux grandes catégories : les revenus et les charges. Son objectif est de calculer le résultat net en faisant la différence entre ces deux masses.
Les revenus correspondent aux produits d’exploitation, financiers et exceptionnels. Typiquement, pour une entreprise commerciale ou industrielle, il s’agit des ventes de biens ou de services (comptes 70 du Plan Comptable Général – PCG). Ces montants enregistrés en compte sont nets de remises, rabais ou ristournes accordées. Cela permet d’obtenir le chiffre d’affaires. Par ailleurs, d’autres produits financiers (ex. : intérêts perçus sur placements) peuvent être intégrés selon le cas.
Les charges regroupent tous les coûts engagés pour réaliser l’activité. On distingue les charges d’exploitation (achats, frais externes, salaires et charges sociales), les charges financières (intérêts d’emprunts) et les charges exceptionnelles (pénalités, amendes). Par exemple, le compte 606 est consacré aux achats de matières premières. L’intégration de ces charges permet d’évaluer la rentabilité globale.
La différence entre total des revenus et total des charges donne le résultat net. S’il est positif, l’entreprise dégage un bénéfice, sinon elle accuse une perte. Ce résultat est un indicateur fondamental pour orienter les stratégies, financer des projets ou restituer la valeur aux associés.
Notons que la présentation du compte de résultat doit respecter les principes comptables d’engagement, qui imposent d’enregistrer les charges et produits dès qu’ils sont engagés, indépendamment de leur encaissement ou décaissement. Ce principe est fondamental à maîtriser pour ne pas confondre les notions de trésorerie et de résultat, assurant ainsi une analyse fiable et fidèle de la performance.
Pour une lecture claire, il est utile de structurer le compte de résultat en sous-parties comme :
- Chiffre d’affaires
- Consommations de l’exercice (achats)
- Charges de personnel
- Charges externes
- Dotations aux amortissements
- Produits financiers
- Charges financières
- Résultat exceptionnel
Cette organisation facilite la compréhension et le contrôle des différents flux.
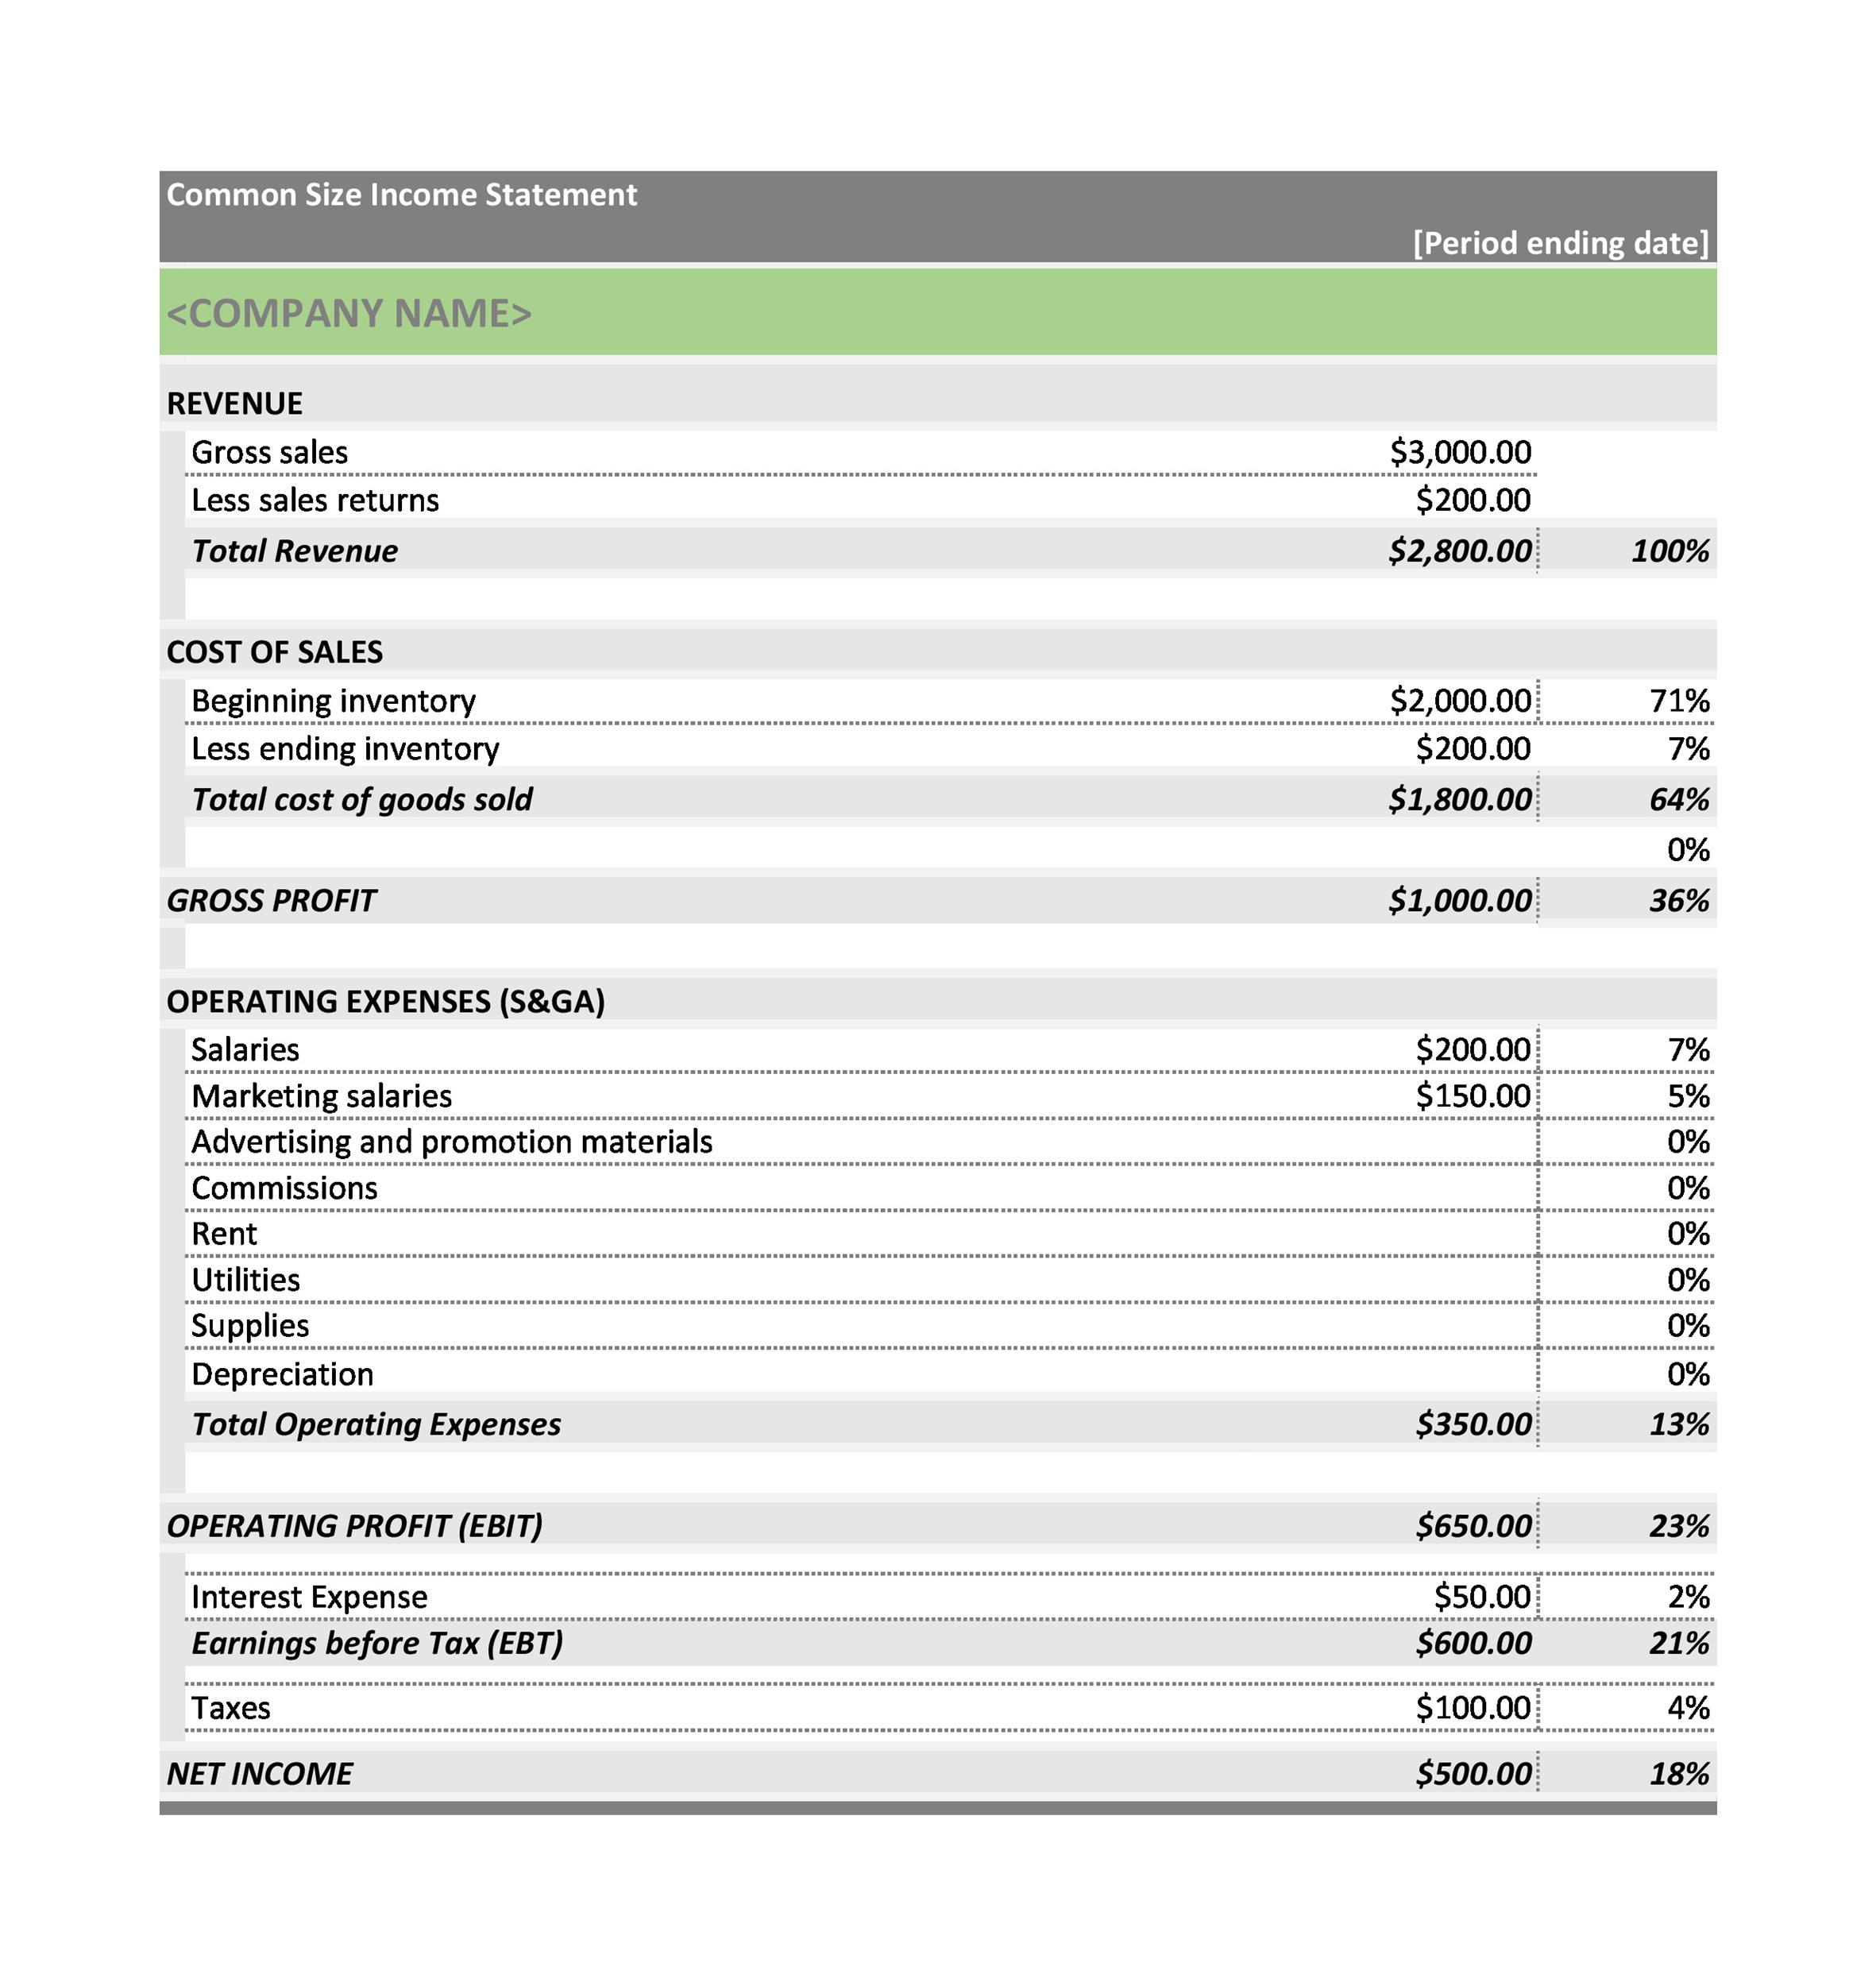
Comment établir un exemple simple de compte de résultat : méthode et bonnes pratiques
Pour construire un compte de résultat clair, il convient de respecter un plan logique en regroupant les éléments par fonction. Une méthode simple consiste à commencer par le chiffre d’affaires, puis à déduire les charges pour aboutir au résultat.
Imaginons une société A qui réalise 100 000 € de ventes. Elle a supporté 40 000 € d’achats de marchandises, 20 000 € de salaires, 10 000 € de frais externes (locations, assurances), 5 000 € d’amortissements (compte 6811), 2 000 € d’intérêts bancaires et occasionnellement une charge exceptionnelle de 1 000 € (exemple : amende comptabilisée en compte 671).
| Intitulé | Montant (€) | Compte PCG |
|---|---|---|
| Chiffre d’affaires | 100 000 | 70 |
| Achats de marchandises | (40 000) | 606 |
| Charges de personnel | (20 000) | 64 |
| Charges externes | (10 000) | 61 |
| Dotations aux amortissements | (5 000) | 6811 |
| Charges financières | (2 000) | 66 |
| Charges exceptionnelles | (1 000) | 67 |
| Résultat net | 22 000 |
Ce tableau simple met en lumière l’équilibre entre revenus et charges. L’exemple montre que malgré des charges élevées, la société dégage un résultat net positif, ce qui reflète une bonne santé financière sur l’exercice considéré.
Il est important de souligner que chaque écriture comptable correspond à une double imputation : pour chaque opération, un compte est crédité et un autre débité. Par exemple, l’achat de marchandises au compte 606 est assorti d’un crédit au compte fournisseur 401.
Le respect des règles et modalités d’enregistrement est indispensable afin d’éviter un redressement URSSAF, un rejet de TVA ou une sanction pour dépôt tardif. Une gestion rigoureuse assure une analyse fiable en phase avec les attentes de la DGFiP et des autres organismes de contrôle.
Des notions telles que la dotation aux amortissements méritent une attention particulière. Ces amortissements représentent la dépréciation progressive des immobilisations et se retrouvent dans le compte 6811. Pour approfondir cette notion, vous pouvez consulter un article dédié aux dotations aux amortissements.
Pourquoi le compte de résultat est un outil essentiel au-delà de la simple comptabilité
Au-delà d’un simple document comptable, le compte de résultat est un outil stratégique pour piloter l’entreprise. Il renseigne sur la performance, la rentabilité, la structure des charges et des revenus, indispensables pour prendre des décisions éclairées.
Lorsqu’un dirigeant étudie ce document, il peut identifier les leviers d’amélioration comme la réduction des charges externes ou l’optimisation des consommations de matières premières, qui impactent directement le résultat net. Cette démarche s’inscrit dans une vision à moyen et long terme.
Par exemple, une augmentation des amortissements traduite dans le compte 6811 peut indiquer un investissement récent en équipement. Cela aura une conséquence directe sur la trésorerie mais aussi sur le résultat net, décalant l’impact dans le temps selon la durée d’amortissement prévue.
Le compte de résultat complète ainsi l’analyse du bilan comptable, qui offre une photographie patrimoniale de l’entreprise à un instant donné. Ensemble, ils fournissent une vue globale de la santé économique, indispensable pour convaincre un prêteur bancaire ou un investisseur.
Enfin, cet outil permet de respecter les exigences légales et fiscales, en justifiant le montant de l’impôt sur les bénéfices déclaré auprès de la DGFiP. Une comptabilité conforme aux normes évite également la multiplication des séances avec l’expert-comptable mémorialiste en charge du dossier.
Quels sont les cas particuliers à connaître pour le compte de résultat dans différentes formes juridiques
Le contenu du compte de résultat peut varier selon la forme juridique et le régime fiscal de l’entreprise. Par exemple, une association loi 1901 aura une présentation spécifique tenant compte de la non-lucrativité. Le traitement comptable est adapté pour répondre aux obligations de transparence financière propres à ce statut.
Une entreprise individuelle à l’impôt sur le revenu intégrera souvent moins de charges financières que les sociétés soumises à l’impôt sur les sociétés (IS). Ce point est déterminant pour calculer un résultat net fiscal cohérent. De même, les micro-entrepreneurs, qui appliquent un régime simplifié, ne sont pas tenus de produire un compte de résultat formalisé mais doivent tout de même suivre leurs recettes et dépenses pour leur déclaration.
En outre, certaines charges peuvent être exclues ou traitées différemment. Par exemple, il existe un compte spécifique, le compte 657 pour les amendes, qui doit être utilisé avec attention dans la gestion comptable. Ce point est bien détaillé dans l’article sur le compte 657 du plan comptable.
La connaissance précise de ces subtilités aide à anticiper les risques de contestation lors d’un contrôle fiscal ou social et garantit le respect des obligations déclaratives selon le cadre légal en vigueur.
Quelles pratiques adopter pour bien utiliser un exemple simple de compte de résultat au service de la gestion d’entreprise
Pour exploiter pleinement un compte de résultat, il est conseillé de l’accompagner d’une analyse régulière et détaillée. Voici une liste de bonnes pratiques à adopter :
- Comparer les résultats sur plusieurs exercices pour détecter des tendances.
- Mettre en place des indicateurs financiers spécifiques comme la marge brute ou le taux de charges.
- Utiliser des outils informatiques adaptés à la comptabilité et à la gestion.
- Veiller à la conformité avec le Plan Comptable Général (PCG) dans les enregistrements.
- Faire valider les comptes par un expert-comptable pour sécuriser les déclarations fiscales.
Un exemple simple de compte de résultat peut ainsi devenir un levier d’action concrète. Lors d’une réunion de suivi, le dirigeant peut identifier rapidement les aspects à optimiser pour améliorer la performance globale. Cette lecture privilégie une gestion proactive et préventive.
Pour ceux qui débutent, il est également utile de se former aux bases de comptabilité afin de mieux comprendre les mécanismes. Un article sur les bases essentielles de la comptabilité peut constituer un excellent support d’apprentissage.
Enfin, le cheminement entre compte de résultat et bilan financier permet d’avoir une vision complète des flux et des positions patrimoniales. Cette double approche est la pierre angulaire de la gestion d’entreprise sécurisée et responsable.
Qu’est-ce qu’un compte de résultat ?
Le compte de résultat est un document comptable qui indique les revenus et charges d’une entreprise sur une période donnée, permettant de calculer le résultat net.
Quels sont les principaux postes dans un compte de résultat ?
Les principaux postes incluent le chiffre d’affaires, les achats, les charges de personnel, les charges externes, les dotations aux amortissements, les charges et produits financiers, ainsi que les charges exceptionnelles.
Comment calculer le résultat net ?
Le résultat net correspond à la différence entre le total des revenus encaissés (produits) et le total des charges engagées durant l’exercice comptable.
Pourquoi le compte de résultat est-il essentiel pour un dirigeant ?
Il permet d’évaluer la rentabilité, d’identifier les leviers d’amélioration et de mieux anticiper les décisions stratégiques au sein de l’entreprise.
Le compte de résultat est-il identique pour tous les types d’entreprises ?
Non, la présentation et certaines règles de comptabilisation peuvent varier selon la forme juridique, le régime fiscal et les spécificités de l’activité.