La facturation électronique dans le secteur de la restauration s’impose aujourd’hui comme une évolution incontournable. Ce mode de gestion des factures, qui remplace le papier par des documents numériques sécurisés, apporte une visibilité plus claire, une meilleure conformité légale et une optimisation des processus comptables. En effet, la digitalisation dans ce domaine permet aux établissements de réduire leurs coûts, de sécuriser les données clients et fournisseurs, et d’accélérer les échanges. Les restaurateurs doivent désormais intégrer ces changements pour rester compétitifs et conformes aux obligations en vigueur.
Au-delà de l’aspect technique, adopter la facturation électronique dans la restauration améliore l’organisation administrative et ouvre la voie à une gestion plus fluide et rigoureuse.
Quels sont les principaux avantages de la facturation électronique pour les restaurateurs ?
La facturation électronique présente plusieurs bénéfices directs pour les entreprises du secteur de la restauration, à commencer par une amélioration significative de la gestion des factures. En effet, la dématérialisation des factures réduit considérablement les risques d’erreurs liées à la saisie manuelle, telles que les oublis ou les doubles enregistrements. De plus, ces documents électroniques facilitent l’archivage, en conformité avec les exigences légales du Code général des impôts (CGI), notamment l’article 289-V qui impose un stockage sécurisé pouvant justifier de l’authenticité et de l’intégrité des factures pendant 6 ans.
Sur le plan économique, l’utilisation de la facturation électronique permet une réduction des coûts en supprimant les dépenses liées à l’impression, au stockage physique, et à l’envoi postal. Ces économies sont particulièrement appréciables dans les TPE et PME du secteur de la restauration, souvent confrontées à des marges serrées. La rapidité du traitement des factures électroniques s’accompagne d’un gain de temps notoire, puisque l’automatisation des processus évite les interventions manuelles répétitives, réduisant ainsi la charge administrative du personnel.
Enfin, la facturation électronique améliore la conformité légale. Depuis la loi de finances pour 2020, certaines entreprises assujetties à la TVA doivent progressivement adopter la facturation électronique pour leurs échanges avec les pouvoirs publics, selon un calendrier fixé par l’administration fiscale. Cela garantit une meilleure traçabilité des transactions et limite le risque de sanctions en cas de contrôle. Par exemple, une gestion rigoureuse des factures via ce système facilite aussi la récupération de la TVA en limitant les rejets dus à des anomalies sur les documents.
Les restaurateurs qui utilisent des logiciels certifiés et conformes au Programme de Dématérialisation Partenaire (PDP) ont la garantie de respecter les exigences au regard de la sécurité et de l’intégrité des données. L’outil doit notamment permettre l’émission, la transmission et la réception des factures électroniques dans le respect des normes, et se connecter aux plateformes interopérables mises en place par la DGFiP. Une solution conforme se traduit aussi par un avantage compétitif en termes de crédibilité vis-à-vis des fournisseurs et clients.
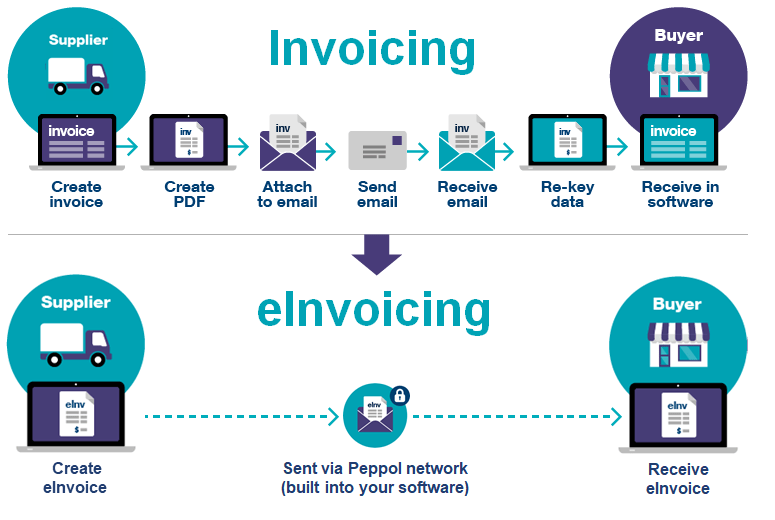
Comment sécuriser les données dans la gestion de la facturation électronique en restauration ?
La sécurité des données est un enjeu essentiel lors de la mise en place d’une facturation électronique, encore plus dans la restauration où les flux sont souvent denses. La protection contre les risques de fraude, de fuite d’informations ou de piratage demande des outils fiables et des processus opératoires adaptés.
Pour cela, la démarche commence par le choix d’une solution logicielle certifiée par un organisme tiers. Ce logiciel doit assurer l’authenticité, l’intégrité et la lisibilité des factures au travers de mécanismes de signature électronique, clés cryptographiques et horodatage. Par exemple, un restaurateur qui envoie régulièrement des factures à ses fournisseurs doit s’assurer que celles-ci ne peuvent être modifiées après émission, ce qui permet d’éviter tout litige ultérieur.
Les données doivent également être sauvegardées dans des environnements sécurisés, avec des accès restreints et contrôlés. En cas de recours à un prestataire externe pour la gestion de la facturation électronique, le contrat doit obligatoirement fixer les rôles et responsabilités quant à la protection et la confidentialité des documents. La conformité au Règlement Général sur la Protection des Données (RGPD) doit être intégralement respectée, notamment pour le traitement des informations personnelles des clients.
En ce sens, la digitalisation des documents réduit aussi la manipulation physique et la vulnérabilité aux pertes ou détériorations accidentelles des factures. Elle permet donc une meilleure traçabilité et un meilleur audit possible en cas de contrôle externe par le Service des Impôts des Entreprises (SIE) ou l’URSSAF. C’est un avantage significatif pour sécuriser la gestion administrative et se prémunir contre des sanctions lourdes.
La mise en place d’une politique interne de gestion documentaire adaptée facilite la responsabilisation des équipes. Par exemple, il est recommandé d’établir une liste de contrôle à chaque traitement de facture, validant l’origine, le contenu et la conformité, avant archivage électronique. Cette rigueur réduit les risques d’erreurs et améliore la fiabilité comptable.
Liste de vérification pour sécuriser la facturation électronique en restauration :
- Utiliser un logiciel certifié garantissant l’intégrité et l’authenticité des factures.
- Mettre en place des procédures claires d’accès et d’archivage sécurisé.
- Former le personnel aux bonnes pratiques numériques et notions de confidentialité.
- Contractualiser avec les prestataires en précisant les mesures de sécurité appliquées.
- Conserver les documents pendant au moins 6 ans en conformité avec le CGI.
Comment optimiser les processus grâce à la facturation électronique dans la restauration ?
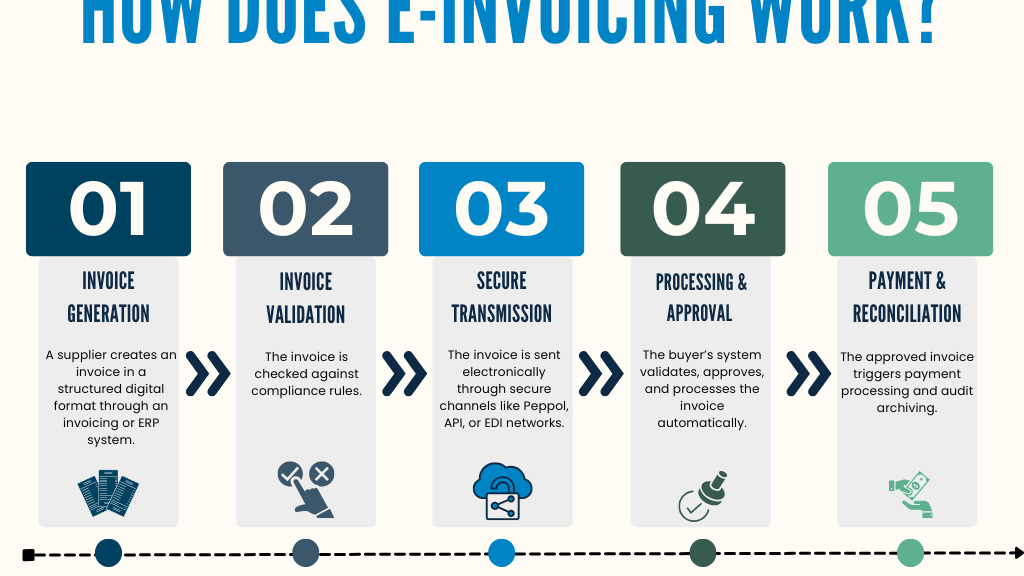
L’optimisation des processus grâce à la facturation électronique représente un levier majeur pour améliorer la performance des établissements de restauration. Elle intègre plusieurs aspects qui vont de la réception à la validation, en passant par le rapprochement des factures avec les bons de commande et le suivi des paiements.
Par exemple, un restaurant qui utilise un système de facturation électronique peut automatiser le rapprochement comptable. Dès qu’une facture est reçue, le logiciel peut comparer les informations avec celles du bon de commande, signaler les écarts et déclencher une alerte de non-conformité. Ce procédé accélère la validation des factures et évite les retards de paiement ou erreurs de comptabilisation.
La dématérialisation des factures est également un facteur d’interconnexion facilité avec d’autres outils de gestion, tels que les logiciels de caisse, la gestion des stocks, ou encore les tableaux de bord financiers. Cela crée un écosystème digital cohérent et fluide, limitant les ressaisies et minimisant les risques d’incohérences entre les différents services.
Une gestion optimisée permet aux dirigeants de suivre en temps réel le cycle client-fournisseur, et de disposer d’indicateurs fiables pour piloter leur activité. Cette visibilité accélère la prise de décision, notamment en période de forte activité où la réactivité est clé.
| Étapes de la facturation | Processus traditionnel | Optimisation par facturation électronique |
|---|---|---|
| Réception des factures | Factures papier reçues par courrier ou mail, tri manuel | Réception directe en format électronique, tri automatique |
| Validation | Saisie manuelle des informations puis validation physique | Validation par workflows automatisés et alertes en cas d’anomalies |
| Archivage | Archivage papier, volumineux et difficile à gérer | Archivage électronique sécurisé, facile à consulter |
| Suivi des paiements | Suivi manuel avec risque d’erreur de date ou de montant | Suivi automatisé avec alertes de délai et rappels |
Finalement, la facturation électronique stimule la productivité des équipes en réduisant le temps passé sur les tâches administratives à faible valeur ajoutée. Elle contribue à une chaîne comptable fiable et plus sûre.
Quelles bonnes pratiques adopter pour une facturation électronique réussie dans la restauration ?
Pour réussir l’intégration de la facturation électronique, les restaurateurs doivent suivre plusieurs recommandations afin d’optimiser leur investissement et éviter les risques liés à la conformité et à la sécurité.
Tout d’abord, il est crucial de choisir un logiciel adapté à la taille et aux spécificités de l’entreprise, compatible avec les plateformes officielles de la DGFiP et capable de gérer les volumes de factures. Il convient de privilégier une solution qui propose une interface utilisateur intuitive et un support accessible pour accompagner la montée en compétence des collaborateurs.
Ensuite, la formation des équipes est essentielle. L’appropriation des outils digitaux, que ce soit par les responsables comptables ou le personnel administratif, permet d’éviter les erreurs courantes et d’instaurer un processus homogène. Une bonne compréhension des obligations légales sur la conservation et la transmission des factures électroniques garantit également la conformité.
Par ailleurs, la mise en place d’un contrôle interne renforcé sur les processus automatisés minimise les risques d’erreur ou de fraude. Cela peut passer par des revues régulières, des contrôles d’accès paramétrés et la vérification périodique des rapports produits par le système.
Enfin, il convient de s’informer régulièrement des évolutions réglementaires. Le domaine de la facturation électronique est soumis à des modifications notamment dans le cadre du Plan de Dématérialisation Partenaire (PDP). Se tenir à jour permet de ne pas être pris au dépourvu lors d’un contrôle ou lors de la mise en place de nouvelles exigences.
Liste des bonnes pratiques essentielles :
- Choisir une solution conforme aux obligations légales françaises.
- Former le personnel à l’utilisation et au respect des procédures.
- Implémenter des contrôles internes adaptés aux flux électroniques.
- Conserver les factures au format électronique pendant la durée légale.
- Mettre à jour régulièrement les outils et les connaissances.
Comment la facturation électronique contribue-t-elle à la réduction des coûts dans la restauration ?
La réduction des coûts engendrée par la facturation électronique se constate à plusieurs niveaux dans les établissements de restauration. L’élimination du papier et des consommables associés (encre, enveloppes) génère des économies directes. Par exemple, un restaurant qui produisait auparavant plus de 500 factures papier par mois voit ses dépenses d’impression diminuer de plusieurs centaines d’euros par an.
Au-delà des coûts matériels, la digitalisation réduit les frais liés à la gestion administrative. Le temps passé sur la saisie manuelle et la validation des factures est diminué, ce qui permet à l’équipe administrative de se consacrer à des tâches à plus forte valeur ajoutée comme le suivi commercial ou l’analyse financière.
De plus, la facturation électronique facilite le règlement rapide des fournisseurs. Cela évite les pénalités de retard et améliore la trésorerie de l’entreprise. Dans certains cas, elle permet aussi de négocier de meilleures conditions avec les fournisseurs grâce à un meilleur pilotage des paiements et à la transparence des échanges.
Enfin, la conformité accrue diminue les risques de redressement fiscal. Les erreurs de saisie et les documents incomplets sont à l’origine de nombreuses redressements portant sur la TVA notamment. En sécurisant ces éléments, la facturation électronique offre une protection financière précieuse.
Par exemple, une PME de restauration qui a basculé vers une solution numérique a pu constater la suppression des erreurs comptables liées aux factures fournisseur, évitant un redressement de 10 000 euros. En centralisant toutes les factures dans un environnement sécurisé et automatisé, l’entreprise a amélioré son processus de contrôle et assuré sa pérennité financière.
Ces arguments montrent clairement pourquoi la digitalisation est devenue un enjeu majeur. Inspiré par ces bonnes pratiques, il est possible d’optimiser la gestion financière tout en respectant les obligations légales. Pour approfondir, les entreprises peuvent aussi consulter les recommandations disponibles sur les frais de comptabilité associés aux solutions numériques, comme détaillé sur cette page dédiée aux frais comptabilité 2024.
Quelles sont les obligations légales concernant la facturation électronique dans la restauration ?
Depuis 2020, les entreprises soumises à la TVA doivent progressivement adopter la facturation électronique pour les opérations avec les pouvoirs publics et, à terme, entre entreprises privées. Pour la restauration, cette obligation renforce la conformité et la traçabilité des factures.
Comment choisir un logiciel adapté à la facturation électronique en restauration ?
Il est recommandé de privilégier un logiciel certifié conforme aux normes de la DGFiP, facile d’utilisation, et proposant une assistance. Le logiciel doit également être compatible avec les plateformes interopérables officielles pour simplifier les échanges.
Quels risques en cas de facturation électronique non conforme ?
Une facturation électronique non conforme peut entraîner des sanctions fiscales, notamment des rejets de TVA, des amendes administratives ou des redressements URSSAF. Il est donc essentiel de suivre les obligations légales et de sécuriser les données.
Quels sont les bénéfices concrets pour la trésorerie d’un restaurant ?
La facturation électronique accélère le traitement des factures et optimise les délais de paiement, ce qui améliore la gestion de trésorerie. Elle permet aussi d’éviter les pénalités de retard grâce à une meilleure visibilité et un suivi automatisé.
Comment gérer l’archivage électronique des factures ?
L’archivage doit garantir l’intégrité, la lisibilité et la sécurité des factures électroniques pendant au moins 6 ans, conformément à l’article 289-V du CGI. Il est conseillé d’utiliser des systèmes d’archivage électronique certifiés et de définir une procédure interne claire.