Comprendre une fiche de paie est essentiel pour s’assurer que le salaire versé correspond bien à ce qui est légalement dû et pour détecter d’éventuelles erreurs. Une fiche de paie détaille le montant du salaire brut, les déductions pour les cotisations sociales, les charges patronales, et enfin le salaire net à payer. Cette transparence permet au salarié de vérifier ses droits, tandis que l’employeur s’assure du respect des obligations sociales et fiscales. Dans cet article, chaque élément clé de la fiche de paie est expliqué pour faciliter son déchiffrage, en s’appuyant sur les obligations légales françaises en vigueur.
Quels sont les principaux composants d’une fiche de paie et leur signification
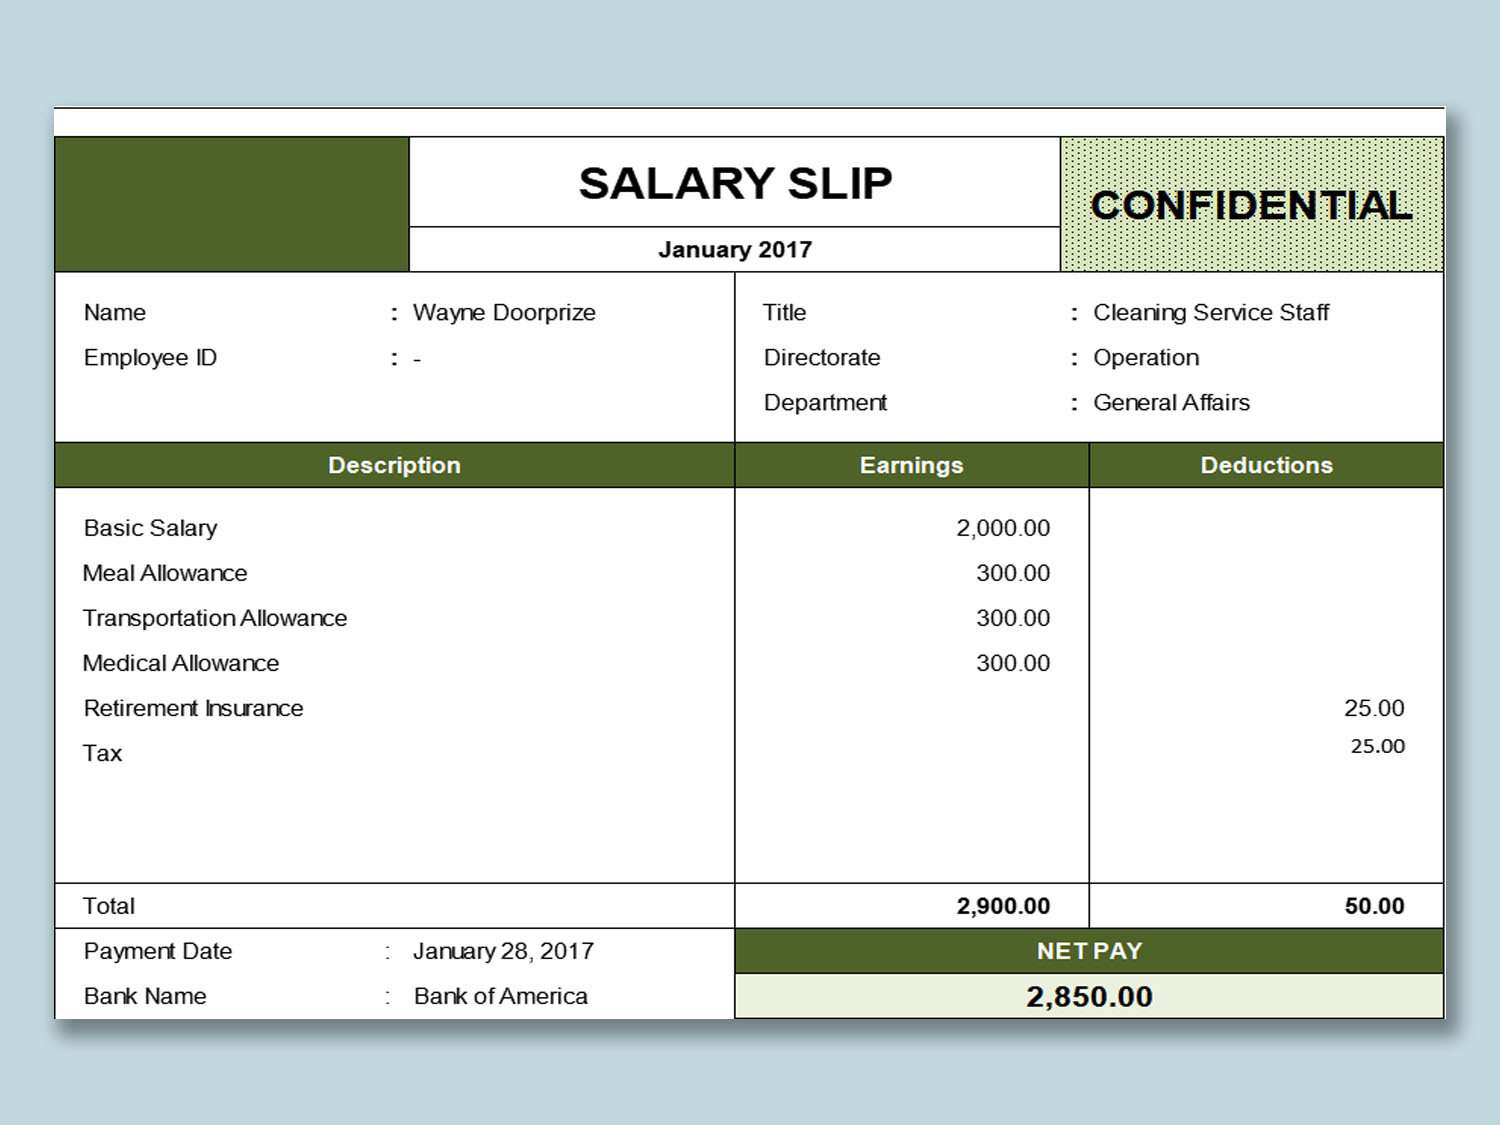
Une fiche de paie, aussi appelée bulletin de salaire, reprend plusieurs blocs d’informations indispensables à la bonne compréhension du salaire versé et des prélèvements effectués. Le premier élément à identifier est le salaire brut. Il correspond à la rémunération globale avant toute déduction, incluant le salaire de base ainsi que les primes, les heures supplémentaires et autres avantages en nature. Le salaire brut sert de base au calcul des cotisations sociales.
Ensuite, viennent les cotisations sociales, des retenues obligatoires prélevées pour financer la sécurité sociale, l’assurance chômage, la retraite complémentaire, entre autres. Ces cotisations sont partagées entre charges salariales, directement déduites du salaire brut, et charges patronales, supportées par l’employeur sans impact direct sur le salaire net versé au salarié.
Après déduction des charges salariales du salaire brut, on obtient le salaire net. Ce montant représente ce que le salarié perçoit effectivement, avant paiement éventuel de l’impôt sur le revenu à la source. Depuis 2019, l’impôt peut être prélevé directement sur le bulletin, ce qui réduit le net à payer.
L’net à payer est donc la somme finale, indiquée sur la fiche de paie, et représente ce que le salarié reçoit sur son compte bancaire à la date de paiement. Le document précise aussi la période de travail, le nombre d’heures effectuées, et parfois les congés éventuels pris ou restants.
Pour illustrer, un employé avec un salaire brut mensuel de 2 500 euros verra apparaître sur sa fiche environ 22 % de cotisations salariales retenues, soit autour de 550 euros. Le salaire net sera alors d’environ 1 950 euros, sur lequel un prélèvement à la source pourra venir s’ajouter.
Comment identifier et expliquer les cotisations sociales et les charges patronales sur le bulletin de salaire
Les cotisations sociales sont classées en plusieurs catégories, chacune finançant un régime de protection sociale particulier. On distingue notamment :
- La sécurité sociale
- L’assurance chômage (gérée par l’UNEDIC)
- Les retraites complémentaires (Agirc-Arrco pour les cadres et non-cadres)
- La contribution sociale généralisée (CSG) et la contribution au remboursement de la dette sociale (CRDS)
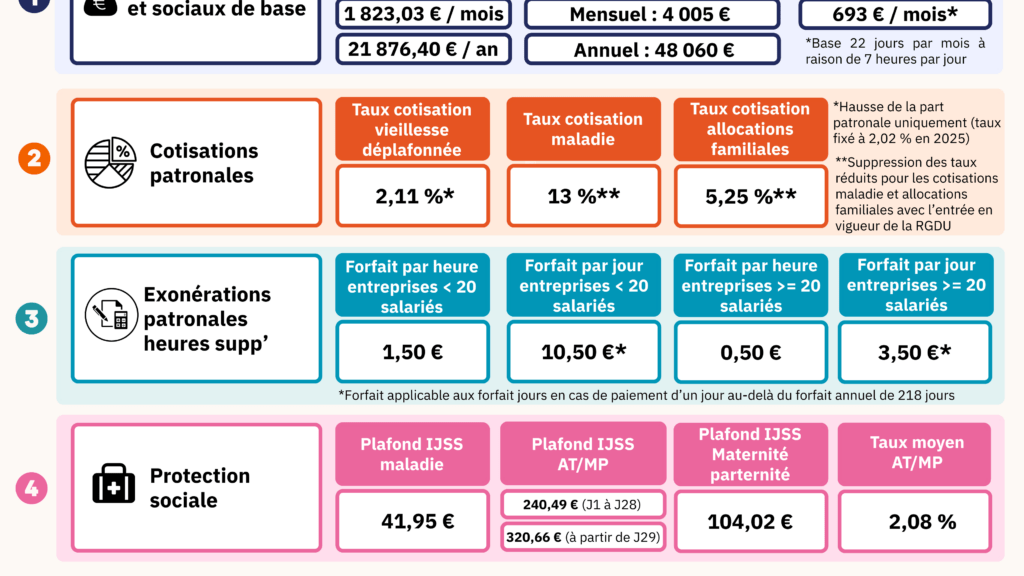
Chaque cotisation fait l’objet d’un taux de prélèvement précis appliqué sur le salaire brut, conformément à la réglementation en vigueur pour l’année 2026. Par exemple, la part salariale de la retraite complémentaire est de l’ordre de 7 à 8 %, alors que la part patronale peut atteindre près de 13 %. Ces montants sont répercutés dans le cadre des charges sociales SASU ou des autres formes juridiques d’entreprises.
Le tableau suivant présente des exemples de taux standards pour 2026 afin d’aiguiller la lecture. Ces taux évoluent chaque année selon les décisions gouvernementales et les accords sociaux. Il est conseillé de se référer au site officiel de l’URSSAF pour obtenir les taux actualisés.
| Type de cotisation | Taux salarié | Taux employeur | Base de calcul |
|---|---|---|---|
| Sécurité sociale maladie | 0,75% | 13% | Salaire brut |
| Assurance chômage | 2,40% | 4,05% | Salaire brut |
| Retraite complémentaire | 7,5% | 13% | Plafond de la sécurité sociale |
| CSG/CRDS | 9,2% | 0% | 90% du salaire brut |
Ces cotisations salariales sont déduites du salaire brut pour déterminer le net imposable. Elles sont obligatoires et font l’objet de reversements réguliers par l’employeur aux organismes sociaux. Les charges patronales, quant à elles, sont indiquées à part dans la fiche et traduisent le coût réel de l’employeur. Elles ne modifient pas le net à payer, mais impactent le budget total de la masse salariale.
Que signifie le salaire brut et comment calcule-t-on le salaire net ?
Le salaire brut correspond au montant total convenu dans le contrat de travail avant toute imposition ou retenue. Il est constitué du salaire de base, des heures supplémentaires, des primes (ancienneté, performance, etc.) et des avantages en nature comme la mise à disposition d’un véhicule ou d’un logement. Le salaire brut est la base de calcul des cotisations sociales et des impôts.
Le passage du brut au net à payer nécessite la soustraction des charges salariales. Ces charges couvrent notamment :
- Les cotisations d’assurance maladie, maternité, invalidité
- La cotisation assurance vieillesse
- Les contributions chômage
- La retraite complémentaire
- Les contributions sociales telles que la CSG et la CRDS
Il convient aussi de noter que le net à payer tient compte du prélèvement à la source de l’impôt sur le revenu lorsque celui-ci est effectif. Ainsi, un salarié peut constater une différence entre son salaire net imposable (celui mentionné sur sa fiche) et le net réellement payé si un taux d’impôt est appliqué.
Pour illustrer ce calcul, considérons une personne avec un salaire brut de 3 000 euros. En déduisant environ 22 % de cotisations salariales, soit 660 euros, le salaire net avant impôt s’établit à 2 340 euros. Si un taux de prélèvement à la source de 10 % s’applique, le net à payer sera alors de 2 106 euros. La fiche de paie doit toujours mentionner ces trois montants clairement.
Il est important que chaque fiche indique clairement la notion de « net imposable », « net à payer avant impôt », et « net payé ». Le salarié peut ainsi vérifier et comparer avec son relevé bancaire.
Quelles sont les informations obligatoires à vérifier impérativement sur un bulletin de salaire
Selon le Code du travail, la fiche de paie doit comporter un certain nombre d’informations obligatoires qui garantissent sa validité et sécurisent le salarié. Les principales mentions obligatoires sont au nombre de près de 20 mais on peut identifier les plus importantes :
- Identité et adresse de l’employeur
- Nom et emploi du salarié
- Période et nombre d’heures de travail
- Convention collective applicable
- Salaire brut et détail des primes
- Montant et taux des cotisations sociales et fiscales
- Salaire net imposable
- Net à payer avant impôt
- Montant de l’impôt sur le revenu prélevé à la source
- Date de paiement
- Le cumul annuel des salaires et des cotisations
En cas d’absence ou d’erreur sur l’un de ces points, le salarié peut demander une rectification auprès de l’employeur ou des représentants du personnel. À défaut, un recours est possible devant l’inspection du travail. Ces données assurent également la bonne tenue des écritures comptables et servent en cas de contrôle URSSAF ou de vérification par la DGFiP.
Le salarié doit aussi être vigilant quant aux mentions concernant les congés payés, les heures supplémentaires et leurs majorations. Tout manque de transparence peut causer un risque de redressement.
Enfin, bien conserver ses fiches de paie est indispensable. Leur conservation pendant au moins 5 ans est recommandée pour justifier des droits auprès des caisses de retraite ou de Pôle emploi. Consulter régulièrement un guide complet sur la fiche de paie permet d’être sûr de respecter toutes ces exigences.
Comment analyser le net à payer et comprendre les implications fiscales de votre fiche de paie
Le net à payer indique le montant final versé au salarié par son employeur, après déduction des cotisations sociales et du prélèvement à la source de l’impôt sur le revenu si applicable. Il représente la somme encaissée, qui financera les dépenses courantes du foyer. Analyser ce montant avec soin est crucial pour repérer d’éventuelles anomalies.
En fonction de la situation familiale et du taux d’imposition, le prélèvement à la source sur le bulletin de salaire pourra varier. Le taux personnalisé transmis par la DGFiP s’applique automatiquement, sauf choix du taux neutre par le salarié pour préserver la confidentialité de ses revenus. La fiche de paie doit alors afficher séparément le salaire net avant impôt et le montant de l’impôt retenu.
Le net à payer peut aussi être influencé par d’autres éléments comme les avances sur salaire, les remboursements de frais professionnels non imposables, ou les indemnités exceptionnelles. Ces données doivent être clairement identifiées et justifiées.
Il est également essentiel de vérifier l’exactitude des bases de calcul et des taux appliqués sur le bulletin ; une erreur de calcul peut entraîner un net trop faible ou au contraire un trop-perçu qui nécessite un ajustement futur.
Pour les employeurs, connaître l’impact des charges patronales sur le coût total de la rémunération complète la compréhension de la fiche. Ces charges varient fortement selon la taille de l’entreprise, le secteur d’activité, et les dispositifs d’exonération possibles, à l’instar de ceux expliqués dans cette ressource détaillée sur les charges sociales en SASU.
Voici une liste utile à vérifier systématiquement sur votre fiche de paie :
- Salaire brut indiqué
- Montant et taux de chaque cotisation
- Montant du prélèvement à la source
- Identification claire du net imposable et du net à payer
- Éventuels avantages en nature compensés
- Dates de période concernée et paiement
À retenir :
- Le salaire brut est la base du calcul des cotisations et du net à payer.
- Les cotisations sociales se composent de charges salariales et patronales distinctes.
- Le net à payer correspond au montant effectivement versé, après prélèvement à la source éventuel.
- La fiche de paie doit inclure un ensemble précis d’informations obligatoires selon la loi.
- Conserver ses fiches de paie est indispensable pour justifier ses droits sociaux et fiscaux.
Comment vérifier que ma fiche de paie est conforme ?
Il faut s’assurer que toutes les mentions légales y figurent, que les montants correspondent au contrat de travail et que les taux des cotisations sont bons. En cas de doute, un expert-comptable ou un service juridique peut être consulté.
Pourquoi mon salaire net à payer est-il différent du salaire net imposable ?
Le salaire net imposable correspond au montant avant prélèvement à la source de l’impôt sur le revenu. Le net à payer tient compte de ce prélèvement, et donc peut être inférieur au net imposable.
Quelles sont les conséquences d’une erreur sur ma fiche de paie ?
Une erreur peut engendrer un redressement URSSAF, un retard dans le calcul des droits sociaux ou fiscaux, voire un litige avec l’employeur. Il est donc important de la faire corriger rapidement.
Les charges patronales sont-elles indiquées sur la fiche de paie ?
Oui, elles figurent généralement sur le bulletin de salaire pour informer le salarié du coût total de sa rémunération, même si elles ne sont pas déduites du salaire brut.
Où puis-je trouver plus d’informations sur la gestion des bulletins de salaire ?
Des ressources fiables sont disponibles sur des sites spécialisés, comme ce guide sur la fiche de paie Lucca, qui expliquent en détail les différentes composantes et obligations.