La comptabilité d’engagement enregistre les opérations dès qu’un engagement juridique est pris, sans attendre le paiement ou l’encaissement effectif. Ce principe comptable permet de refléter de manière précise les charges et les produits qui appartiennent à l’exercice concerné, indépendamment de leur règlement. La comptabilité d’engagement est essentielle pour une bonne gestion financière, car elle garantit la fidélité des états financiers et offre une vision claire des obligations et des droits de l’entreprise.
Ce système distingue clairement la comptabilité d’engagement de la comptabilité de trésorerie, plus simple mais moins fidèle à la réalité économique. Appliquée notamment par les sociétés soumises au Plan Comptable Général (PCG) et les entreprises dépassant certains seuils, la comptabilité d’engagement impose des règles strictes de reconnaissance des charges à payer et des produits à recevoir. Cette lecture approfondie permettra de comprendre ses mécanismes, ses conséquences sur la gestion et le reporting financier des entreprises, ainsi que les implications pratiques pour la tenue des comptes et la comptabilité analytique.
Quels sont les principes comptables fondamentaux de la comptabilité d’engagement ?
La comptabilité d’engagement repose sur des principes comptables définis par le Plan Comptable Général et les normes comptables françaises. Le premier est le principe de séparation des exercices, qui impose d’enregistrer dans l’exercice les charges et produits auxquels elles se rapportent, même si leur paiement ou encaissement intervient ultérieurement. Cela signifie que des charges à payer, comme une facture reçue après la clôture mais relative à l’exercice écoulé, doivent être comptabilisées dans cet exercice pour refléter la réalité économique.
Un autre principe clé est la constatation des charges et produits dès la prise d’engagement juridique. Par exemple, un contrat signé engage l’entreprise à une prestation ou à un achat, générant une dette potentielle à inscrire en comptes fournisseurs (compte 401) ou en charges à payer (compte 408). De même, les produits liés à une vente doivent être enregistrés dès la livraison du bien ou la réalisation de la prestation, indépendamment du paiement reçu qui affectera les comptes clients (compte 411) ou produits à recevoir (compte 487).
Ce traitement permet d’éviter une distorsion dans le résultat comptable liée aux décalages de paiement. Sans cette méthode, une entreprise pourrait sous-estimer ses charges ou ses revenus d’une année à l’autre, ce qui fausserait la gestion, le calcul des impôts et les décisions stratégiques. Toute modification récente du Code de commerce, notamment en termes d’échéances de clôture, vient renforcer cette nécessité, en imposant un reporting fiable et précis à la date de clôture des comptes.
Pour illustrer, imaginons une entreprise ayant livré un produit en décembre, sans avoir reçu la facture du fournisseur au 31 décembre. Avec la comptabilité d’engagement, une écriture de charges à payer est passée (compte 408), par exemple :
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 606 | Achat de marchandises | 5 000 € | |
| 408 | Charges à payer | 5 000 € |
Cette écriture garantit que la charge liée à la marchandise est bien portée dans l’exercice où elle a été consommée, même si la facture sera reçue en janvier et payée en février. Ce principe contribue à une meilleure transparence et fiabilité des comptes.
Pourquoi la comptabilité d’engagement est-elle cruciale pour la gestion financière d’une entreprise ?
La comptabilité d’engagement joue un rôle central dans l’évaluation de la santé financière des entreprises. Elle permet d’avoir une connaissance précise et fidèle des obligations qu’une entreprise a contractées (engagements financiers) ainsi que des droits dont elle dispose. Cette précision est indispensable pour le pilotage, la prévision et la prise de décision.
Grâce à la comptabilité d’engagement, un dirigeant dispose d’une vision complète des charges à payer et produits à recevoir, même si les flux monétaires ne sont pas encore intervenus. Cela réduit le risque de mauvaises surprises liées à des dettes non anticipées ou des recettes attendues non comptabilisées. L’incidence est aussi notable pour le calcul du résultat comptable et l’établissement des indicateurs financiers comme l’EBE (Excédent Brut d’Exploitation) ou le résultat net. Ces indicateurs influent sur la capacité d’investissement, la solvabilité auprès des banques ou encore la valeur de l’entreprise en cas de cession.
Un autre atout de la comptabilité d’engagement réside dans sa compatibilité avec la comptabilité analytique. Les écritures liées aux coûts et produits peuvent être ventilées par activité, service ou chantier, permettant une analyse fine de la rentabilité. Par exemple, pour une entreprise de BTP, les charges à payer liées à un chantier sont imputées directement à celui-ci, ce qui facilite le contrôle des marges. Cette granularité est impossible à obtenir avec une comptabilité de trésorerie, qui ne reflète que les mouvements financiers.
Par ailleurs, ce mode de comptabilisation répond aux obligations réglementaires. Certaines entreprises, notamment les sociétés anonymes (SA) et les sociétés par actions simplifiées (SAS), doivent obligatoirement tenir une comptabilité d’engagement. De même, les seuils fixés par le Code de commerce pour la tenue des comptes annuels selon le PCG imposent ce principe aux entreprises dépassant certaines limites de chiffre d’affaires, total de bilan ou effectif.
Concrètement, ce principe offre plusieurs bénéfices :
- Précision des résultats : un meilleur reflet de la réalité économique et un rapprochement avec les flux juridiques.
- Anticipation des besoins de trésorerie : identification des charges non encore payées.
- Amélioration du reporting financier : conformité avec les normes comptables, facilitant les audits et inspections.
- Gestion optimisée des fournisseurs et clients : suivi rigoureux des comptes fournisseurs (401) et comptes clients (411) avec les engagements hors trésorerie (408, 487).
- Base fiable pour la fiscalité : amélioration de la déclaration des résultats imposables, évitant redressements fiscaux pour omission.
Exemple concret de gestion grâce à la comptabilité d’engagement
Une PME spécialisée dans la fourniture de matériel informatique reçoit en fin d’année plusieurs factures tardives concernant des équipements livrés en novembre. En établissant des charges à payer, le résultat comptable reflète ces dépenses, évitant une surévaluation bénéfique artificielle à l’exercice 2025. Par ailleurs, la société peut planifier ses règlements, préparer ses budgets et répondre aux exigences fiscales avec des comptes précis. Cela évite les corrections ultérieures difficiles à gérer.
Comment sont traitées les charges à payer et les produits à recevoir en comptabilité d’engagement ?
Les charges à payer représentent des dépenses engagées au cours d’un exercice mais non encore facturées ou réglées à la clôture. Pour les comptabiliser correctement, il est nécessaire d’identifier ces montants et de passer une écriture spécifique, généralement au débit d’un compte de charge (par exemple le compte 615 pour les services extérieurs) et au crédit du compte 408 « Charges à payer ».
En face, les produits à recevoir correspondent aux revenus attribuables à l’exercice, non encore facturés ni encaissés. Ils font l’objet d’une écriture analogue : un débit du compte « produits à recevoir » (compte 487 par exemple) et un crédit du compte de produits (comme le compte 706 « Prestations de services »). Cette reconnaissance garantit que les produits sont bien rattachés à la période où ils ont été réalisés.
Cette gestion exige une bonne organisation des documents et des informations. Le dirigeant doit s’assurer que toutes les factures reçues après la clôture mais relatives à l’exercice écoulé sont intégrées. De même, les ventes dont la facture n’est pas encore émise doivent faire l’objet d’un suivi rigoureux. Cela nécessite un dialogue étroit avec les différents services, notamment les achats, les ventes et la comptabilité.
Voici un tableau synthétique des principales écritures à passer pour les charges à payer et produits à recevoir :
| Situation | Compte débit | Compte crédit | Exemple de compte | Effet |
|---|---|---|---|---|
| Charges à payer (facture à recevoir) | Compte de charge | 408 Charges à payer | 615 – Services extérieurs | Enregistre une dépense non facturée |
| Produits à recevoir (facture non émise) | 487 Produits à recevoir | Compte de produit | 706 – Prestations de services | Enregistre un produit non facturé |
Du point de vue fiscal, ces opérations sont importantes car elles influencent le résultat imposable. Le non-enregistrement exposes à une sous-estimation du résultat, pouvant entraîner un redressement fiscal avec pénalités. La DGFiP rappelle d’ailleurs que la tenue correcte des comptes conformément aux principes comptables est un facteur déterminant lors de tout contrôle.
Particularités et cas fréquents
Dans certaines situations, comme pour les subventions à recevoir ou les loyers, l’enregistrement des produits à recevoir doit être anticipé en fonction de conditions contractuelles précises. De même, pour les charges exceptionnelles ou les provisions, la comptabilisation suit des règles spécifiques définies par le PCG et les normes comptables IFRS éventuellement applicables selon la taille de l’entreprise.
Les comptes fournisseurs (401) sont directement concernés par ces écritures. Un suivi précis permet d’éviter des retards de paiement, de gérer les échéances avec les organismes comme l’URSSAF, et de garantir la fiabilité du reporting financier. La comptabilité analytique, lorsqu’elle est utilisée, requiert aussi une imputation exacte de ces charges et produits à leurs centres de coûts respectifs.
Quel est l’impact de la comptabilité d’engagement sur le reporting financier et la comptabilité de gestion ?
Le reporting financier repose en grande partie sur la qualité et la fiabilité des comptes qui alimentent les états financiers : bilan, compte de résultat et annexes. La comptabilité d’engagement est un élément central de cette fiabilité. En respectant les principes comptables, les entreprises produisent des données cohérentes et exploitables pour les banques, actionnaires, fournisseurs et organismes de contrôle.
Le respect des engagements financiers dans les écritures comptables apporte ainsi un véritable contrôle, limitant les divergences et distorsions. Par exemple, les provisions pour charges à payer permettent de bien anticiper la sortie de trésorerie. Sans cela, les prévisions budgétaires risqueraient d’être faussées, conduisant à des tensions de trésorerie ou à un recours imprévu à des lignes de crédit coûteuses.
La comptabilité analytique tire également profit de la comptabilité d’engagement. En affectant précisément les charges à payer et produits à recevoir aux différents centres de coûts ou projets, le dirigeant obtient une vision détaillée de la rentabilité et peut identifier les leviers d’amélioration. Cette granularité est précieuse pour piloter les performances, anticiper les risques et optimiser les ressources.
En pratique, le logiciel comptable ou ERP doit être configuré pour intégrer ces écritures d’ajustement en fin d’exercice afin d’automatiser autant que possible le contrôle. Ce paramétrage évite les erreurs humaines, garantit la conformité aux normes et facilite la production de tableaux de bord adaptés aux besoins spécifiques de l’entreprise.
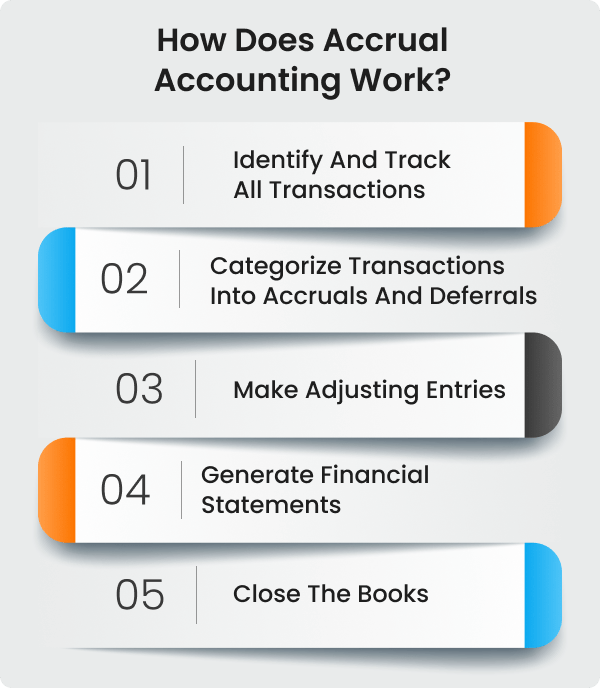
Voici une checklist à appliquer lors de la clôture comptable pour la comptabilité d’engagement :
- Identifier toutes les factures non reçues relatives à l’exercice clos.
- Contrôler les contrats et engagements en cours non encore comptabilisés.
- Passer les écritures de charges à payer et produits à recevoir correspondantes.
- Ventiler les charges et produits dans la comptabilité analytique par centre de coût.
- Valider les écritures par le responsable comptable ou expert-comptable.
- Vérifier la cohérence avec les relevés bancaires et balances auxiliaires.
Quels sont les défis et limites de la comptabilité d’engagement ?
Malgré ses avantages, la comptabilité d’engagement présente certains défis, notamment pour les petites entreprises ne disposant pas de ressources comptables spécialisées. La complexité des écritures de fin d’exercice, la gestion des charges à payer et produits à recevoir demandent rigueur et organisation. Une erreur dans la reconnaissance des engagements peut entraîner une mauvaise évaluation du résultat et du bilan.
Les risques liés au non-respect des principes comptables sont multiples : un redressement URSSAF si les périodes d’engagement sont mal respectées, des rejets de déclarations fiscales, ou des difficultés lors des audits externes. Il convient ainsi d’être vigilant sur les délais de conservation des justificatifs, notamment les contrats, bons de commande, bons de livraison et factures, pour justifier les écritures passées.
En outre, toutes les opérations ne sont pas toujours facilement identifiables. Par exemple, les produits à recevoir liés à des prestations complexes peuvent nécessiter une estimation en fonction de l’avancement réel, ce qui introduit une part d’appréciation et demande une expertise technique. Il faut parfois faire appel à un expert-comptable pour valider ces estimations, surtout dans un contexte d’audit ou de publication d’états financiers.
Enfin, la mise en place de la comptabilité d’engagement implique un coût organisationnel et parfois informatique. La formation des équipes, la mise à jour des logiciels, et le contrôle des processus sont indispensables pour assurer la fiabilité du système. Dans certains cas, la simplicité d’une comptabilité de trésorerie peut sembler attractive. Cependant, cette dernière ne convient qu’aux micro-entrepreneurs ou très petites structures non soumises à l’obligation du PCG.
Une bonne pratique pour limiter ces limites est de :
- Mettre en place un planning de clôture précis intégrant les étapes d’identification des engagements.
- Utiliser des outils de gestion automatisés pour le suivi des comptes fournisseurs et clients.
- S’associer régulièrement avec un expert-comptable pour contrôler la qualité des écritures.
- Former les collaborateurs aux notions clés de comptabilité d’engagement.
- Maintenir une traçabilité rigoureuse pour faciliter les contrôles et audits.
Quelles entreprises sont contraintes à tenir une comptabilité d’engagement ?
Les entreprises dépassant certains seuils légaux de chiffre d’affaires, total de bilan ou effectif, ainsi que les sociétés anonymes et sociétés par actions simplifiées, doivent obligatoirement utiliser la comptabilité d’engagement selon le Plan Comptable Général. Les micro-entrepreneurs ne sont généralement pas soumis à cette obligation.
Comment distinguer charges à payer et provisions pour charges ?
Les charges à payer correspondent à des dépenses déjà engagées, non encore facturées ou réglées à la clôture. Les provisions pour charges concernent des dépenses probables, dont le montant ou la date n’est pas certaine. Elles font l’objet d’une comptabilisation spécifique selon le PCG.
Quels risques en cas de non-respect de la comptabilité d’engagement ?
Le non-respect peut entraîner un résultat faussé, des redressements fiscaux, des pénalités URSSAF, ainsi que des difficultés lors des audits. La comptabilité inexacte peut aussi nuire à la crédibilité auprès des partenaires financiers.
Comment automatiser la gestion des engagements financiers ?
Il est conseillé d’utiliser un logiciel comptable paramétré pour enregistrer automatiquement les charges à payer et produits à recevoir lors de la clôture. Cela réduit les erreurs humaines et améliore la fiabilité du reporting. Une interface entre la gestion commerciale et la comptabilité peut automatiser le suivi des engagements.
Quel rôle joue la comptabilité d’engagement dans la gestion analytique ?
Elle permet d’affecter précisément les charges et produits aux différents centres de coût ou projets, facilitant ainsi l’analyse de rentabilité et l’optimisation des ressources. La comptabilité analytique repose sur ces enregistrements pour délivrer un reporting pertinent.