Le bilan comptable d’une association constitue un document fondamental permettant de visualiser la santé financière et la situation patrimoniale de l’organisme à un instant donné. Ce document, exigé pour certaines associations, constitue un outil essentiel pour assurer la transparence financière et faciliter la gestion associative. Ce guide pratique détaille la structure et les composantes clés d’un bilan comptable pour association, tout en intégrant les obligations légales françaises et les bonnes pratiques comptables. Il s’adresse aux dirigeants associatifs et à leurs conseillers pour sécuriser la tenue des comptes et garantir une communication claire avec les partenaires financiers.
Découvrir un exemple de bilan comptable pour association permet de mieux comprendre les notions de comptes annuels et d’états financiers, indispensables pour présenter un rapport financier cohérent. Ce guide pratique s’appuie sur les règles en vigueur, notamment le Plan Comptable Général (PCG) adapté aux associations, ainsi que sur les exigences déclaratives à respecter auprès des organismes tels que la DGFiP et le greffe du tribunal de commerce.
À travers une analyse détaillée, ce guide facilite l’interprétation des données financières, favorisant une analyse financière pertinente pour orienter les décisions stratégiques. La gestion associative exige un suivi rigoureux, et la qualité du bilan comptable est un vecteur de confiance auprès des membres, des financeurs publics et privés, et des autorités de contrôle.
Comment structurer un bilan comptable pour association conformément aux normes en vigueur
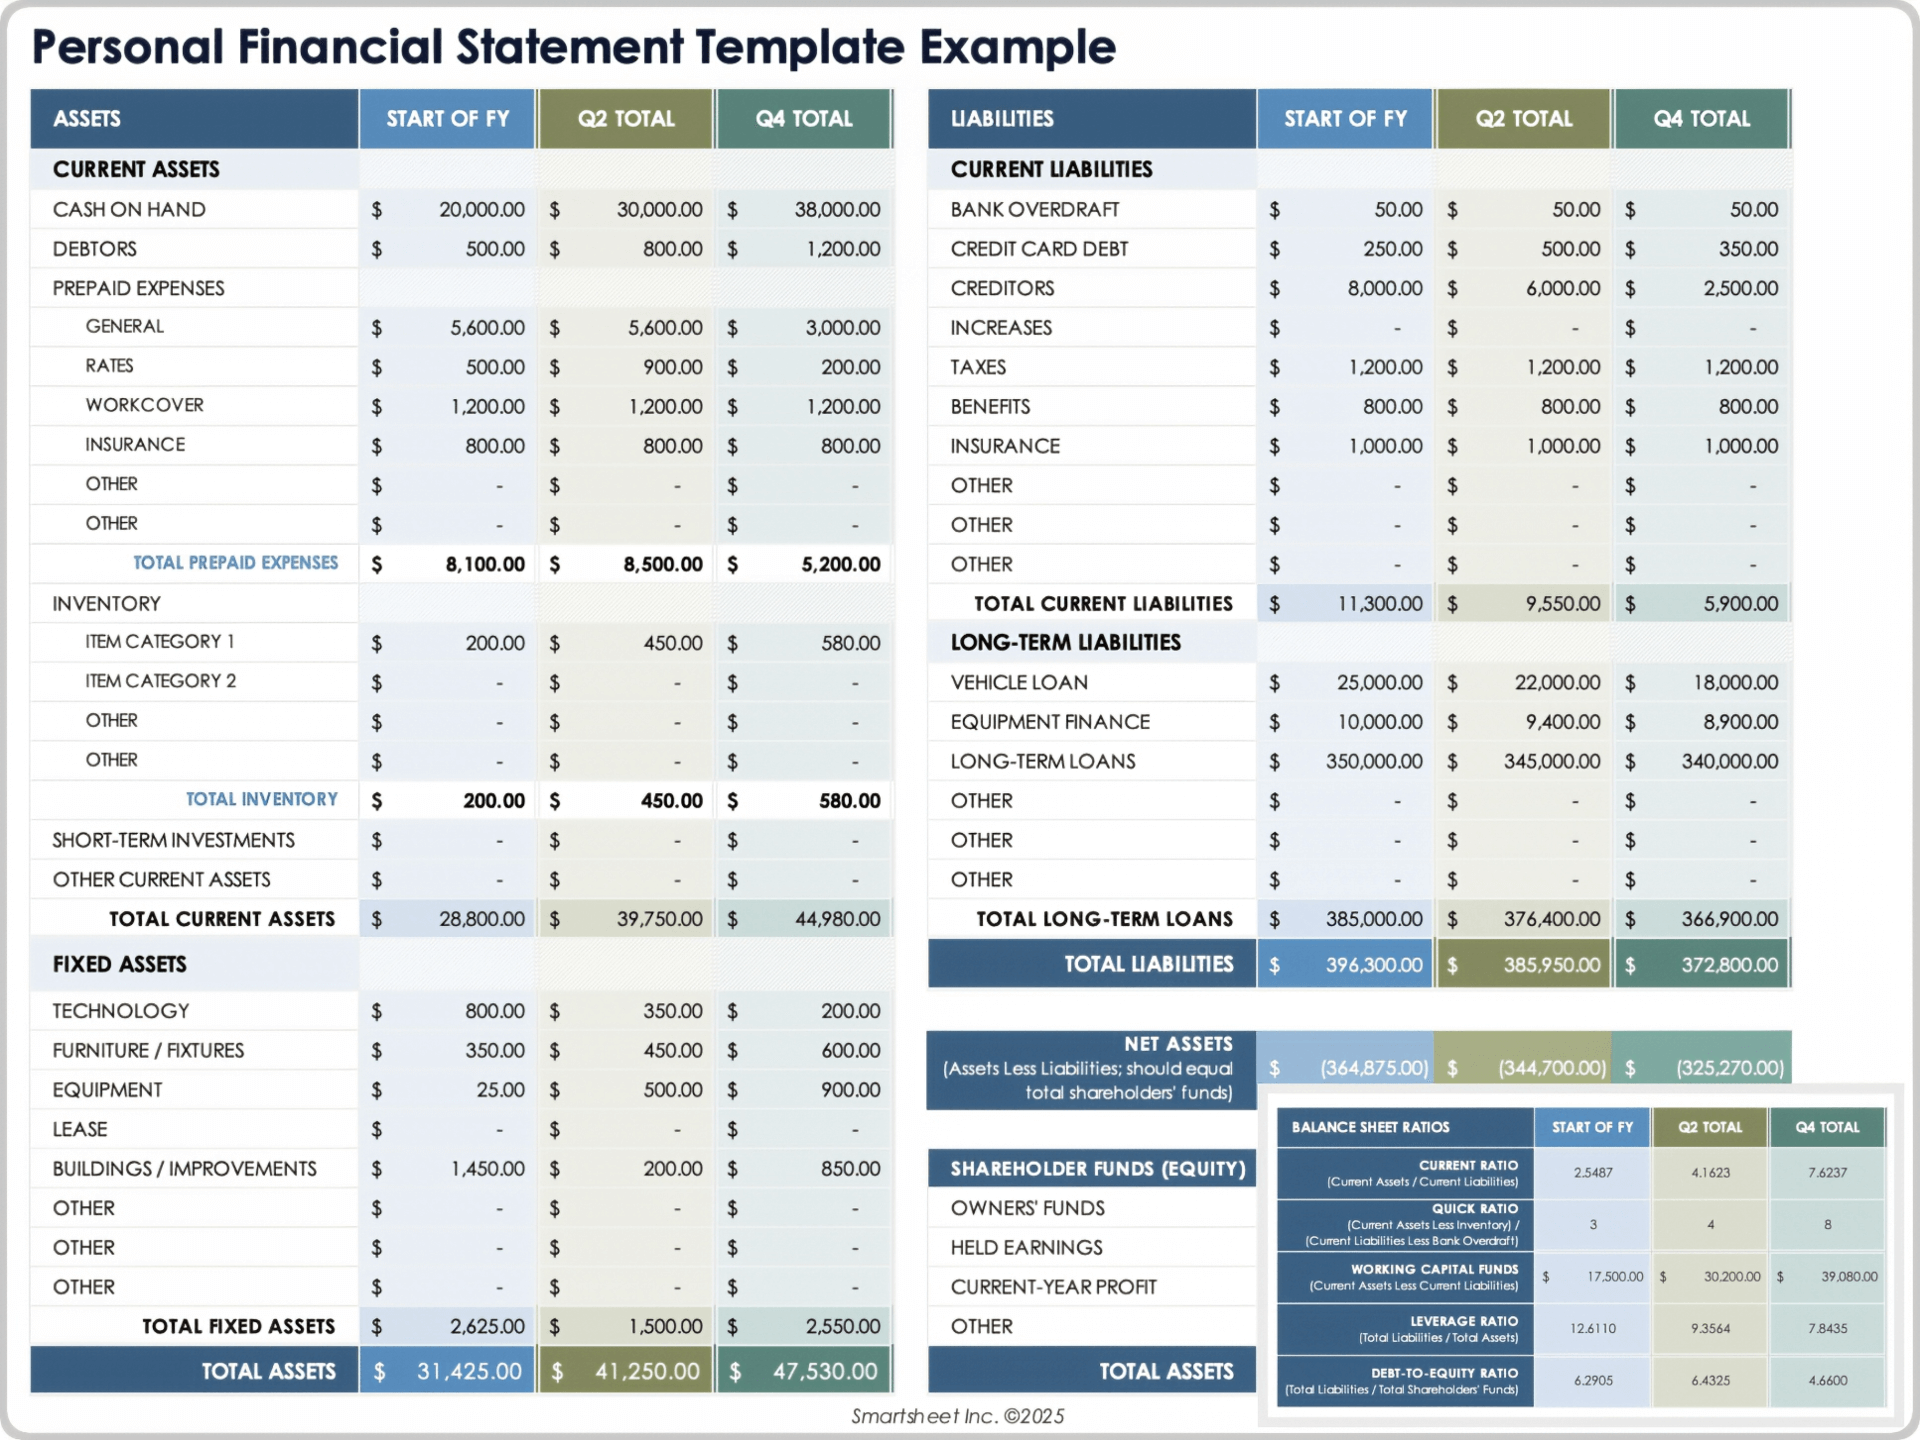
Le bilan comptable d’une association regroupe l’ensemble des éléments relatifs à son patrimoine à la date de clôture de l’exercice. Il doit obligatoirement distinguer l’actif, qui reflète les ressources et biens détenus, et le passif, qui présente les obligations et les fonds propres. Le Plan Comptable Général pour les associations propose une codification spécifique incluant les comptes de classe 1 à 7, adaptés aux caractéristiques associatives. En pratique, le bilan comprend les actifs immobilisés, circulants, la trésorerie ainsi que les fonds associatifs et les dettes.
La structure classique se divise en deux grandes parties :
- Actif : regroupe les immobilisations (comptes 20 à 28), les stocks (si applicable), les créances (comptes 40), les valeurs mobilières de placement (compte 50), et la trésorerie (comptes 51 et 53).
- Passif : intègre les fonds associatifs (fonds propres ou capitaux propres relevant des comptes 10 à 12), les provisions pour risques et charges (comptes 15), les dettes à court terme (comptes 40 à 44) et autres dettes financières (comptes 16).
Cette présentation, conforme à l’article L612-1 du Code de commerce pour les associations relevant du régime normal, aide à organiser les comptes annuels en respectant la transparence financière exigée par les partenaires. Le bilan est parfois accompagné d’un rapport financier détaillant les opérations majeures de l’année et fournissant un contexte à l’analyse financière.
À titre d’exemple, une association de taille moyenne déclarera ses immobilisations (ordinateurs, matériel audio, etc.) sous le compte 2183 (Matériel informatique) et distinguera sa trésorerie en banques (compte 512) et caisse (compte 53). Les dettes envers les fournisseurs apparaîtront en compte 401, tandis que les subventions à recevoir seront enregistrées en compte 4457.
Il est important de souligner que les petites associations peuvent bénéficier d’allègements comptables, mais la tenue rigoureuse d’un bilan aide à prévenir les risques de sanction liés à une mauvaise gestion financière ou à une absence de transparence devant les organismes de contrôle, notamment l’URSSAF et la DGFiP.
Quels sont les comptes annuels obligatoires pour les associations ? Détails et spécificités
En France, le caractère obligatoire de l’établissement des comptes annuels d’une association dépend principalement de sa taille, de ses recettes et de sa forme juridique. Les comptes annuels comprennent généralement le bilan comptable, le compte de résultat et une annexe explicative. La loi impose à certaines associations de déposer ces comptes auprès du greffe du tribunal de commerce ou de la préfecture.
Pour la plupart des associations, la tenue d’une comptabilité simplifiée s’avère suffisante. Toutefois, celles dépassant certains seuils financiers doivent adopter une comptabilité en partie double et respecter le cadre détaillé des comptes annuels. Ces seuils sont notamment fixés par les articles L612-1 et suivants du Code de commerce.
Voici les principaux documents composant les comptes annuels :
- Le bilan comptable : document détaillant les actifs et passifs.
- Le compte de résultat : il retrace les produits (dons, cotisations, subventions, ventes) et les charges (fonctionnement, frais du personnel, achats).
- L’annexe comptable : explicite les méthodes comptables utilisées et apporte des précisions complémentaires sur certains postes.
Par exemple, une association employant plus de 50 salariés ou réalisant un chiffre d’affaires supérieur à 3,1 millions d’euros doit obligatoirement déposer ses comptes annuels, conformément aux règles applicables aux sociétés commerciales.
Les comptes annuels apportent une base solide pour le rapport financier présenté à l’assemblée générale. Ils permettent à cette dernière d’évaluer la gestion associative sur l’exercice écoulé, tout en assurant un suivi réglementaire quant à la transparence financière exigée par les partenaires, tels les financeurs publics ou les donateurs.
Il est utile de rappeler certaines spécificités comptables des associations : les subventions reçues peuvent être inscrites en produits exceptionnels ou en produits de gestion courante, selon leur nature. Par ailleurs, les amortissements des immobilisations sont à suivre scrupuleusement pour respecter l’équilibre des comptes et assurer un état fiable des actifs.
| Type de document | Caractéristique | Obligation |
|---|---|---|
| Bilan comptable | État patrimonial (actif/passif) | Obligatoire selon seuils |
| Compte de résultat | Recettes et charges | Obligatoire selon seuils |
| Annexe comptable | Informations complémentaires | Obligatoire pour associations soumises à la comptabilité en partie double |
Pourquoi un bilan comptable est-il un outil crucial pour la gestion associative ?
Le bilan comptable offre une image synthétique mais complète de la situation financière d’une association. Il fournit des informations clés pour évaluer la capacité à faire face aux engagements financiers, la solidité des fonds propres et l’endettement. Cet instantané facilite la prise de décision et guide la stratégie associative.
Il apporte également de la transparence financière, élément indispensable à la confiance des membres et des financeurs. Par exemple, lors de la recherche de subventions publiques, les organismes financeurs exigent souvent la présentation d’états financiers validant la bonne gestion associative. Un bilan clair et précis est donc une arme de confiance et de crédibilité.
Pour un dirigeant associatif, analyser le bilan comptable révèle la répartition des ressources et engagements. Un excédent en fonds associatifs indique la capacité à investir dans des projets futurs. À l’inverse, un passif élevé peut alerter sur des risques financiers ou un besoin de réajustement budgétaire.
Prenons l’exemple d’une association culturelle qui présente au 31 décembre un bilan avec un actif immobilisé supérieur à 100 000 euros, financé principalement par ses fonds propres. Cela dénote une autonomie financière intéressante pour mener des projets à moyen terme. Si, dans le même temps, ses dettes fournisseurs atteignent 30 000 euros, un suivi rapproché est nécessaire afin d’éviter des tensions de trésorerie.
Le bilan doit donc être intégré au processus de gouvernance, présenté régulièrement aux membres, et analysé avec rigueur pour promouvoir une gestion associative saine et conforme aux attentes réglementaires.
Quelles bonnes pratiques pour assurer la conformité et la fiabilité du bilan comptable associatif ?
Assurer la fiabilité du bilan comptable d’une association passe par plusieurs bonnes pratiques clés. Tout d’abord, il est essentiel de respecter le cadre comptable applicable en utilisant le Plan Comptable Général adapté aux associations. Il faut veiller à une saisie rigoureuse, avec des justificatifs valides pour tous les enregistrements comptables (factures, reçus de subventions, relevés bancaires).
Un autre point important est la distinction claire des fonds propres, subventions d’investissement, provisions et dettes. Cette séparation garantit la transparence financière et facilite l’analyse financière. Par exemple, les réserves doivent être explicitement indiquées dans les fonds associatifs, afin de distinguer les ressources affectées des ressources libres.
La mise en place de procédures internes, comme un contrôle régulier des comptes par un commissaire aux comptes ou un expert-comptable, est vivement recommandée pour prévenir toute erreur ou fraude comptable. Ces contrôles garantissent aussi le respect des délais, notamment pour le dépôt des comptes annuels éventuels, limitant ainsi le risque de sanction administrative.
Enfin, il convient d’archiver soigneusement les documents comptables pendant au moins dix ans conformément à l’article L123-22 du Code de commerce. En cas de contrôle URSSAF ou DGFiP, cette traçabilité permet de justifier la régularité de la gestion associative et la conformité du rapport financier.
Voici une liste de points à vérifier systématiquement :
- Utilisation du Plan Comptable adapté aux associations
- Enregistrement complet et vérifié des opérations financières
- Respect des règles d’amortissement et de provision
- Contrôle régulier par un expert indépendant si possible
- Validation des comptes annuels et rapport financier par l’assemblée générale
- Archivage des pièces comptables pendant la période légale
Quels exemples concrets d’écritures comptables illustrent la réalisation d’un bilan pour association ?
Pour illustrer la préparation d’un bilan comptable, voici quelques exemples concrets d’écritures comptables faciles à comprendre pour un gestionnaire associatif.
Exemple 1 : Acquisition d’un matériel informatique
Une association achète un ordinateur pour 1 200 euros TTC, la TVA n’étant pas récupérable. L’écriture comptable enregistrée sera :
Débit 2183 (Matériel informatique) : 1 200 €
Crédit 401 (Fournisseurs) : 1 200 €
Exemple 2 : Réception d’une subvention de fonctionnement
Une subvention de 5 000 euros est versée par la mairie pour financer les activités. Cette recette est enregistrée ainsi :
Débit 512 (Banque) : 5 000 €
Crédit 74 (Subventions d’exploitation) : 5 000 €
Exemple 3 : Paiement d’une facture fournisseur
L’association règle une facture d’électricité de 300 euros par virement bancaire.
Débit 6062 (Frais d’électricité) : 300 €
Crédit 512 (Banque) : 300 €
Ces opérations influencent la présentation du bilan. Par exemple, l’acquisition de matériel figure en actif immobilisé. La subvention constitue une ressource dont une partie peut viser une contrepartie immédiate (charges) ou un élément de fonds associatif selon les règles d’affectation. Le paiement de charges diminue la trésorerie, impactant ainsi la partie actif circulant du bilan.
| Compte | Description | Débit | Crédit |
|---|---|---|---|
| 2183 | Matériel informatique | 1 200 € | |
| 401 | Fournisseurs | 1 200 € | |
| 512 | Banque | 5 000 € | |
| 74 | Subventions d’exploitation | 5 000 € | |
| 6062 | Frais d’électricité | 300 € | |
| 512 | Banque | 300 € |
Ces exemples rendent le processus accessible aux gestionnaires sans formation comptable approfondie, permettant d’établir un bilan comptable clair et conforme aux normes, avec un rapport financier cohérent et professionnel.
Une association doit-elle obligatoirement établir un bilan comptable ?
Oui, cela dépend de la taille de l’association et des seuils financiers. Les associations soumises à un régime normal doivent établir un bilan pour assurer la transparence financière et répondre aux obligations légales.
Quels documents comptables une association doit-elle déposer ?
Les associations soumises à certaines obligations doivent déposer le bilan comptable, le compte de résultat et l’annexe comptable auprès des autorités compétentes. Les seuils financiers déterminent ces obligations.
Comment assurer la fiabilité du bilan comptable associatif ?
Respecter le Plan Comptable, enregistrer toutes les opérations avec justificatifs, procéder à des contrôles réguliers et archiver les documents selon les prescriptions légales assurent sa fiabilité.
Quels sont les principaux postes d’un bilan comptable pour association ?
Les principaux postes sont les immobilisations, créances, trésorerie en actif, et les fonds associatifs, provisions, dettes en passif.
Le bilan comptable doit-il être présenté en assemblée générale ?
Oui, il doit être soumis à l’approbation de l’assemblée générale pour garantir la transparence financière auprès des membres et respecter les exigences réglementaires.