La gestion comptable des cryptomonnaies devient un enjeu incontournable pour les entreprises disposant d’actifs numériques. Face à la volatilité des marchés crypto et à la complexité des transactions blockchain, il est essentiel de maîtriser les règles spécifiques qui encadrent leur comptabilisation. Ce guide propose un panorama complet pour comprendre les obligations comptables, fiscales et de reporting financier liées aux cryptomonnaies en entreprise. En adoptant une rigueur adaptée, vous sécurisez vos opérations et évitez les risques de redressement tout en optimisant la gestion financière des actifs numériques.
Comment intégrer les cryptomonnaies dans la comptabilité d’une entreprise selon le Plan Comptable Général (PCG)
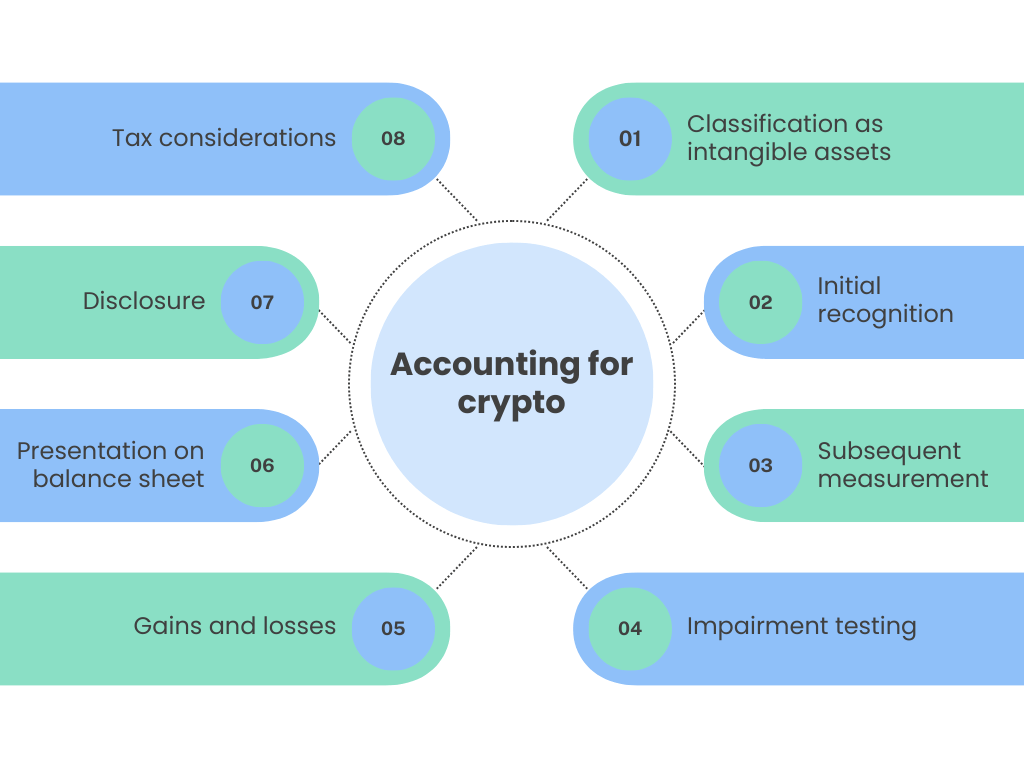
Les cryptomonnaies ne disposent pas d’un cadre comptable distinct dans le PCG, mais elles s’intègrent dans celui des actifs incorporels. En pratique, les actifs numériques détenus par une entreprise doivent être inscrits à l’actif du bilan, dans un compte spécifique d’immobilisations incorporelles ou de stocks selon l’usage. Il convient de distinguer la détention à long terme (investissement) de la détention pour la revente (stock).
Pour les cryptomonnaies conservées comme des investissements, le compte 205 « Immobilisations incorporelles » est utilisé. La valorisation initiale correspond au coût d’acquisition, incluant les frais directement liés à l’achat (ex. frais de transaction sur la blockchain). Cette valeur est conservée à l’actif à l’entrée. En fin d’exercice, une évaluation doit être réalisée. Si la valeur de marché a diminué durablement, une dépréciation doit être comptabilisée (compte 686 « Dotations aux provisions »).
En revanche, les cryptomonnaies détenues pour une activité commerciale de revente doivent figurer en stocks (compte 607 « Achats de marchandises » et 31 « Stocks »). Le suivi des entrées et sorties impose alors une gestion rigoureuse des prix d’acquisition, idéalement selon un mode de valorisation au coût moyen pondéré (CMP) ou au premier entré premier sorti (PEPS).
Chaque transaction en cryptomonnaie, qu’elle soit une acquisition, une cession ou un échange, génère une écriture comptable précise. Par exemple, l’achat de 10 ETH pour 15 000 € se comptabilisera ainsi : débit 205 « Immobilisations incorporelles » 15 000 €, crédit 512 « Banque » 15 000 €. Si la valeur s’apprécie à 20 000 € à la clôture, l’immobilisation reste à 15 000 €, la plus-value latente n’est pas comptabilisée, conformément au principe de non-reconnaissance des plus-values latentes en comptabilité française.
Un point crucial est la traçabilité des transactions blockchain. Les plateformes d’échange fournissent les extraits nécessaires pour justifier les montants utilisés et leur origine. Ces justificatifs sont indispensables en cas de contrôle fiscal ou d’audit numérique.
Quelles sont les obligations fiscales liées à la détention de cryptomonnaies par une entreprise en France ?
La fiscalité crypto évolue régulièrement, rendant impératif le suivi des règles en vigueur, notamment celles définies par la Direction Générale des Finances Publiques (DGFiP). Les entreprises doivent déclarer et intégrer les plus-values ou moins-values réalisées lors de la cession d’actifs numériques dans leur résultat imposable.
Selon l’article 38 sexies du Code général des impôts (CGI), les plus-values sur actifs numériques sont imposables selon le régime des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC) selon l’activité. Par exemple, pour une entreprise dont l’activité principale est la vente de biens ou services rémunérés en cryptomonnaies, les gains sont intégrés dans les BIC. Si l’entreprise effectue uniquement des opérations d’investissement, le régime des plus-values à long terme peut s’appliquer.
La TVA sur les opérations en cryptomonnaies suit les décisions de la Commission Européenne et du Conseil d’État. Les échanges de cryptomonnaies contre des devises fiat sont exonérés de TVA, car considérés comme des moyens de paiement. En revanche, la fourniture de services de minage ou d’intermédiation liés aux cryptomonnaies est généralement assujettie à la TVA au taux normal, 20 % en 2026.
Pour éviter tout risque de redressement, il est crucial que les entreprises déclarent correctement leurs opérations aux Services des Impôts des Entreprises (SIE). Une comptabilisation précise facilite la détermination du résultat fiscal et la déclaration sur le formulaire 2065 pour les sociétés soumises à l’impôt sur les sociétés (IS).
Voici un exemple d’imposition de plus-value à intégrer dans les résultats : une entreprise achète 10 bitcoins à 300 000 €, les revend à 350 000 €. La plus-value de 50 000 € est soumise à l’impôt sur les sociétés au taux en vigueur, 25 % en 2026, soit un impôt à payer de 12 500 €.
Enfin, les entreprises doivent veiller à la conservation des justificatifs pendant au moins 6 ans selon l’article L102 B du Livre des Procédures Fiscales pour pouvoir justifier leurs opérations en cas de contrôle.
Les spécificités fiscales des différents statuts juridiques
Le régime fiscal diffère selon le statut de l’entreprise. Une société de capitaux comme une SARL ou SAS sera imposée à l’impôt sur les sociétés, tandis qu’une entreprise individuelle repose sur l’impôt sur le revenu. Ces distinctions impactent la gestion de la fiscalité crypto et les obligations déclaratives.
Dans certains cas, un expert-comptable ou un conseiller fiscal pourra aider à optimiser la gestion fiscale tout en garantissant la conformité aux règles en vigueur.
Quelles bonnes pratiques adopter pour un reporting financier fiable des actifs numériques ?
Le reporting financier représente un enjeu majeur pour les entreprises engagées dans la gestion des cryptomonnaies. Pour assurer la fiabilité des comptes, il est nécessaire d’adopter des outils adaptés et une méthodologie rigoureuse.
La première étape consiste à tenir un registre détaillé des transactions blockchain, incluant plusieurs éléments essentiels : date, nature de la transaction, montants en crypto et en euros, cours de conversion officiel au moment de l’opération, frais associés, contreparties.
Les logiciels comptables traditionnels n’intègrent pas toujours automatiquement la gestion des actifs numériques. Il est donc conseillé d’utiliser des solutions spécialisées ou des modules additionnels pour assurer la synchronisation avec les plateformes d’échange et la traçabilité complète.
Un suivi régulier de la valeur des actifs est indispensable, notamment à chaque clôture d’exercice. Une évaluation fiable des cryptomonnaies détenues permet d’anticiper les provisions pour dépréciation si nécessaire, et d’informer correctement les partenaires financiers ou les organismes de contrôle.
Un autre point clé est la séparation claire des flux liés aux cryptomonnaies afin d’éviter toute confusion avec la trésorerie classique. Cette distinction facilite également la surveillance des risques liés à la volatilité des cours et la surveillance des mouvements suspects à des fins de conformité réglementaire.
Voici une liste de contrôle pour un reporting financier fiable sur les actifs numériques :
- Tenir un registre complet et quotidien des transactions crypto.
- Utiliser un logiciel comptable adapté ou un module crypto dédié.
- Appliquer une valorisation cohérente au coût historique ou au CMP.
- Vérifier régulièrement les cours de conversion en euros officiels.
- Garantir la conservation des justificatifs pendant au moins 6 ans.
Ces pratiques réduisent les risques d’erreur et sécurisent les processus en cas d’audit numérique.
Comment gérer efficacement les audits numériques spécifiques aux actifs cryptographiques en entreprise ?
Les audits portant sur les actifs numériques demandent une compréhension fine des spécificités techniques et comptables propres aux cryptomonnaies. L’audit numérique comprend la vérification des transactions blockchain, la confirmation des soldes et la conformité des enregistrements comptables.
Les auditeurs recherchent notamment la preuve de propriété des cryptomonnaies à travers les clés privées et les portefeuilles électroniques, le rapprochement des extraits de plateformes d’échange avec les écritures comptables, ainsi que la conformité aux règles fiscales.
Les entreprises doivent anticiper cette démarche en préparant un dossier complet incluant :
- Extracts blockchain détaillés des transactions.
- Relevés des plateformes d’échange validés.
- Justificatifs d’évaluation à chaque clôture.
- Copies des déclarations fiscales relatives aux cryptomonnaies.
- Documentation des procédures internes sur la gestion des actifs numériques.
Un audit réussi repose aussi sur la qualité de la collaboration avec le cabinet d’expertise comptable, la transparence des informations fournies, et la maîtrise des outils numériques utilisés pour le suivi. En cas de doute sur la comptabilisation ou la fiscalité, solliciter une expertise externe est la démarche la plus sûre.
Par exemple, une PME qui a intégré des cryptomonnaies dans son bilan doit présenter la trace complète des acquisitions, les justificatifs de conversion en euros et les éventuelles provisions pour dépréciation constituées. Tout manquement peut entraîner un redressement fiscal ou une obstruction à l’audit numérique.
Quels outils et méthodes privilégier pour optimiser la gestion financière des cryptomonnaies en entreprise ?
Au-delà des obligations réglementaires, la gestion optimale des cryptomonnaies repose sur l’utilisation d’outils adaptés ainsi que sur la formation des équipes en charge des actifs numériques.
On conseille de recourir à des plateformes sécurisées qui offrent des API permettant l’export automatique des données comptables. Cela limite les risques d’erreurs de saisie et facilite le rapprochement bancaire. Des logiciels comme CoinTracking, Kriptomat ou des modules intégrés aux ERP comptables peuvent répondre aux besoins des entreprises selon leur taille et leur activité.
La mise en place d’un tableau de bord financier dédié aux cryptomonnaies permet de visualiser en temps réel les variations de valeur des actifs et les flux entrants et sortants. Ce suivi favorise la prise de décision éclairée, notamment pour ajuster les stratégies d’investissement ou de trésorerie.
Voici un tableau comparatif des principaux outils adaptés à la comptabilité crypto pour les entreprises :
| Outil | Fonctionnalités clés | Adapté pour | Tarification indicative |
|---|---|---|---|
| CoinTracking | Import automatique, reporting fiscal, suivi des plus-values | PME, entreprises avec volume moyen de transactions | Abonnement mensuel à partir de 15 € |
| Kriptomat | Plateforme sécurisée, compliance, alertes valorisation | Startups, TPE | Gratuit avec services premium |
| Module ERP comptable | Intégration complète flux blockchain, reporting personnalisé | Grandes entreprises, groupements | Sur devis selon projet |
La formation des collaborateurs sur la nature des cryptomonnaies, les risques et la réglementation en vigueur complète la maîtrise de la gestion financière. Un audit périodique interne peut aussi valider la conformité des méthodes adoptées.
À retenir
- Les cryptomonnaies sont comptabilisées comme des actifs incorporels ou stocks selon leur usage.
- La fiscalité crypto dépend du régime d’imposition et de la nature des opérations réalisées.
- Un reporting financier précis et régulier est essentiel pour sécuriser la gestion des actifs numériques.
- L’audit numérique requiert une documentation complète et une traçabilité sans faille des transactions.
- La maîtrise des outils dédiés et la formation facilitent la conformité comptable et fiscale de l’entreprise.
Quelle valeur retenir pour l’évaluation des cryptomonnaies en comptabilité ?
La valeur d’entrée est le coût d’acquisition, incluant les frais associés. En cas de dépréciation durable, une provision doit être constituée. Les plus-values latentes ne sont pas comptabilisées.
Faut-il déclarer toutes les transactions en cryptomonnaies à l’administration fiscale ?
Oui, toutes les opérations doivent être enregistrées et intégrées dans la déclaration fiscale de l’entreprise selon leur nature, afin d’éviter tout risque de redressement.
Comment gérer les fluctuations de cours dans la comptabilité crypto ?
Les fluctuations n’impactent la valorisation au bilan que si elles sont durables et négatives. Les plus-values latentes ne sont pas comptabilisées à l’actif.
Quels documents conserver pour un audit crypto ?
Il faut conserver les extraits blockchain, relevés des plateformes, justificatifs d’évaluation et déclarations fiscales au moins 6 ans.
Quels sont les meilleurs outils pour automatiser la comptabilité crypto ?
Les solutions comme CoinTracking et les modules ERP spécialisés offrent l’automatisation, la traçabilité et un reporting adapté aux besoins des entreprises.