La fausse note de frais représente une problématique sensible au sein des entreprises, où la rigueur comptable est primordiale. Une telle fraude peut entraîner des conséquences lourdes pour l’entreprise, tant sur le plan financier que juridique. Il est essentiel de comprendre les risques encourus, les mécanismes de contrôle et les mesures de prévention à adopter pour limiter les impacts négatifs sur la gestion et la réputation de la société.
La complexité de ce type de fraude réside dans sa détection souvent tardive, d’où l’importance d’instaurer un contrôle interne strict et des procédures claires. Les conséquences varient également selon la nature de la fausse note, l’intention frauduleuse et la réaction de l’entreprise face à ces irrégularités.
Ce panorama détaillé aborde les risques liés à la fausse note de frais, les sanctions judiciaires et fiscales possibles, ainsi que les bonnes pratiques à mettre en œuvre pour sécuriser les remboursements et protéger la responsabilité des dirigeants et des collaborateurs.
Quels risques financiers et fiscaux engendre une fausse note de frais pour l’entreprise ?
Une fausse note de frais, c’est-à-dire la présentation volontaire ou involontaire d’une demande de remboursement contenant des informations inexactes ou des justificatifs falsifiés, peut avoir plusieurs répercussions financières immédiates. L’entreprise, qui comptabilise ces frais comme charges, enregistre ainsi des dépenses fictives entraînant une diminution artificielle de son résultat imposable. Cela fausse la comptabilité, avec des risques de redressement fiscal importants.
Au niveau comptable, le Plan Comptable Général (PCG) recommande l’imputation des notes de frais sur des comptes spécifiques tels que le compte 625 « Déplacements, missions et réceptions ». Lorsqu’une fausse note s’immisce dans ces écritures, l’entreprise risque non seulement une correction, mais aussi une remise en cause de l’ensemble des charges déduites relatives aux frais de déplacement par l’administration fiscale.
L’article 1732 du Code général des impôts (CGI) précise que les frais professionnels doivent être justifiés, datés et en rapport direct avec l’activité. L’absence ou la falsification de justificatifs peut conduire à un rejet de la déduction fiscale. Dans ce cas, l’entreprise devra réintégrer le montant des fausses notes dans son résultat imposable, augmentant ainsi la base taxable et, par conséquent, le montant de l’impôt sur les sociétés (IS) ou de l’impôt sur le revenu (IR) selon le régime fiscal.
Sur le plan financier, un remboursement indu constitue une perte effective pour l’entreprise. Cette perte peut atteindre des montants élevés selon la fréquence et le montant des fausses notes. Par ailleurs, elle nuit à la trésorerie et oblige souvent à engager des frais de recouvrement ou de contrôle supplémentaires.
De plus, la prise en compte des fausses notes peut altérer les indicateurs financiers, faussant les analyses budgétaires et la prise de décision stratégique au sein de la société.
Voici un exemple d’écriture comptable en cas de remboursement d’une fausse note de frais :
| Compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 625100 | Frais de déplacements – faux frais | 200 | |
| 467000 | Autres comptes débiteurs ou créditeurs | 200 |
Cette écriture illustre comment un faux remboursement affecte les comptes d’exploitation et les comptes de tiers.
Quelles sanctions juridiques et pénales peuvent découler d’une fraude liée aux notes de frais ?
La fausse note de frais est une forme de fraude qui peut être sanctionnée pénalement. Quand elle résulte d’une tromperie volontaire, les détenteurs de la fausse note, ainsi que, dans certains cas, les dirigeants de l’entreprise, peuvent être poursuivis pour détournement de fonds, abus de confiance ou faux et usage de faux.
Le Code pénal français prévoit des peines pouvant aller jusqu’à plusieurs années de prison, assorties d’amendes lourdes. Par exemple, l’article 441-1 punit le faux et usage de faux de trois ans d’emprisonnement et 45 000 € d’amende. Cette infraction vise la falsification de documents, ce qui englobe les justificatifs de frais modifiés ou inventés.
Au-delà des peines pénales, des sanctions disciplinaires peuvent aussi s’appliquer au salarié fautif, suivant le règlement intérieur de l’entreprise ou la convention collective applicable. Le licenciement pour faute grave est souvent la conséquence directe d’une fraude avérée.
Dans un cadre civique, l’entreprise peut engager une action en responsabilité contre le salarié fautif pour obtenir la restitution des sommes indûment perçues. Cette procédure judiciaire peut se combiner avec les poursuites pénales pour maximiser la protection de la société.
Il est également essentiel de noter que la responsabilité du dirigeant peut être engagée si ce dernier a manqué à son devoir de contrôle ou a encouragé d’une manière ou d’une autre cette fraude. La jurisprudence montre que la négligence dans la mise en place de procédures fiables de contrôle interne est souvent considérée comme une faute de gestion.
Un exemple concret : une TPE de service a détecté une anomalie lors d’un contrôle interne sur une note de frais de 500 € pour un repas. En analysant les justificatifs, l’entreprise a constaté qu’ils étaient falsifiés. Le salarié a été licencié pour faute grave, et une plainte a été déposée. La société a également récupéré la somme lors du procès civil.
Comment mettre en place un contrôle interne efficace contre les fausses notes de frais ?
Le contrôle interne est une mesure essentielle pour prévenir et détecter les fausses notes de frais dans une entreprise. Il s’appuie sur une organisation rigoureuse des flux, des responsabilités claires, ainsi que sur l’utilisation d’outils adaptés pour la vérification des justifications et le traitement des remboursements.
Premièrement, il est impératif de définir un processus clair d’approbation des notes de frais. Chaque dépense doit être accompagnée d’un justificatif conforme (facture, ticket, note de restaurant, etc.) comportant des informations complètes et vérifiables (date, montant, nature des frais, nom du bénéficiaire). Le responsable hiérarchique doit être chargé de valider ces pièces avant transmission au service comptabilité.
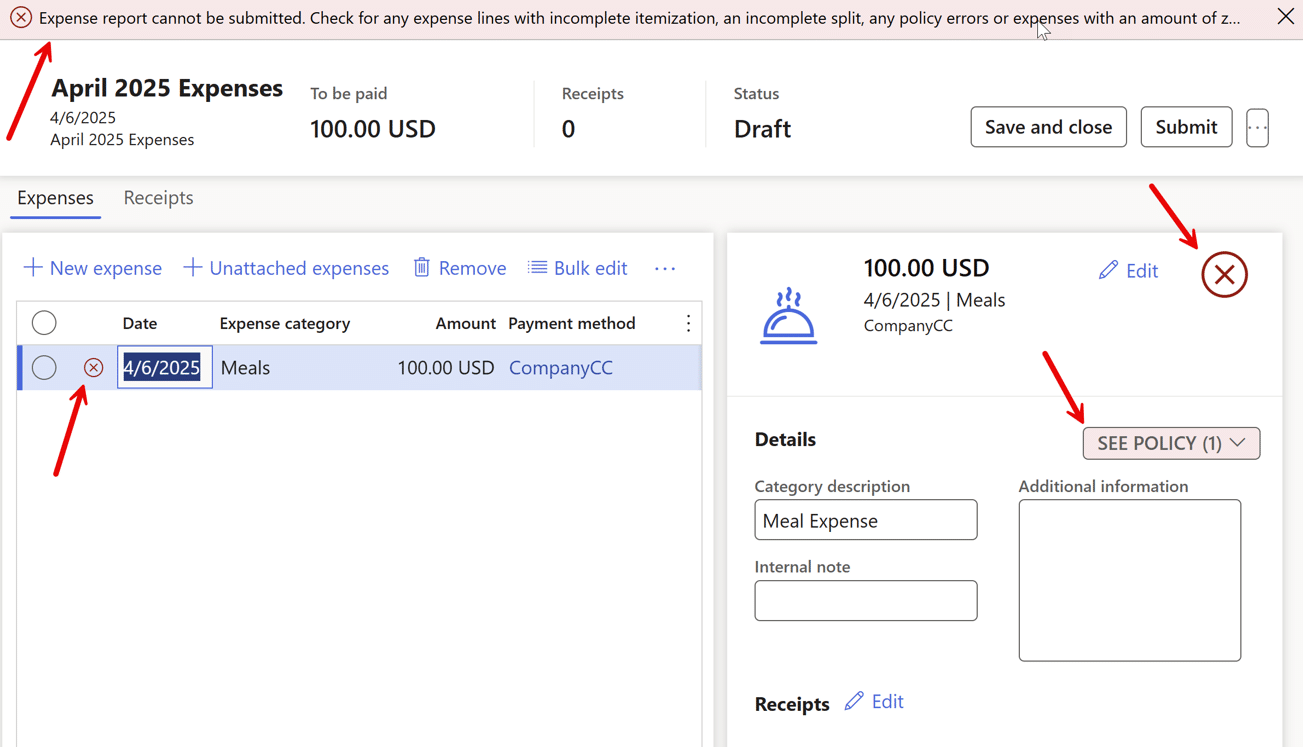
Ensuite, le recours à une solution dématérialisée de gestion des notes de frais facilite la traçabilité et réduit les risques d’erreur ou de falsification. Ces outils intègrent souvent des contrôles automatiques comme la détection des doublons, les plafonds de dépenses par nature ou position géographique.
Il convient également d’instituer un audit périodique des notes de frais. Cet audit peut être réalisé par la direction financière ou un expert-comptable externe. Il cible les anomalies, les écarts par rapport aux politiques internes et met en lumière les potentiels abus.
En dernier lieu, la formation des collaborateurs sur la législation en vigueur et les règles internes concernant les frais professionnels est un levier puissant pour faire connaître les risques et limiter la fraude.
Parmi les bonnes pratiques, on compte :
- Limiter le montant maximum remboursable selon les types de frais.
- Mettre en place un double contrôle : validation hiérarchique puis contrôle comptable.
- Exiger l’usage de cartes professionnelles pour certains frais.
- Documenter toute anomalie et conserver les traces des processus de validation.
- Actualiser régulièrement la charte des frais professionnels selon l’évolution réglementaire.
Voici un tableau résumant les étapes du contrôle interne :
| Étape | Description | Objectif |
|---|---|---|
| Collecte des justificatifs | Rassembler toutes les pièces conformes de la dépense | Garantir l’exactitude de la demande |
| Validation hiérarchique | Revue et approbation par le responsable direct | Vérifier la légitimité et le contexte |
| Contrôle comptable | Relecture et concordance par le service comptabilité | Éviter les erreurs ou fraudes |
| Remboursement | Effectuer le paiement validé au salarié | Respecter les délais et sécuriser la transaction |
| Audit périodique | Examen aléatoire des notes de frais | Détecter et rectifier les irrégularités |
Quelle est la responsabilité du dirigeant en cas de fausse note de frais dans l’entreprise ?
Le dirigeant d’entreprise porte une responsabilité importante concernant la gestion des notes de frais. Il doit s’assurer que les procédures internes sont conformes aux exigences légales et que le contrôle est effectivement appliqué. En cas de fausse note, la responsabilité du dirigeant peut être civile et pénale si le manquement au contrôle est avéré.
Sur le plan civil, selon l’article L225-251 du Code de commerce, le dirigeant doit rendre compte de sa gestion. L’absence de mise en place de contrôles adéquats peut entraîner sa mise en cause pour faute de gestion, qui peut ouvrir la voie à des demandes de réparation de la part des associés ou tiers.
Pénalement, un dirigeant qui encourage, tolère ou ne lutte pas contre les fraudes peut être poursuivi pour complicité ou non-assistance à personne en danger. Cela concerne notamment les cas où l’entreprise subit un préjudice financier important lié à de multiples fausses notes de frais non détectées.
Par ailleurs, la responsabilité sociale et en matière d’image est également un enjeu crucial. La révélation publique d’un cas de fraude au sein d’une PME ou TPE peut nuire gravement à sa réputation, au point de dégrader la confiance des partenaires et clients.
Il est indispensable que le dirigeant veille régulièrement à l’efficacité des contrôles internes et s’appuie sur des partenariats avec des experts-comptables et avocats pour sécuriser sa gestion.
Quelles stratégies de prévention adopter pour limiter les fausses notes de frais ?
La prévention des fausses notes de frais s’appuie sur une démarche proactive. Une politique claire et transparente doit être communiquée à tous les collaborateurs, accompagnée d’une charte des frais professionnels précisant les plafonds, les types de dépenses remboursables et les procédures à suivre.
Il est conseillé d’instaurer un climat de confiance, mais aussi de responsabilité. Par exemple, la signature d’un engagement écrit lors de la remise des notes de frais peut renforcer la prise de conscience des risques et des sanctions encourues.
L’intégration de technologies numériques spécifiques est également un levier. Ces solutions permettent d’automatiser une partie du contrôle, de gérer les taux de TVA applicables (dans la limite des règles fiscales françaises) et de rendre les processus plus fluides.
L’encadrement des montants remboursés est aussi une mesure préventive forte. Établir des seuils clairs permet de détecter rapidement les anomalies et constitue un indicateur lors des audits réguliers.
Enfin, organiser des sessions de sensibilisation sur la fraude et ses conséquences judiciaires et financières aide à instaurer une culture d’entreprise éthique et responsable.
- Élaborer une politique claire et partagée des notes de frais
- Mettre en place un système dématérialisé avec contrôles automatiques
- Former régulièrement les collaborateurs sur les risques et bonnes pratiques
- Réaliser des audits internes périodiques
- Imposer des seuils de validation adaptés aux réalités de l’entreprise
- Consigner un engagement écrit de respect des règles
Ces mesures conjuguées réduisent fortement la probabilité de fraude et sécurisent la gestion comptable quotidienne.
À retenir
- La fausse note de frais entraîne un risque fiscal et financier sérieux pour l’entreprise, pouvant aller jusqu’à des redressements et des amendes.
- Les sanctions pénales peuvent toucher aussi bien les salariés que les dirigeants, en cas de complicité ou de négligence avérée.
- Un contrôle interne performant est la clé pour prévenir efficacement ce type de fraude, fondé sur des procédures claires et des outils adaptés.
- La responsabilité du dirigeant est engagée s’il ne met pas en place les dispositifs nécessaires au bon contrôle des notes de frais.
- La prévention doit reposer sur une communication transparente, la formation et l’usage de solutions numériques pour garantir la fiabilité des remboursements.
Comment réagir en cas de suspicion de fausse note de frais ?
Il est conseillé d’engager une vérification rigoureuse, de suspendre le remboursement suspect, et de demander des explications au collaborateur tout en respectant les procédures internes. En cas de fraude avérée, une sanction disciplinaire peut être appliquée et une action en récupération engagée.
Combien de temps faut-il conserver les justificatifs des notes de frais ?
Les justificatifs doivent être conservés au minimum 6 ans, conformément aux obligations fiscales françaises, pour faire face à d’éventuelles vérifications ou contrôles.
Quels comptes comptables utiliser pour enregistrer les notes de frais ?
Les notes de frais sont généralement enregistrées dans le compte 625 « Déplacements, missions et réceptions ». Les remboursements effectués apparaissent sur le compte 467 « Autres comptes débiteurs ou créditeurs ».
La fausse note de frais peut-elle entraîner un redressement URSSAF ?
Oui. Si les remboursements comportent des éléments qui ne correspondent pas à des frais professionnels réels, l’URSSAF peut requalifier ces montants en salaires et appliquer des cotisations et pénalités.
Quelles sont les principales mesures pour sécuriser la gestion des notes de frais ?
Mettre en place une politique claire, un contrôle interne rigoureux, des outils de gestion dématérialisée, et former les collaborateurs sont les leviers essentiels.