Choisir la structure juridique adaptée à son projet d’entreprise est une étape décisive. La SARL (Société à Responsabilité Limitée), la CIE (Compagnie, terme parfois utilisé pour désigner des sociétés par actions ou coopératives) et la SCA (Société en Commandite par Actions) présentent chacune des caractéristiques précises en matière de responsabilité des associés, de capital social et de gestion d’entreprise. Comprendre les différences juridiques entre ces statuts permet de sécuriser le dirigeant dès la création et d’optimiser le fonctionnement quotidien.
La SARL séduit par sa simplicité de gestion et la limitation claire de la responsabilité au montant des apports. La SCA, plus complexe, offre une séparation nette entre commandités et commanditaires, modulant la responsabilité selon le type d’associé. La CIE, souvent associée à des structures par actions, favorise une autonomie de gestion étendue, mais exige une organisation rigoureuse. Ce décryptage pose les bases pour orienter le choix selon la taille de l’entreprise, le profil des associés et les ambitions de développement.
Les différences de régime fiscal, de formalités administratives et de pouvoir décisionnel soulignent l’importance de ce choix initial, qui conditionne la protection juridique et la flexibilité opérationnelle. La suite détaille ces distinctions et propose un cadre clair pour éviter les erreurs courantes potentielles.
Quelles sont les caractéristiques distinctives de la SARL face à la SCA et la CIE ?
La SARL est une forme très répandue pour les petites et moyennes entreprises. Elle permet de limiter la responsabilité de ses associés au montant des apports au capital social, conformément à l’article L223-1 du Code de commerce. En pratique, cela signifie qu’en cas de difficultés, les associés ne risquent pas leur patrimoine personnel au-delà de ce qu’ils ont investi. Cette structure requiert un capital social minimum fixé librement, généralement symbolique depuis les réformes récentes.
En comparaison, la SCA combine la nature des sociétés par actions et des sociétés en commandite. Elle distingue deux catégories d’associés : les commandités, responsables indéfiniment et solidairement, et les commanditaires, dont la responsabilité est limitée à leurs apports (articles L228-1 et suivants du Code de commerce). Cette double nature complexifie la gestion notamment sur les procédures de nomination et révocation des dirigeants. La SCA s’adresse souvent à des projets nécessitant à la fois un capital significatif et une gestion polyvalente, tout en redistribuant différemment les pouvoirs entre associés.
La CIE, terme moins formel en droit, désigne plutôt une société par actions ou autres formes collectives regroupées sous ce nom dans certains contextes. Son régime juridique varie donc largement, mais visera souvent une gestion déléguée à un conseil d’administration avec un capital social divisé en actions. La responsabilité des actionnaires (associés) est limitée au montant de leurs apports, mais la tenue d’assemblées générales, la publication des comptes annuels et la nomination d’un commissaire aux comptes sont fréquemment obligatoires selon la taille et le chiffre d’affaires.
Le tableau ci-dessous synthétise ces différences :
| Critère | SARL | SCA | CIE (société par actions) |
|---|---|---|---|
| Responsabilité des associés | Limitée aux apports | Commandités : indéfinie et solidaire Commanditaires : limitée aux apports |
Limitée aux apports |
| Capital social minimum | Libre (souvent 1€ symbolique) | Minimum fixé légalement (ex. : 37 000€ pour certaines SCA) | Minimum légal (ex. 37 000€ en SA) |
| Gestion | Gérant(s) associé(s) ou non | Gérant(s) commandité(s) uniquement | Président, conseil d’administration ou directoire |
| Formalités comptables | Obligatoires, simplifiées pour PME | Comptes annuels et commissaire aux comptes si seuils dépassés | Comptes annuels stricts et commissaire aux comptes obligatoire selon seuils |
Ce premier aperçu révèle que le choix s’appuie essentiellement sur le profil des associés, la structure du capital et le degré de formalisation souhaités. Pour les créateurs dont la responsabilité limitée et la gestion simple sont prioritaires, la SARL reste souvent la structure de choix privilégiée.
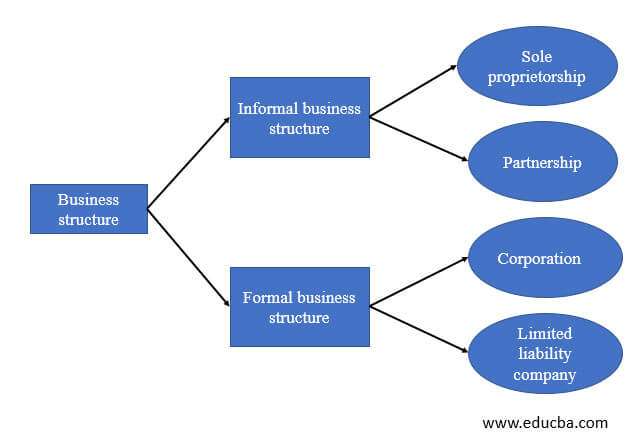
Comment la responsabilité des associés influe-t-elle sur le choix entre SARL, SCA et CIE ?
La responsabilité des associés est un élément fondamental dans le choix de la structure juridique. Elle détermine les risques financiers encourus en cas de difficultés de l’entreprise. Le cadre légal définit clairement ces niveaux de responsabilité afin de protéger le patrimoine personnel des associés tout en fixant les règles d’engagement.
Dans une SARL, la responsabilité est strictement limitée au montant des apports. Cela signifie que si une société rencontre des pertes ou fait face à un redressement URSSAF par exemple, les créanciers ne peuvent saisir que les biens appartenant à la société, tandis que le patrimoine personnel des associés est protégé, sauf en cas de faute de gestion ou d’abus de biens sociaux. Cette protection est un point fort pour les TPE et PME, souvent lancées avec des capitaux modestes.
La SCA présente une particularité : les associés commandités ont une responsabilité illimitée et solidaire. Ils peuvent donc voir leur patrimoine personnel engagé, ce qui impose une forte confiance et un engagement important. Les commanditaires, à l’inverse, restent protégés jusqu’à concurrence de leurs apports. Cette dualité répond à des besoins spécifiques, par exemple dans des secteurs où le dirigeant principal assume le pilotage complet avec un risque accru, tandis que d’autres investisseurs souhaitent limiter leur exposition.
Enfin, dans les sociétés par actions regroupées sous l’appellation CIE, tous les actionnaires bénéficient d’une responsabilité limitée à leur apport. Cette configuration est très courante pour des entreprises de taille intermédiaire à grande, qui recherchent une capitaux plus importants via l’émission d’actions, tout en limitant l’exposition des investisseurs. Le cadre de gestion est plus normé, avec des obligations accrues sur la transparence et la tenue comptable pour sécuriser les tiers.
Un dirigeant confronté à un choix entre ces statuts doit impérativement évaluer :
- Le niveau de risque qu’il est prêt à prendre sur son patrimoine personnel
- Le rôle de chacun dans la gestion de l’entreprise, notamment la distinction entre gestionnaires actifs et financiers passifs
- Les attentes des associés ou investisseurs potentiels en matière de protection ou de pouvoir
La sécurité juridique du statut choisi sera un point clé pour éviter par exemple une complication lors de la liquidation judiciaire, un risque de redressement fiscal ou social, ou encore une contestation entre associés.
Pourquoi la gestion d’entreprise et les formalités administratives diffèrent-elles entre SARL, SCA et CIE ?
La structure juridique détermine directement les règles de gouvernance et les formalités qu’une entreprise doit respecter. Cela impacte fortement le temps consacré à la gestion et les coûts associés, des éléments à prendre en compte par tout dirigeant, surtout s’il n’est pas familier avec les complexités administratives.
La SARL offre une gouvernance simplifiée avec un ou plusieurs gérants, qui peuvent être associés ou non. Les décisions importantes se prennent en assemblée générale avec un quorum clair, facilité pour les petites entreprises. Le Code de commerce impose des obligations comptables simplifiées pour les SARL de moins de 50 salariés et qui respectent certains seuils de chiffre d’affaires, ce qui réduit la charge administrative. La tenue d’un compte comptable adapté à la formation est encouragée pour une bonne maîtrise des opérations (détails sur le compte comptable formation).
La SCA impose, en raison de sa structure duale, une gestion plus rigoureuse. Seuls les commandités peuvent diriger et engager la société, ce qui impose une bonne formalisation des pouvoirs. Les commanditaires restent généralement exclus des décisions courantes mais participent aux assemblées. Les formalités de constitution incluent souvent une publication au greffe du tribunal de commerce et parfois la nécessité d’un commissaire aux comptes selon le capital social et le chiffre d’affaires.
Dans une CIE organisée en société par actions, la gouvernance est assurée soit par un conseil d’administration dont le président dirige la société, soit par un directoire accompagné d’un conseil de surveillance. Cela entraîne des obligations accrues en matière de tenue d’assemblées générales, décisions collectives, et publication des comptes annuels au greffe. Cette complexité est souvent justifiée pour des entreprises à fort développement ou cotées.
Pour synthétiser, la gestion d’entreprise sous chaque forme évolue selon ces paramètres :
- SARL : gestion souple, gérance simple, formalités adaptées aux PME
- SCA : double gestion, responsabilité différenciée, formalités plus lourdes
- CIE : gouvernance formalisée, conseil d’administration, obligations légales puissantes
Cette classification montre que le choix de la structure juridique doit aussi prendre en compte le profil du dirigeant, son expérience, et sa capacité à gérer les aspects administratifs qui peuvent devenir un facteur limitant ou générateur de risques en cas de mésentente ou d’erreur comptable.
Quels impacts ont le capital social et la répartition des parts dans SARL, SCA et CIE ?
Le capital social reflète la valeur apportée par les associés lors de la création de la société. Il conditionne non seulement la responsabilité des associés, mais aussi la crédibilité vis-à-vis des partenaires, banques et fournisseurs. Chaque structure juridique impose des règles particulières qui influencent le montant et la liberté de répartition des parts sociales ou actions.
Dans une SARL, le capital social peut être fixé librement, souvent à un euro symbolique, ce qui permet une constitution rapide avec peu de capitaux requis. Les parts sociales sont réparties selon les apports, et leur transmission est encadrée pour protéger le maintien d’une certaine cohésion entre associés (article L223-14 du Code de commerce). La gestion de ces parts est majoritairement volontaire et nécessite un accord des autres associés pour l’entrée de nouveaux associés.
Pour la SCA, le capital social minimum légal est généralement plus élevé, car la structure vise à associer des investisseurs importants. Les actions détenues par les commanditaires sont librement négociables, tandis que le pouvoir des commandités ne dépend pas nécessairement de leur part. Cette différence est essentielle pour structurer le contrôle et responsabiliser les dirigeants tout en assurant des possibilités d’investissement.
Dans une CIE, surtout quand il s’agit de société anonyme (SA), le capital social minimum doit être au moins de 37 000 euros. Les actions sont librement négociables, ce qui facilite l’entrée et la sortie des investisseurs. Cette liquidité est un avantage pour les entreprises cherchant à lever des fonds rapidement mais elle nécessite un cadre légal plus strict pour éviter les conflits et assurer la transparence.
Un tableau comparatif met en évidence ces aspects :
| Élément | SARL | SCA | CIE (SA) |
|---|---|---|---|
| Capital social minimum | Libre (souvent 1 euro symbolique) | Minimum légal élevé (ex : 37 000€) | Minimum légal (37 000€ minimum) |
| Transmission des parts/actions | Encadrée avec agrément des associés | Actions commanditaires négociables, commandités non | Actions librement négociables |
| Droits de vote | Proportionnels aux parts | Commandités détiennent le pouvoir, commanditaires votent selon actions | Voix à l’assemblée proportionnelle aux actions détenues |
| Attractivité pour investisseurs | Faible à moyenne | Moyenne à élevée | Élevée, surtout pour levée de fonds |
Le choix du capital social et de la répartition des parts est un levier stratégique pour le développement et la gouvernance future. Il est conseillé de se faire accompagner afin d’éviter une mauvaise configuration qui pourrait compliquer l’accès au crédit ou engendrer un blocage décisionnel.
Comment évaluer la pertinence d’une SARL, CIE ou SCA pour votre projet d’entreprise ?
La sélection du statut le plus adapté repose sur une analyse multidimensionnelle prenant en compte les caractéristiques spécifiques de chaque structure ainsi que les objectifs du projet entrepreneurial. Plusieurs critères doivent être analysés avant de trancher :
- Nature et taille du projet : pour une TPE ou PME avec peu d’associés, la SARL garantit la simplicité et la protection juridique. Pour un projet mobilisant des capitaux importants et différents profils d’investisseurs, la SCA ou une société par actions (CIE) sera plus appropriée.
- Profil des associés : s’il existe un besoin clair de distinguer les associés actifs des investisseurs passifs, notamment en répartissant la responsabilité différemment, la SCA offre cette souplesse. La CIE est plutôt utilisée pour des investisseurs cherchant de la liquidité.
- Gestion et pouvoirs : la gestion allégée d’une SARL est un plus pour ceux qui préfèrent une organisation simple. La CIE peut favoriser une gestion plus structurée et cette dimension peut être nécessaire selon la taille ou les ambitions.
- Capital et financement : selon la capacité à mobiliser un capital initial et le besoin de lever des fonds, la capacité d’émission d’actions en CIE est privilégiée, la SARL combinant souvent un capital plus restreint.
- Fiscalité et charges sociales : bien que chaque structure soit fiscalement soumise à l’impôt sur les sociétés par défaut, des options de régime fiscal peuvent s’appliquer, affectant la rémunération des dirigeants et la distribution des dividendes.
Un dirigeant doit également s’assurer de respecter les différentes règles URSSAF applicables à chaque statut et organiser dès le départ des procédures rigoureuses de tenue comptable et de déclaration. Une mauvaise appréciation des règles peut entraîner des redressements lourds. Le recours à un expert, notamment pour une convention collective ou la rédaction de statuts complexes, est recommandé dans les cas de doute.
Voici une liste de vérification rapide pour orienter le choix :
- Y a-t-il plusieurs associés actifs et passifs ? Pencher vers SCA.
- Le capital est-il important et sujet à une levée de fonds ? Considérer une CIE.
- Recherche-t-on une gestion simple, avec une responsabilité limitée ? Préférer la SARL.
- Les formalités administratives ou comptables sont-elles maîtrisables ? Adapter le choix en conséquence.
- Les obligations en matière de fiscalité et de charges sociales sont-elles claires ?
Qu’est-ce qui distingue principalement la SARL de la SCA ?
La SARL limite la responsabilité des associés au montant de leurs apports et offre une gestion souple. La SCA distingue les commandités, responsables indéfiniment, des commanditaires, dont la responsabilité est limitée au capital apporté.
Peut-on changer facilement de structure juridique après création ?
Changer de statut juridique est possible, mais complexe. Cela suppose souvent une dissolution et recréation de la société, avec formalités au greffe et modifications fiscales.
Quel capital social faut-il pour créer une SARL en 2026 ?
Le capital social minimum est libre, souvent 1 euro symbolique, mais il doit rester cohérent avec les besoins financiers de l’entreprise.
Quels sont les risques fiscaux liés à un mauvais choix de structure ?
Un mauvais choix peut entraîner des redressements fiscaux ou URSSAF, notamment en cas de mauvaise déclaration de rémunération ou de distribution de dividendes.
Doit-on nommer un commissaire aux comptes dans une SARL ?
La désignation d’un commissaire aux comptes est obligatoire si la société dépasse certains seuils légaux (effectif, chiffre d’affaires, total bilan).
Pour approfondir les aspects spécifiques à la gestion des salariés ou aux structures, le dirigeant peut consulter des ressources dédiées comme la convention collective expert comptable ou étudier les phénomènes liés à la fiche de paie et gestion des salaires. Les connaissances délivrées facilitent les démarches et contribuent à une entreprise sécurisée aussi bien sur le plan juridique que comptable.