Le calcul de l’amortissement d’un fonds de commerce en 2026 consiste à répartir comptablement le coût d’acquisition de ce bien incorporel sur sa durée d’utilisation estimée. Cette opération s’inscrit dans les obligations comptables des entreprises détenant un actif immobilisé, notamment le fonds de commerce, qui regroupe éléments incorporels tels que la clientèle, l’achalandage ou le droit au bail. La méthode la plus couramment appliquée en 2026 est la méthode linéaire, avec un amortissement étalé sur la durée d’exploitation prévue, mais la méthode dégressive peut aussi s’avérer pertinente dans certains cas. Calculer cet amortissement avec rigueur permet d’aligner la comptabilité sur la réalité économique et de sécuriser votre gestion fiscale.
Quelles sont les règles comptables pour l’amortissement d’un fonds de commerce en 2026 ?
En comptabilité française, un fonds de commerce est inscrit à l’actif immobilisé du bilan dans le compte 207 « Fonds commercial et droit au bail ». Contrairement à certains actifs matériels, l’amortissement du fonds de commerce dépend de sa viabilité économique et non d’une usure physique. Ainsi, l’arrêté de 2026 continue d’exiger que l’entreprise détermine une durée d’amortissement représentative de la période sur laquelle elle pense bénéficier de l’apport commercial.
La norme comptable invite à adopter une amortissement linéaire par défaut, en étalant uniformément la valeur d’acquisition sur une durée généralement comprise entre 5 et 10 ans. Cette durée reflète la capacité d’exploitation commerciale tout en restant prudente vis-à-vis d’une éventuelle dépréciation rapide de l’actif.
Il est obligatoire d’évaluer la valeur résiduelle du fonds, souvent nulle pour un fonds, sauf cas particuliers où un droit de revente subsiste. Cette valeur résiduelle doit être déduite du montant amortissable. Le calcul d’amortissement sera donc :
- Montant d’acquisition – valeur résiduelle = base amortissable
- Base amortissable ÷ durée d’amortissement = dotation annuelle
Pour la comptabilisation, la charge d’amortissement est enregistrée au débit du compte 6811 « Dotations aux amortissements – immobilisations incorporelles » et la dépréciation au crédit du compte 2807 « Amortissement des fonds commerciaux ».
Il est nécessaire de rappeler que le Code général des impôts (CGI) limite certaines déductions fiscales sur l’amortissement des fonds. En particulier, en cas d’absence de justification d’une durée d’amortissement, l’administration fiscale peut remettre en cause les charges déduites. L’entreprise doit donc garder des documents attestant la validité de la durée retenue.
Par ailleurs, il faut distinguer que si le fonds de commerce est acquis par une société soumise à l’impôt sur les sociétés, les règles d’amortissement s’appliquent normalement. En revanche, pour les entreprises individuelles relevant du régime réel, certaines options fiscales peuvent influer. D’où l’importance de s’assurer auprès du SIE (Service des impôts des entreprises) dont vous dépendez, pour vérifier les modalités exactes.
Des exceptions existent notamment pour les fonds obtenus par voie d’apport ou d’échange dans une fusion ou scission, où la valeur inscrite fait l’objet d’une attention particulière dans le bilan d’ouverture. L’amortissement doit alors remettre en cause l’intégralité ou une partie en fonction de la valeur économique.
Comment appliquer la méthode linéaire pour votre calcul d’amortissement ?
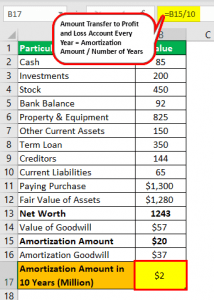
La méthode linéaire est la plus simple et la plus fréquemment utilisée pour calculer l’amortissement d’un fonds de commerce. Elle consiste à répartir de façon uniforme la charge sur chaque exercice comptable durant la durée d’utilisation estimée.
Concrètement, si une entreprise acquiert un fonds de commerce pour un montant de 150 000 euros, avec une durée d’exploitation estimée à 7 ans et une valeur résiduelle nulle, le calcul est :
- Base amortissable : 150 000 €
- Durée d’amortissement : 7 ans
- Dotation annuelle = 150 000 € ÷ 7 = 21 428,57 €
Chaque année, la charge à comptabiliser sera donc de 21 428,57 euros, permettant d’abaisser progressivement la valeur nette comptable du fonds.
L’écriture comptable à passer sera :
| Compte | Intitulé | Montant (€) |
|---|---|---|
| 6811 | Dotations aux amortissements – immobilisations incorporelles | 21 428,57 |
| 2807 | Amortissement des fonds commerciaux | 21 428,57 |
Cette méthode facilite également les projections financières sur plusieurs années, car le montant annuel reste fixe. À noter, tout changement dans la durée ou la valeur résiduelle implique une réévaluation et un ajustement des annuités.
Elle convient notamment aux fonds ne subissant pas de modification importante de leur valeur au cours du temps. L’amortissement continuera jusqu’à extinction complète de la valeur comptable, ce qui sécurise la comptabilité et répond aux attentes du greffe du tribunal de commerce voire de la DGFiP lors de contrôles.
Quand et comment utiliser la méthode dégressive pour amortir un fonds de commerce ?
La méthode dégressive consiste à appliquer un taux d’amortissement plus élevé les premières années, ce qui accélère la dépréciation comptable du fonds de commerce. Cette méthode traduit une perte de valeur plus rapide au début de la durée d’exploitation. En 2026, son usage est moins courant pour les fonds commerciaux, mais demeure envisageable dans certaines configurations, notamment lorsque la nature du fonds suppose une usure économique forte au début de l’exploitation.
En pratique, l’application de la méthode dégressive repose sur un coefficient multiplicateur qui dépend de la durée d’amortissement initialement retenue en linéaire :
- Pour une durée de 3 ou 4 ans : coefficient 1,5
- Pour une durée de 5 ou 6 ans : coefficient 2
- Pour une durée de 7 à 8 ans : coefficient 2,5
Par exemple, pour un fonds acheté 150 000 euros amortissable sur une durée linéaire de 7 ans, le taux annuel serait 14,29 % (1/7) multiplié par 2,5 soit 35,72 % la première année, entraînant une forte charge amortissable comptabilisée dès les exercices initiaux. Cela permet de réduire le bénéfice imposable plus rapidement.
En revanche, cette méthode implique un calcul plus complexe, avec diminution progressive de la base amortissable grandissante du cumul des dotations passées. Les écritures sont ajustées annuellement et exigent une bonne tenue comptable.
Attention cependant, la méthode dégressive n’est applicable que pour des durées d’amortissement inférieures à 10 ans et uniquement si l’entreprise justifie de l’obsolescence rapide du fonds. La DGFiP peut émettre des réserves en l’absence de justification claire.
Les entreprises cherchant à mettre en œuvre ce mode doivent donc appuyer leur choix sur une analyse économique détaillée et des documents probants, afin d’éviter un rejet fiscal. Cette méthode est plus adaptée aux fonds liés à un secteur très concurrentiel ou soumis à une forte évolution technologique ou commerciale.
Comment gérer des cas particuliers et les incidences fiscales de l’amortissement d’un fonds de commerce ?
Le calcul amortissement ne peut ignorer les spécificités fiscales et cas particuliers liés au fonds de commerce. Un cas fréquent concerne les fonds acquis par apport en nature lors de la création de société ou d’augmentation de capital. La valeur retenue doit alors être validée par un commissaire aux apports ou expert indépendant, avec un plan d’amortissement adapté.
De même, un fonds à valeur intrinsèque pouvant varier (exemple : droit au bail très favorable renouvelable) peut nécessiter un traitement au cas par cas, avec une surveillance accrue des dépréciations et provision. Le Code de commerce impose une réévaluation régulière de ces actifs au bilan.
D’un point de vue fiscal, seules les dotations aux amortissements correspondant à la durée réelle d’utilisation sont déductibles. L’administration fiscale vérifie la cohérence entre durée économique et durée d’amortissement. Un amortissement trop rapide peut être redressé.
Par ailleurs, il faut considérer que le fonds de commerce n’est pas assujetti à la TVA au moment de son acquisition, contrairement aux investissements corporels. Cela ne dispense pas pour autant d’une comptabilisation rigoureuse qui impacte le résultat imposable et donc la base d’imposition aux cotisations sociales URSSAF.
Enfin, en cas de cession ou liquidation du fonds, l’amortissement cumulé et la valeur nette comptable enregistrée doivent être analysés précisément pour établir un prix de vente fiscalement correct. L’irrégularité dans ces calculs peut entraîner des sanctions ou des redressements.
Il est conseillé de conserver tous les justificatifs liés à l’acquisition et à l’estimation de la durée d’amortissement, car la prescription fiscale s’étend sur 3 ans à compter de la date de dépôt de la déclaration. Sans preuve, les calculs pourront être contestés lors d’un contrôle.
Quels outils et bonnes pratiques pour sécuriser le calcul amortissement du fonds de commerce ?
Mettre en place une méthode fiable de calcul amortissement passe par la maîtrise des règles comptables mais aussi l’utilisation d’outils adaptés. De nombreux logiciels comptables permettent d’intégrer directement les données d’achat du fonds, d’appliquer une méthode linéaire ou dégressive et de générer les écritures automatiquement.
L’actualisation des durées d’amortissement selon les évolutions de valorisation ou d’exploitation est essentielle. Ne pas hésiter à réévaluer annuellement ces durées, surtout si des modifications d’activité surviennent.
Parmi les points de vigilance :
- Vérifier la cohérence entre la valeur comptable nette et la valeur économique réelle du fonds.
- Tenir compte des conseils en comptabilité pour choisir entre linéaire et dégressif.
- Conserver les pièces justificatives des acquisitions, expertises et décisions d’amortissement.
- Respecter les échéances fiscales pour limiter les risques de redressement URSSAF ou DGFiP.
- Anticiper les besoins de révision en cas de changement significatif de l’exploitation.
Pour faciliter l’intégration de ces pratiques, il est judicieux de se former aux numéros de comptes et règles comptables spécifiques. Pour cela, il existe des ressources tels que le guide des comptes comptables dédiés à la formation et à la gestion des immobilisations, très utiles pour les dirigeants non comptables. Ces formations aident à mieux comprendre la structuration des écritures et éviter les erreurs dans les plans comptables.
Quelle est la durée d’amortissement recommandée pour un fonds de commerce ?
La durée varie généralement entre 5 et 10 ans, choisie en fonction de la viabilité économique anticipée du fonds. Le choix doit pouvoir être justifié en cas de contrôle fiscal.
Peut-on amortir un fonds de commerce indéfiniment ?
Non, l’amortissement s’étale sur une durée définie et ne peut pas être infini. Si la durée de vie est incertaine, des provisions pour dépréciation peuvent être envisagées mais pas un amortissement continu.
La méthode dégressive est-elle toujours avantageuse ?
Elle peut être intéressante pour couvrir un risque de perte rapide de valeur, mais elle doit être justifiée. Sinon, la méthode linéaire reste la norme la plus sécurisée.
Comment enregistrer comptablement l’amortissement d’un fonds de commerce ?
La dotation annuelle est inscrite au débit du compte 6811 et au crédit du compte 2807, ce qui permet de faire baisser la valeur nette comptable du fonds.
Quelles sont les sanctions en cas de mauvaise comptabilisation de l’amortissement ?
Des redressements fiscaux peuvent être appliqués, notamment si la déduction fiscale est rejetée. Une mauvaise gestion comptable peut entraîner aussi des contrôles plus poussés et des pénalités.