La TVA sur la marge est un régime spécifique de la taxe sur la valeur ajoutée qui s’applique uniquement à certaines opérations, souvent dans le cadre de revente de biens d’occasion ou d’objets spécifiques. Ce système consiste à appliquer la TVA non pas sur le prix total de vente, mais sur la différence entre le prix d’achat et le prix de vente, appelée marge. Ce mécanisme évite une double imposition pour les biens ayant déjà été soumis à la TVA lors de leur première vente. Le fonctionnement précis de la TVA sur la marge dépend du régime fiscal de l’entreprise, du type d’opérations réalisées, ainsi que de la nature des biens concernés.
La TVA sur la marge est utilisée principalement par des assujettis à la TVA qui interviennent dans des domaines spécifiques comme la vente d’objets d’occasion, la gestion de débarras, ou encore la liquidation d’actifs. Ce régime présente des particularités comptables et fiscales importantes que chaque dirigeant d’entreprise doit maîtriser pour assurer une conformité optimale et éviter les risques de redressement fiscal. Découvrez dans cet article les principes fondamentaux de la TVA sur la marge, son fonctionnement, ses applications concrètes, ainsi que les modalités de calcul et d’exonération.
Comprendre le fonctionnement de la TVA sur la marge et son cadre légal
La taxe sur la valeur ajoutée sur la marge est un mécanisme particulier prévu à l’article 297-1° du Code général des impôts (CGI). Elle concerne spécialement les opérations de revente de biens d’occasion, d’objets d’art, de collections ou d’antiquités, réalisées par un assujetti qui a lui-même acquis ces biens auprès de particuliers ou dans le cadre de certaines opérations comme la vente aux enchères. L’objectif principal est d’éviter une double imposition de la TVA, car les biens d’occasion ont souvent déjà intégré la TVA lors de leur première mise sur le marché.
Concrètement, ce régime fiscal s’applique uniquement si le vendeur n’a pas récupéré la TVA lors de l’achat du bien. Ainsi, la base taxable se limite à la marge réalisée, soit la différence positive entre le prix de vente et le prix d’achat. Le taux de TVA applicable est le taux normal en vigueur, soit actuellement 20 % en France, sauf exceptions prévues par la loi.
Par ailleurs, cette disposition ne s’applique pas à tous les types de biens. Les véhicules d’occasion bénéficient d’un régime spécifique, tenant compte d’autres règles en matière de calcul de la TVA sur la marge. En pratique, la TVA sur la marge concerne notamment :
- Les biens meubles d’occasion (meubles, objets d’art, collections, antiquités) ;
- Les biens acquis dans le cadre de certaines ventes aux enchères publiques organisées par des commissaires-priseurs ;
- Les biens vendus par des entreprises ayant procédé à leur achèvement, transformation ou réparation.
Il est donc essentiel pour un dirigeant de bien identifier le régime fiscal applicable à ses opérations pour choisir le régime adéquat et éviter tout risque de sanction lors d’un contrôle de la DGFiP (Direction Générale des Finances Publiques).
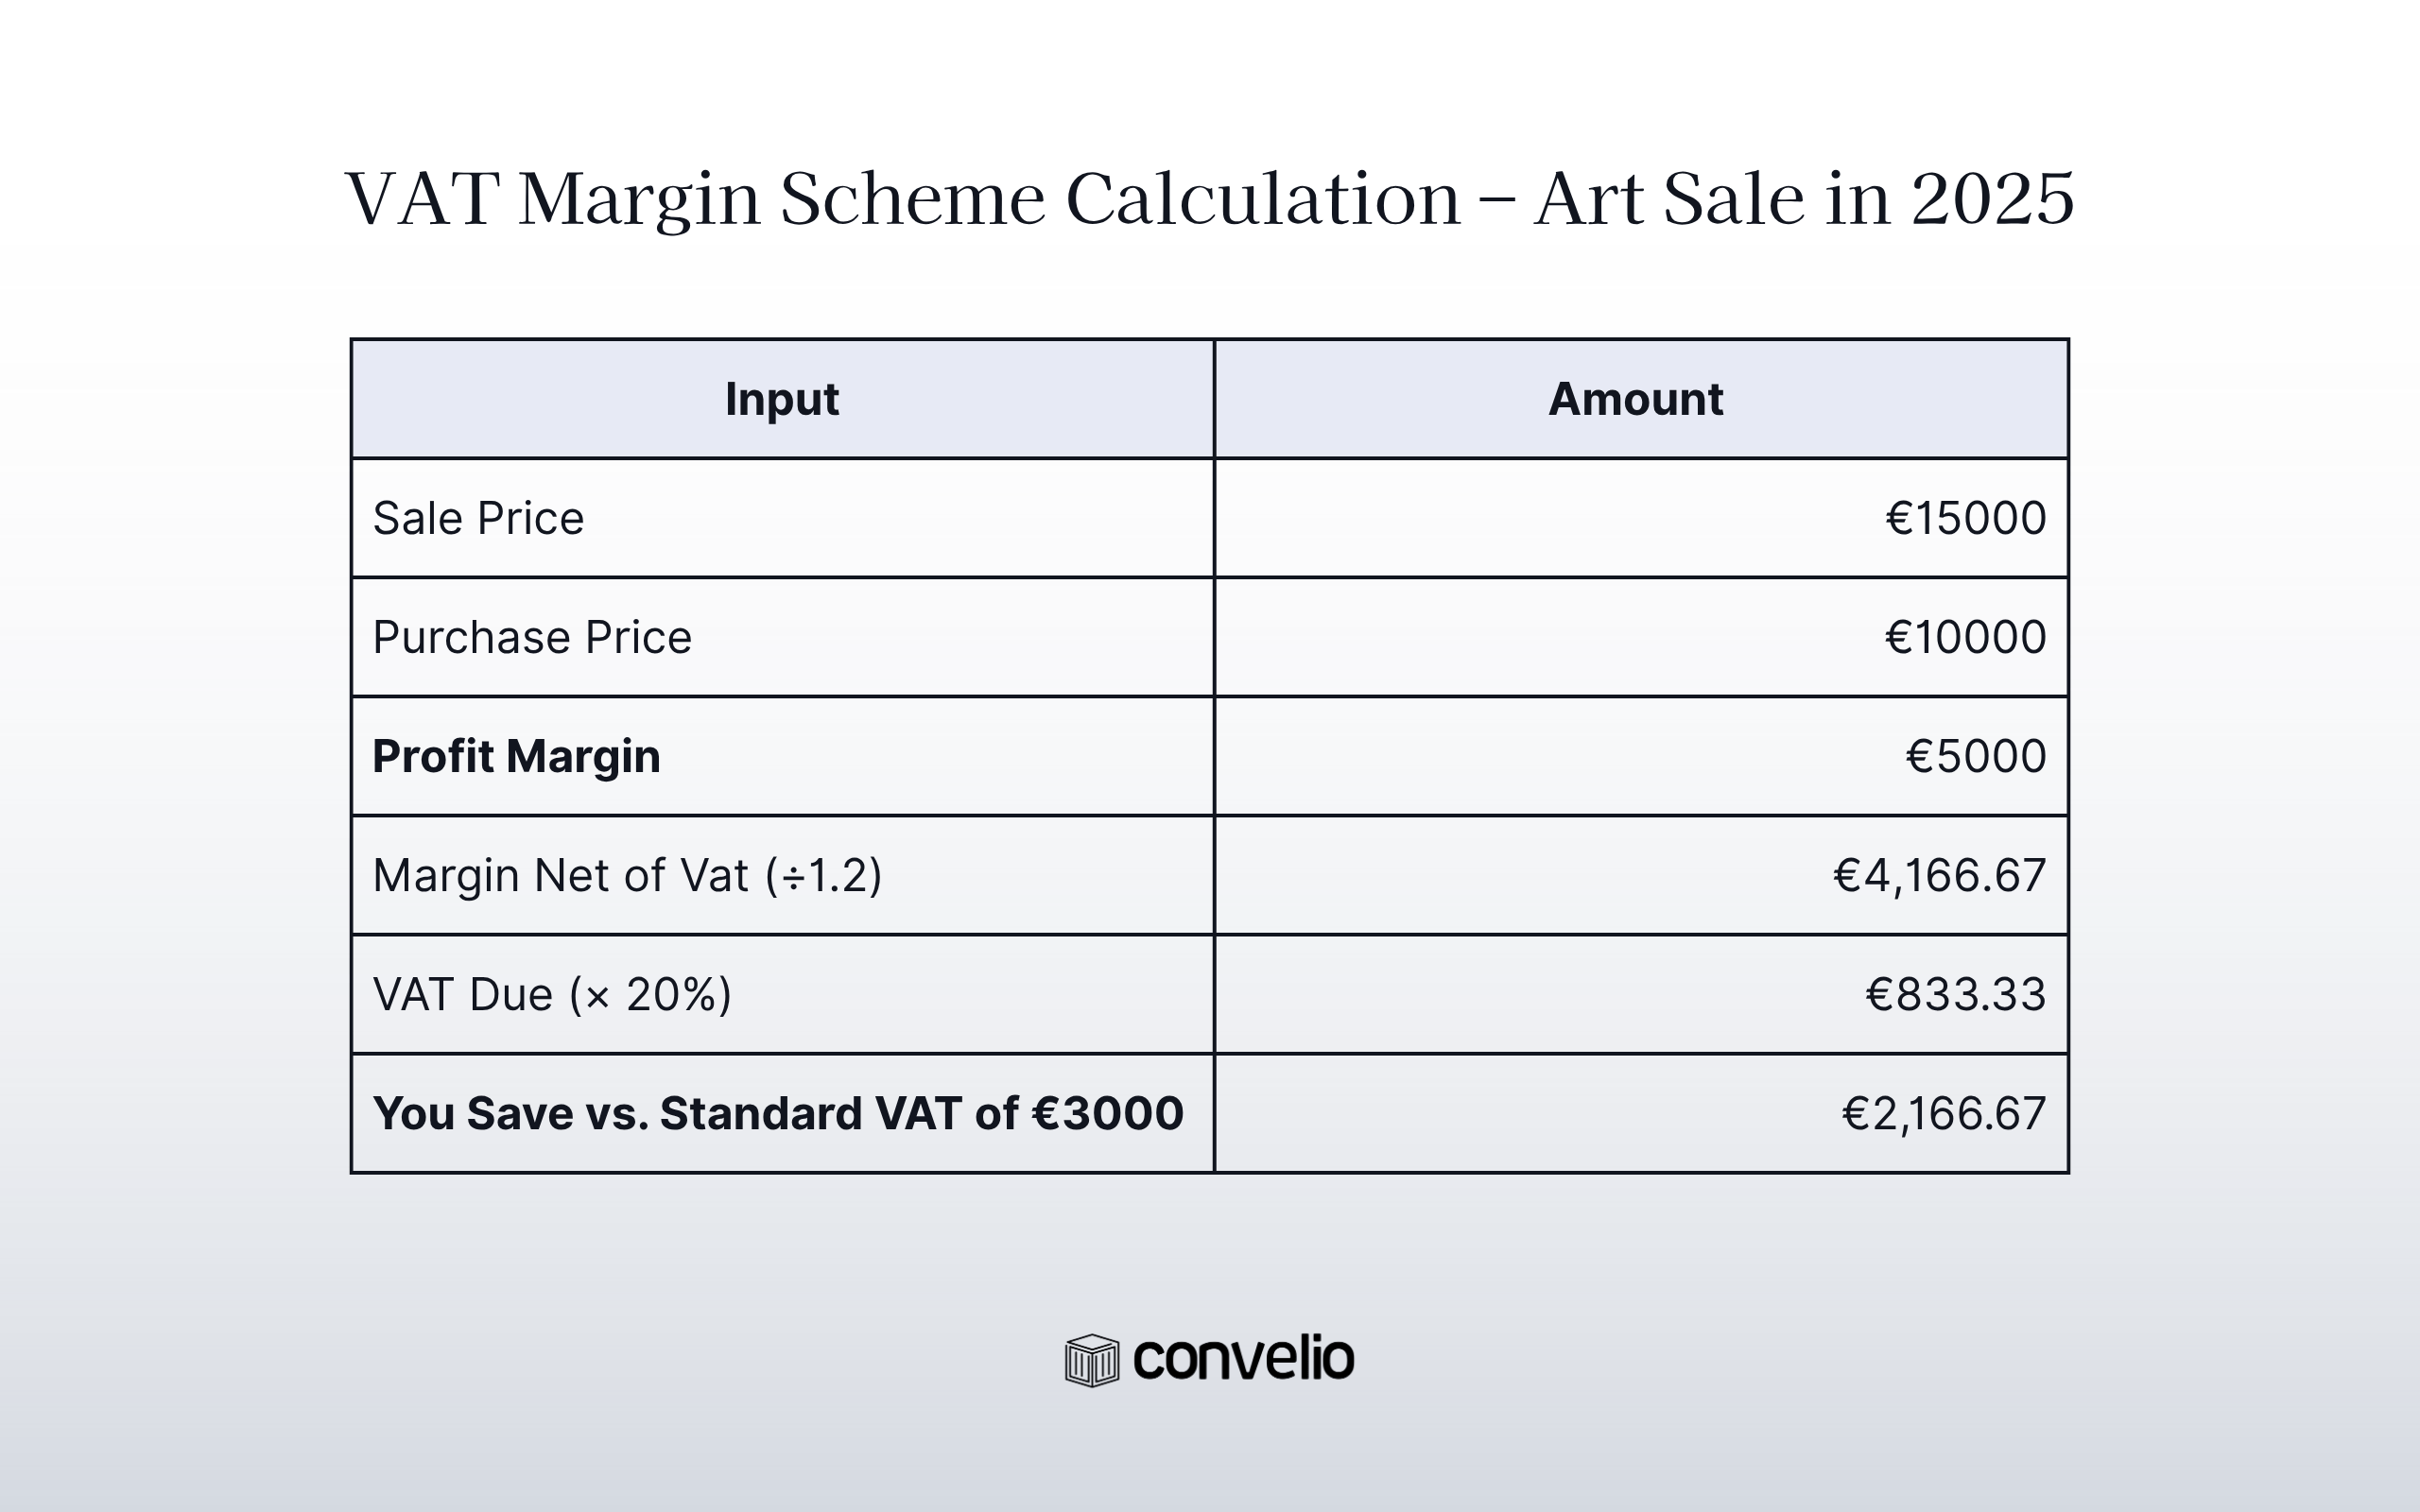
Comment se calcule la TVA sur la marge? Les étapes détaillées du calcul
Le calcul de la TVA sur la marge repose sur le principe simple de taxer uniquement la valeur ajoutée par le revendeur, c’est-à-dire la différence entre le prix de vente et le coût d’achat du bien. Voici le détail de cette méthode :
- Identifier le prix d’achat HT (hors taxe) ou le coût d’acquisition réel du bien. Ce montant doit être nettoyé de toute TVA récupérée, car la TVA déjà déduite n’est pas prise en compte dans la marge taxable.
- Déterminer le prix de vente HT que vous facturez au client final.
- Calculer la marge HT en faisant la différence entre le prix de vente et le prix d’achat.
- Appliquer le taux de TVA normal (20 % en 2026) sur cette marge pour déterminer la TVA à reverser à l’administration fiscale.
Par exemple, une entreprise achète un meuble d’occasion pour 500 euros hors taxe et le revend 700 euros hors taxe. La marge est donc de 200 euros. La TVA due sera de :
200 € × 20 % = 40 €
Cette TVA de 40 euros sera collectée et reversée lors de la déclaration de TVA. En comptabilité, l’écriture correspondante pour enregistrer la vente serait la suivante :
| Compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 411 | Clients | 840 | |
| 707 | Ventes de biens | 700 | |
| 44571 | TVA collectée | 40 |
Il est essentiel de bien distinguer dans votre comptabilité le montant hors taxe de la vente et la TVA collectée sur la marge pour respecter les obligations déclaratives.
En revanche, si la marge est nulle ou négative, aucune TVA n’est due sur cette opération. Il faut garder une trace rigoureuse des justificatifs d’achat et de vente pour justifier les bases de calcul auprès de l’administration fiscale.
Les opérations concernées par la TVA sur la marge : cas pratiques et exceptions
La réglementation encadrant la TVA sur la marge comporte plusieurs particularités selon les types d’opérations et la nature des biens. Voici quelques cas concrets et exceptions :
La vente d’objets d’occasion par des professionnels assujettis à la TVA
Les commerçants qui revendent des biens meubles d’occasion à titre professionnel peuvent appliquer la TVA sur la marge. Cela s’applique notamment dans la vente de véhicules, d’œuvres d’art, ou de biens issus de ventes aux enchères. Attention toutefois, si le vendeur a lui-même déduit la TVA lors de l’acquisition du bien, la TVA due sur la marge ne s’applique pas et le régime classique de la taxe sur la valeur ajoutée sur le prix total doit être retenu.
De plus, les entreprises doivent s’assurer que ces opérations figurent correctement dans leurs déclarations de TVA, en indiquant distinctement les montants correspondants à ce régime, sous peine de pénalités. Par ailleurs, ces opérations figurent dans certains comptes spécifiques du plan comptable général (PCG) comme les 707 (ventes) et 44571 (TVA collectée).
Exonérations et seuils spécifiques
Il existe des exonérations partielles ou totales pour certains biens en fonction de leur nature ou de conditions spécifiques :
- Les ventes de biens dont le prix de vente est inférieur à un certain seuil fixé par l’administration peuvent être exonérées de TVA ;
- Les ventes réalisées sous certains régimes comme la vente aux enchères publiques peuvent bénéficier d’abattements particuliers ;
- Les véhicules d’occasion revendus par des professionnels ont un régime spécifique en matière de TVA, parfois avec un régime forfaitaire.
Il est recommandé de consulter précisément les dernières instructions fiscales de la DGFiP ou de s’appuyer sur un expert-comptable pour clarifier les conditions spécifiques à chaque activité, notamment dans des secteurs comme la vente aux enchères ou la liquidation d’actifs.
Obligations déclaratives et comptables liées à la TVA sur la marge
Les assujettis à la TVA qui optent pour le régime de la TVA sur la marge doivent respecter un certain formalisme, tant au niveau comptable que déclaratif. Tout d’abord, les factures émises doivent mentionner explicitement que la TVA est calculée sur la marge, afin que le client soit informé du régime appliqué.
En comptabilité, il est impératif de ventiler correctement les opérations dans les comptes adéquats, notamment dans les comptes 707 pour les ventes et le compte 44571 pour la TVA collectée. Par ailleurs, le calcul de la TVA doit être rigoureux et justifié par des pièces comptables (factures d’achat, contrats de vente, bordereaux de livraison).
La déclaration de TVA (formulaire 3310 CA3 ou équivalent) doit intégrer la TVA collectée sur la marge dans les rubriques appropriées. Le non-respect de ces obligations peut provoquer un rejet de la déclaration ou un redressement fiscal, ce qui impacte directement la trésorerie et la crédibilité de l’entreprise auprès de la DGFiP.
Par ailleurs, un dirigeant doit conserver ses justificatifs pendant la durée légale de quatre ans, période pendant laquelle l’administration fiscale peut procéder à un contrôle. Cette obligation inclut également une documentation claire du calcul de la marge, qui est centrale dans ce régime.
Voici une liste des points essentiels à vérifier avant de déposer la déclaration de TVA :
- Le montant exact des achats HT soumis à la TVA sur la marge ;
- Le prix de vente HT correct et la marge calculée ;
- L’application correcte du taux de TVA correspondant (le plus souvent 20 %) ;
- Les mentions explicites sur les factures relatives au régime de TVA sur la marge ;
- La cohérence et la justification des écritures comptables enregistrées.
La dématérialisation des factures et l’utilisation croissante de la facturation électronique facilitent désormais la traçabilité des opérations et sécurisent la gestion fiscale.
Avantages et limites du régime de la TVA sur la marge pour les entreprises
Le recours à la TVA sur la marge comporte plusieurs avantages notables pour les assujettis. Premièrement, ce régime permet d’alléger la pression fiscale en évitant le paiement de la TVA sur le montant total de la vente, ce qui améliore la trésorerie des entreprises notamment pour les secteurs de la vente d’occasion.
Ensuite, il simplifie la gestion comptable relative aux biens d’occasion, car la marge constitue une base claire et objective pour la taxation, évitant le double paiement de TVA au fil des reventes successives.
Toutefois, ce régime possède aussi des limites. Le suivi rigoureux de la marge demande une organisation comptable minutieuse, particulièrement pour conserver les preuves d’achat et assurer la traçabilité des biens vendus. De plus, il est réservé à certaines catégories de biens et ne s’applique pas à tous les secteurs d’activité. Certains professionnels doivent alors choisir entre ce régime et l’application classique de la TVA sur le chiffre d’affaires.
Enfin, le régime impose une discipline accrue sur les facturations et les déclarations. Toute erreur dans le calcul ou dans la déclaration peut entraîner un redressement avec des pénalités financières lourdes. Le recours à un expert-comptable est souvent conseillé pour sécuriser ces opérations et s’adapter aux évolutions réglementaires.
Tableau comparatif des régimes TVA sur les ventes de biens :
| Régime | Base de calcul TVA | Taux de TVA | Domaines d’application | Contraintes |
|---|---|---|---|---|
| TVA sur la marge | Marge entre prix d’achat et prix de vente | 20 % (taux normal) | Objets d’occasion, œuvres d’art, véhicules sous conditions | Justification rigoureuse de la marge, facturation spécifique |
| TVA classique | Prix total de la vente | 20 %, 10 %, 5,5 %, 2,1 % selon le bien | Toutes ventes classiques | Gestion normale de la TVA, moins complexe |
Pour une gestion efficace et conforme, le chef d’entreprise doit donc bien évaluer le choix du régime fiscal selon sa situation spécifique et ses opérations. Quelle que soit la méthode retenue, une bonne organisation comptable demeure indispensable afin d’éviter les erreurs et d’assurer la transparence lors d’un éventuel contrôle.
Quelles sont les conditions pour appliquer la TVA sur la marge ?
La TVA sur la marge s’applique lorsque le vendeur est assujetti à la TVA et revend un bien sans avoir récupéré la TVA à l’achat. Le bien doit être un objet d’occasion, œuvre d’art ou similaire.
Comment comptabiliser la TVA sur la marge ?
La TVA est calculée sur la différence entre le prix de vente HT et le prix d’achat HT. En comptabilité, la TVA collectée est enregistrée dans le compte 44571 et la vente dans le compte 707.
Peut-on appliquer la TVA sur la marge en cas d’achat auprès d’un assujetti ayant déduit la TVA ?
Non, dans ce cas le régime de la TVA classique s’applique, car la TVA est déjà récupérée par l’acheteur initial.
Quels sont les risques en cas de mauvaise déclaration de la TVA sur la marge ?
Un redressement fiscal avec intérêts de retard, pénalités financières et rejet de déclaration peut avoir lieu, impactant fortement la trésorerie de l’entreprise.
Quels documents doit-on conserver ?
Tous les justificatifs d’achat et de vente, les factures mentionnant la TVA sur la marge, ainsi que les pièces comptables établissant le calcul de la marge doivent être conservés pendant 4 ans.