En 2026, les charges sociales liées aux apprentis continuent de faire l’objet d’une réglementation spécifique visant à encourager l’emploi et la formation en alternance. Les employeurs bénéficient d’exonérations importantes, mais doivent comprendre précisément quelles cotisations sont dues et sous quelles conditions. Les règles évoluent régulièrement et il est essentiel de maîtriser les implications sociales et comptables pour éviter les redressements de l’URSSAF et optimiser le financement du contrat d’apprentissage.
Ce panorama détaillé clarifie les cotisations sociales applicables à l’apprenti, leurs exonérations et leur impact sur la gestion d’entreprise. Il fournit également des exemples concrets d’écritures comptables et une liste de vérification pour sécuriser la conformité de votre démarche.
Quelles sont les charges sociales à la charge de l’employeur pour un contrat d’apprentissage en 2026 ?
Les charges sociales appliquées à un contrat d’apprentissage en 2026 sont allégées par rapport à un salarié classique. L’employeur est exonéré de la quasi-totalité des cotisations patronales, à l’exception de la contribution au dialogue social et de la cotisation accidents du travail. Les cotisations salariales sont, quant à elles, minorées voire nulles pour l’apprenti. Cette exonération contribue à rendre l’embauche d’apprentis plus attractive et à favoriser l’accès à la formation professionnelle.
L’exonération s’applique sur la rémunération brute de l’apprenti, dont le montant est fixé en pourcentage du SMIC selon l’âge de l’apprenti et l’année d’exécution du contrat. Par exemple, pour un apprenti de moins de 18 ans en première année, la rémunération minimale peut être fixée à 27 % du SMIC, ce qui impacte directement le montant des cotisations sociales. Les comptes utilisés en comptabilité seront principalement le compte 641 « Charges de personnel – Rémunérations » pour la paie, et le compte 437 « Sécurité sociale – Organismes sociaux » pour les charges sociales à payer.
Pour préciser, l’exonération porte sur :
- Les cotisations patronales d’assurance vieillesse, d’allocations familiales, de chômage, et de retraite complémentaire.
- Les cotisations salariales sauf celles liées à la CSG et CRDS dont le taux applicable à l’apprenti est réduit.
- La contribution au dialogue social et la cotisation AT restent dues.
Cette particularité assure aux employeurs une diminution significative du coût global de l’embauche d’un jeune en apprentissage.
| Type de cotisation | Salaire de référence | Exonération applicable | Taux 2026 | Obligation |
|---|---|---|---|---|
| Assurance vieillesse patronale | Rémunération brute | 100% | 8.55% | Exonérée |
| Allocations familiales | Rémunération brute | 100% | 5.25% | Exonérée |
| Chômage | Rémunération brute | 100% | 4.05% | Exonérée |
| Contribution au dialogue social | Rémunération brute | 0% | 0.016% | Dûe |
| Accident du travail (AT) | Rémunération brute | 0% | Variable selon la branche | Dûe |
Ces exonérations ne s’appliquent que dans le cadre d’un contrat d’apprentissage enregistré auprès des organismes compétents et pendant toute la durée du contrat.
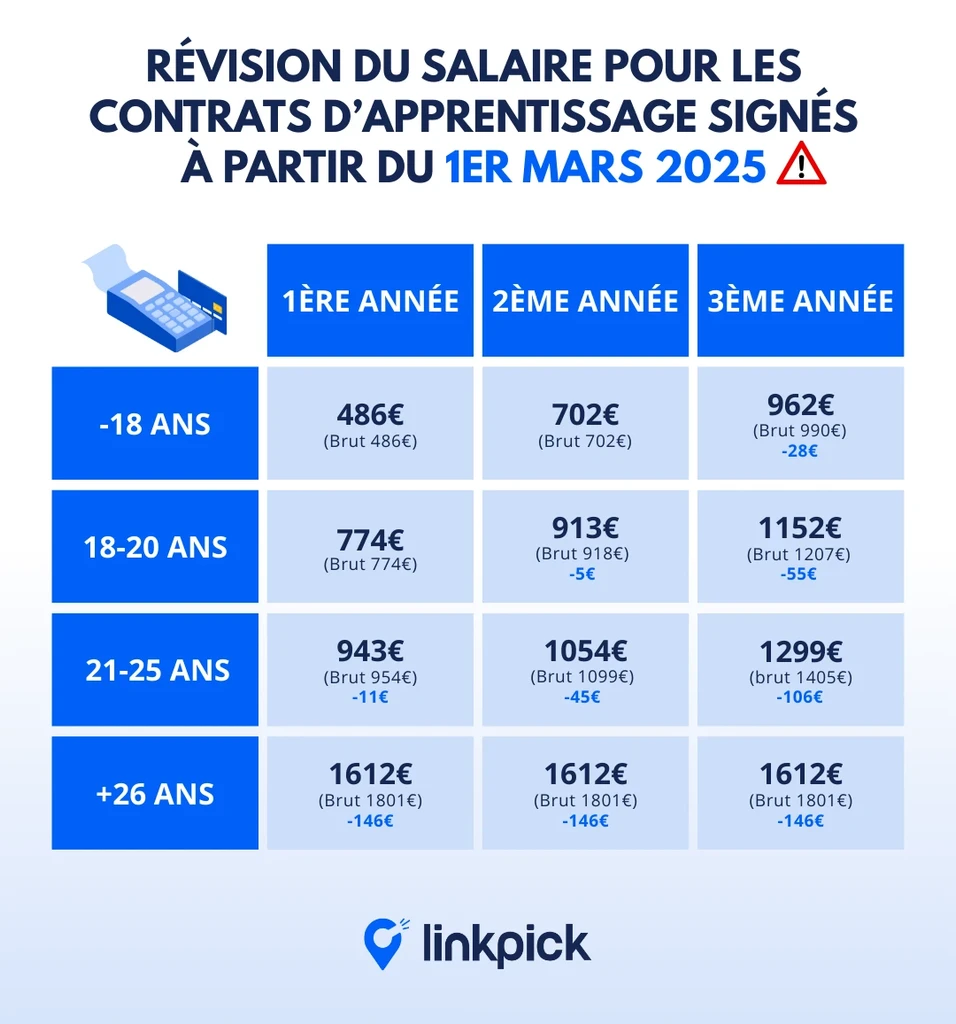
En quoi consistent les exonérations de cotisations sociales pour les contrats d’apprentissage en 2026 ?
Les exonérations de cotisations sociales sont au cœur de l’attractivité du contrat d’apprentissage. En 2026, elles sont encadrées par le Code de la sécurité sociale et visent à soutenir l’insertion professionnelle des jeunes. Cette mesure permet aux employeurs d’alléger leurs charges et ainsi de participer activement à la formation en alternance.
Concrètement, les exonérations (totales ou partielles) concernent :
- Les cotisations patronales, sauf celles mentionnées précédemment (contribution dialogue social et AT).
- Les cotisations salariales sont réduites, notamment la CSG et la CRDS, dont le taux est plafonné pour les apprentis.
Les exonérations s’appliquent uniquement sur la rémunération minimale due à l’apprenti. En cas de versements supérieurs à ce minimum, la part excédentaire peut être soumise aux cotisations classiques sauf disposition spécifique.
Par ailleurs, plusieurs conditions doivent être respectées :
- Le contrat doit être conclu avec un apprenti âgé de moins de 30 ans.
- L’entreprise doit relever d’un régime général de la sécurité sociale.
- Le nombre d’apprentis doit être conforme aux seuils réglementaires pour l’entreprise (notamment la proportion d’apprentis sur l’effectif total).
Si ces conditions ne sont pas respectées, l’exonération peut être partielle ou remise en cause après contrôle URSSAF. L’URSSAF vérifie notamment la conformité des déclarations et le respect des niveaux de rémunération.
En complément, il existe des aides nationales spécifiques qui peuvent être cumulées avec les exonérations, telles que la prime unique à l’apprentissage, versée sous conditions par l’État, et les aides régionales ou sectorielles visant à soutenir les filières prioritaires.
Exemple : Une PME embauche un apprenti de 19 ans en première année. Le salaire minimum légal est fixé à 41 % du SMIC. Les cotisations patronales totales, qui s’élèveraient normalement à 45 % du salaire brut, sont presque intégralement exonérées, réduisant le coût à environ 5 % du salaire, correspondant à la contribution au dialogue social et au risque accidents du travail.
Comment comptabiliser les charges sociales liés à l’apprenti dans votre entreprise ?
La comptabilisation des charges sociales relatives aux apprentis doit refléter précisément les exonérations en vigueur. La rigueur est essentielle pour éviter les anomalies comptables qui pourraient entraîner un redressement URSSAF ou fiscal. En 2026, le Plan Comptable Général (PCG) ne prévoit pas de comptes spécifiques pour les cotisations sur apprentis, mais il est nécessaire d’appliquer une ventilation rigoureuse.
L’écriture comptable classique comprend :
- Le compte 641 « Rémunérations du personnel » pour le salaire brut de l’apprenti.
- Le compte 421 « Personnel – Rémunérations dues » pour le salaire net à payer.
- Le compte 437 « Sécurité sociale – Organismes sociaux » pour le montant des cotisations dues.
Voici un exemple d’écriture pour un salaire brut de 1 000 euros avec 5 % de charges patronales à payer :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 641 | Charges salariales apprentissage | 1 000 € | |
| 437 | Cotisations sociales dues URSSAF | 50 € | |
| 421 | Rémunération nette apprentissage | 950 € | |
| 437 | Cotisations sociales URSSAF | 50 € |
Il est recommandé d’utiliser un logiciel de paie permettant de paramétrer les exonérations spécifiques liées aux apprentis. Cette approche minimise les risques d’erreurs et automatise les déclarations sociales nominatives (DSN).
Attention : En cas de dépassement des seuils d’exonérations, l’entreprise devra ajuster en conséquence ses écritures comptables pour intégrer les cotisations normales supplémentaires.
Quelles sont les principales obligations réglementaires liées aux contrats d’apprentissage en 2026 ?
Au-delà des aspects financiers, la gestion d’un contrat d’apprentissage implique de respecter un ensemble d’obligations sociales et administratives. En 2026, l’employeur doit assurer une conformité complète pour éviter sanctions et pénalités URSSAF.
Les principales obligations sont :
- Déclaration préalable à l’embauche (DPAE) obligatoire avant la prise de poste de l’apprenti.
- Enregistrement du contrat d’apprentissage auprès de l’OPCO (Opérateur de compétences) compétent dans les 5 jours suivant la signature.
- Respect du volume de formation théorique fixé par la réglementation et suivi à travers un livret d’apprentissage.
- Communication des pièces justificatives à l’URSSAF pour bénéficier des exonérations.
- Production de la déclaration sociale nominative (DSN)
Les sanctions en cas de non-respect peuvent aller de la remise en cause des exonérations à la majoration des cotisations et pénalités financières. L’URSSAF exerce des contrôles périodiques ciblant particulièrement les contrats d’apprentissage pour vérifier la bonne application des exonérations.
Exemple concret : Une PME a omis d’enregistrer le contrat dans le délai légal. En cas de contrôle, elle risque de devoir verser les cotisations patronales initialement exonérées, augmentées d’intérêts de retard et de pénalités.
Pour sécuriser votre gestion, une liste de vérification à respecter :
- Vérification de l’éligibilité de l’apprenti (âge, diplôme visé).
- Réalisation et validation de la DPAE.
- Transmission immédiate du contrat à l’OPCO.
- Paramétrage des paies avec les taux d’exonération applicables.
- Archivage des documents sociaux relatifs au contrat.
- Suivi régulier du respect du calendrier de formation.
Comment optimiser le financement du contrat d’apprentissage et réduire les coûts liés aux charges sociales ?
Pour maîtriser le coût de l’apprenti, l’employeur peut mobiliser différents leviers en 2026. Outre les exonérations de charges sociales, le cadre légal offre plusieurs aides et dispositifs pour favoriser le financement de la formation et réduire l’effort financier.
Premièrement, la contribution unique à la formation professionnelle et à l’alternance (qui regroupe la taxe d’apprentissage et la contribution formation) peut être valorisée via des OPCO. Ces organismes collectent les contributions de l’entreprise et financent partiellement les frais pédagogiques liés à l’apprentissage.
Deuxièmement, certaines régions et collectivités territoriales accordent des aides spécifiques pour soutenir l’embauche d’apprentis, par exemple des subventions à l’embauche ou des bonifications dans le cadre des contrats aidés. Ces dispositifs varient en fonction des priorités locales et des secteurs d’activité.
Troisièmement, l’employeur peut négocier avec l’organisme de formation (CFA) pour ajuster les coûts pédagogiques, souvent proportionnels à la durée et au contenu de la formation. Optimiser le calendrier de formation peut aussi réduire les coûts indirects liés à l’encadrement.
Enfin, le recours à un expert-comptable ou à un conseiller spécialisé en gestion sociale permet de sécuriser les démarches et d’exploiter pleinement les économies possibles, notamment pour les TPE et PME qui sont parfois moins familières des règles complexes.
Liste des leviers d’optimisation :
- Exonérations sociales maximales en respectant strictement les conditions.
- Mobilisation des financements OPCO pour les coûts de formation.
- Recours aux aides régionales et sectorielles spécifiques à l’apprentissage.
- Négociation avec les centres de formation sur le contenu et le coût.
- Externalisation partielle de la gestion administrative pour éviter erreurs et pénalités.
En résumé, la gestion fine des charges sociales et des financements permet d’investir dans l’avenir en formant les collaborateurs de demain tout en maîtrisant le budget et les risques financiers.
Quelles cotisations sociales restent dues par l’employeur pour un apprenti ?
L’employeur doit payer la contribution au dialogue social et la cotisation accidents du travail, tandis que la plupart des autres cotisations patronales sont exonérées.
L’exonération s’applique-t-elle sur tout le salaire de l’apprenti ?
L’exonération concerne uniquement la rémunération minimale légale. Toute rémunération complémentaire versée au-delà est soumise aux cotisations sociales classiques.
Comment sécuriser la comptabilisation des charges sociales des apprentis ?
Utilisez un logiciel de paie adapté, appliquez rigoureusement les exonérations, et assurez-vous de respecter les délais de déclaration et de versement des cotisations.
Quelles sont les sanctions en cas de non-respect des obligations liées au contrat d’apprentissage ?
Un retard ou une absence d’enregistrement, une DPAE non réalisée, ou un non-respect des conditions d’exonération peut entraîner des redressements URSSAF avec majorations et pénalités.
Comment bénéficier des aides au financement du contrat d’apprentissage ?
Il faut s’adresser à l’OPCO compétent pour votre secteur, se renseigner auprès des collectivités territoriales, et respecter les critères d’éligibilité aux aides et subventions.