Ne pas établir votre bilan comptable depuis deux ans expose votre entreprise à des risques financiers importants et à des sanctions administratives. L’absence de bilan empêche d’avoir une vision claire de la situation économique, fragilise la gestion d’entreprise et peut accentuer les risques fiscaux. Au-delà des contraintes légales, l’impact porte aussi sur la crédibilité auprès des partenaires et des institutions financières. Cet article détaille, de manière concrète, les conséquences liées à l’absence de bilan, ainsi que les étapes clés à suivre pour régulariser votre situation.
Quelles sont les obligations comptables en matière de bilan pour une entreprise ?
Toute entreprise, qu’elle soit commerciale, industrielle, artisanale ou libérale, est soumise à une obligation d’établir un bilan comptable annuel. Cette obligation découle directement du Code de commerce (article L123-12) pour les sociétés commerciales, mais s’applique aussi aux entrepreneurs individuels dès lors qu’ils dépassent certains seuils. Ce bilan est une photographie financière de l’entreprise à la clôture de l’exercice comptable et doit être déposé au greffe du tribunal de commerce pour les sociétés, dans un délai de 7 mois après la clôture de l’exercice.
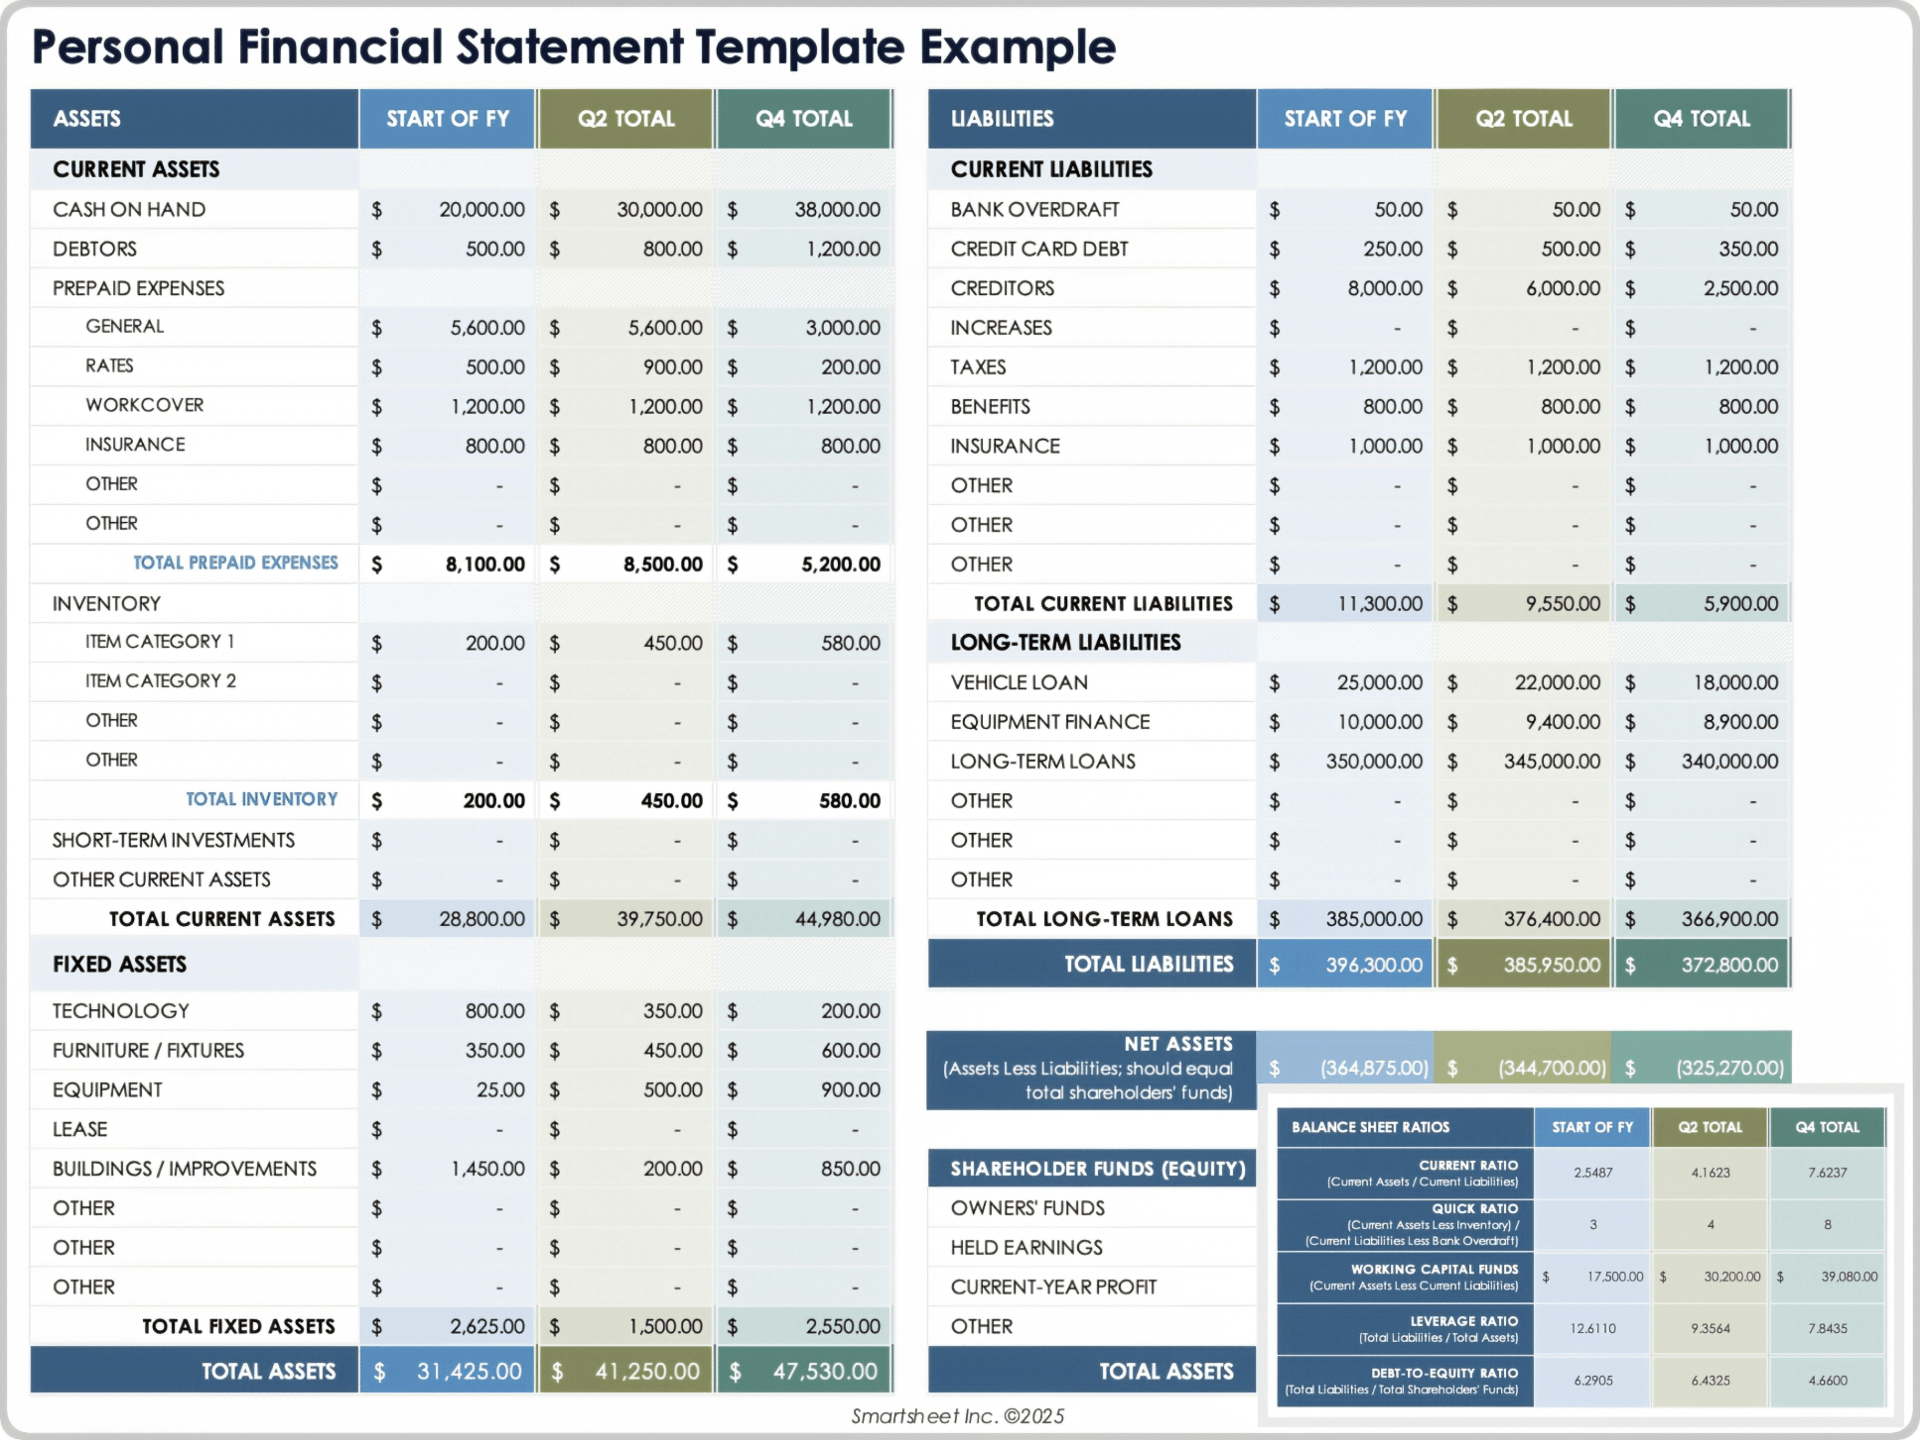
Le bilan comptable synthétise l’actif, le passif et les capitaux propres selon le plan comptable général (PCG), notamment les comptes 101 Capital, 401 Fournisseurs ou 512 Banque. Son absence ou son retard de dépôt entraîne une rupture dans la chaîne de gestion et de contrôle. Ainsi, la tenue rigoureuse des comptes s’inscrit dans une démarche de transparence indispensable aux tiers. Un dirigeant ne respectant pas ces obligations se met en défaut vis-à-vis de la DGFiP (Direction générale des finances publiques) et des créanciers.
En pratique, une entreprise qui ne réalise pas son bilan depuis deux ans ne respecte plus ses engagements légaux. Cela prive l’entreprise de plusieurs documents essentiels comme le compte de résultat, la liasse fiscale, et empêche la déclaration correcte de la TVA et des charges sociales à l’URSSAF. Par exemple, une société commerciale qui omet de déposer son bilan depuis plusieurs exercices s’expose à un contrôle fiscal, voire à un redressement. De fait, le bilan constitue le socle de la comptabilité, il est la clé d’une gestion saine et sécurisée.
Quelles sanctions encourues en cas de bilan comptable non établi depuis deux ans ?
L’absence prolongée de bilan induit une série de sanctions, à la fois administratives, fiscales et civiles. Les sanctions pénales sont également possibles en cas de manquement grave, comme la dissimulation d’informations financières ou l’usage frauduleux des comptes. L’article L123-16 du Code de commerce prévoit une sanction jusqu’à 6 mois d’emprisonnement et une amende pouvant atteindre 45 000 euros pour le dirigeant qui ne respecte pas l’obligation de dépôt des comptes annuels.
Au niveau fiscal, un bilan non déposé entraîne la non-déclaration des résultats et donc un risque élevé de redressement URSSAF ou fiscal. Le défaut de production de la liasse fiscale, étroitement liée au bilan, expose votre entreprise à des pénalités majorées de 10% à 40%, voire plus. La DGFiP peut appliquer des majorations sur les droits éludés et engager des procédures contentieuses.
D’un point de vue commercial, l’entreprise peut perdre en crédibilité auprès de ses partenaires financiers, fournisseurs et clients. Sans bilan récent, les banques refusent souvent d’accorder des crédits ou des facilités de trésorerie, freinant ainsi tout projet de développement ou simplement la continuité d’activité. Les partenaires risquent aussi d’exiger des garanties supplémentaires, voire de limiter leurs engagements.
Enfin, en cas de faillite, l’absence de bilans peut compliquer la procédure de liquidation judiciaire, avec un risque aggravé pour le dirigeant sur le plan personnel. Il pourra être appelé à répondre sur ses biens propres, notamment si un manquement grave à la gestion est démontré par le tribunal. Le tableau ci-dessous synthétise les principales sanctions encourues :
| Type de sanction | Description | Conséquences pour l’entreprise |
|---|---|---|
| Sanctions pénales | Peine d’emprisonnement jusqu’à 6 mois et amende jusqu’à 45 000 € | Responsabilité pénale du dirigeant, risque d’interdiction de gestion |
| Sanctions fiscales | Majorations de 10% à 40% sur les droits, pénalités de retard | Redressement fiscal, blocage des remboursements de TVA |
| Sanctions commerciales | Perte de confiance des créanciers et partenaires financiers | Difficultés de financement, refus de crédits bancaires |
| Sanctions civiles | Responsabilité personnelle du dirigeant en cas de faute de gestion | Risque patrimonial en cas de procédure judiciaire |
Comment l’absence de bilan impacte-t-elle la gestion d’entreprise et les informations financières ?
Le bilan comptable permet de comprendre la santé financière d’une entreprise. Ne pas le réaliser depuis deux ans compromet gravement la visibilité du dirigeant sur son activité. En effet, sans bilan, il est impossible de connaître précisément le montant des immobilisations, des créances clients, des dettes fournisseurs ou encore des capitaux propres. Cela rend toute prise de décision stratégique erratique ou hasardeuse.
Par exemple, une entreprise qui omet son bilan ne peut pas évaluer correctement son besoin en fonds de roulement (BFR), indispensable pour gérer la trésorerie au quotidien. Le BFR regroupe les postes de stocks, clients et fournisseurs, et conditionne la stabilité financière de l’entreprise. Sans bilan récent, le calcul est impossible, et la trésorerie peut rapidement devenir tendue ou négative sans que le dirigeant ne puisse anticiper.
De même, au niveau des emprunts, les établissements financiers exigent habituellement les bilans annuels pour apprécier la solvabilité. En l’absence de documents, l’entreprise se prive de financements essentiels, ce qui limite le développement ou la simple régulation de flux. Par ailleurs, les investisseurs potentiels ou futurs associés ne disposeront d’aucune information fiable pour décider d’un apport ou d’une collaboration.
Cette dégradation de la qualité des informations financières accroît aussi la vulnérabilité aux fraudes ou à de mauvaises pratiques. Le contrôle interne est affaibli sans bilan ni comptes annuels, et le risque d’erreurs comptables, d’omissions ou de détournements augmente. Cela peut entraîner des pertes financières évitables et affaiblir la pérennité de l’entreprise.
Voici une liste des impacts directs de l’absence de bilan sur la gestion d’entreprise :
- Impossibilité d’évaluer la rentabilité et la performance économique réelle
- Difficulté à anticiper les besoins de financement et à optimiser la trésorerie
- Incapacité à respecter les obligations déclaratives et fiscales liées
- Augmentation du risque de contentieux avec les partenaires financiers et l’administration
- Fragilisation de la crédibilité auprès des clients, fournisseurs et banques
Peut-on rattraper un retard de bilan comptable ? Les démarches pour régulariser la situation
Il est possible de régulariser un retard de bilan, mais les délais et procédures varient en fonction de l’ancienneté du retard et du type d’entreprise. La première étape consiste à solliciter un expert-comptable afin de collecter toutes les pièces comptables et justificatifs nécessaires pour reconstituer les comptes des exercices non clôturés. Une fiducie rigoureuse est demandée pour assurer la fiabilité des informations financières et éviter les inconsistances.
Ensuite, il faudra établir les bilans et comptes de résultat correspondants, puis déposer ces comptes au greffe dans un délai court. La transmission tardive peut entraîner l’application de pénalités, mais la régularisation limite le risque de poursuites plus lourdes. Le recours à un professionnel évite souvent des erreurs susceptibles d’aggraver la situation.
Le tableau ci-dessous présente un exemple de plan d’action pour rattraper un retard de bilan :
| Étape | Description | Durée approximative |
|---|---|---|
| Collecte des pièces justificatives | Rassembler factures, relevés bancaires, contrats, et autres documents financiers | 2 à 4 semaines |
| Reconstitution comptable | Enregistrer les opérations manquantes dans la comptabilité, établir le bilan et compte de résultat | 4 à 6 semaines |
| Validation par expert-comptable | Contrôler la conformité des informations et préparer le dossier fiscal | 1 à 2 semaines |
| Dépôt auprès du greffe | Dossier complet déposé au tribunal de commerce | 1 semaine |
En cas de difficultés techniques ou d’incertitudes juridiques, il est recommandé de consulter un avocat spécialisé ou un expert en fiscalité. Certains cas, comme le dépôt tardif répété ou les incohérences majeures nécessitent une attention particulière. La régularisation protège l’entreprise d’éventuelles mesures de fiducie imposées par les autorités en cas de soupçon de fraude.
Quelle est l’incidence de l’absence de bilan sur la perte de crédibilité et les relations avec les partenaires ?
Au-delà des sanctions réglementaires et fiscales, ne pas présenter de bilan depuis deux ans affecte profondément la crédibilité de l’entreprise. Cette perte de confiance impacte l’image auprès des clients, fournisseurs, banques et assureurs. Dans un environnement compétitif, une entreprise transparente attire davantage de partenaires commerciaux que celle qui dissimule ses comptes.
Par exemple, un fournisseur peut refuser d’accorder un crédit fournisseur sans bilans récents, craignant un défaut de paiement. Une entreprise non à jour perd aussi en capacité à négocier des conditions de paiement ou à sécuriser des contrats. Par ailleurs, l’absence de bilan complique les démarches auprès des institutions financières ou des organismes publics comme l’URSSAF.
Cette situation peut entraîner, à terme, un effet domino : les difficultés de financement aggravent la trésorerie et augmentent la probabilité de retard de règlement. La gestion devient alors plus complexe, accentuant les risques de cessation de paiement. La victime est souvent la structure elle-même et ses salariés.
Pour limiter ces effets, il est conseillé d’établir un canal de communication transparente avec les partenaires. Faites valoir les démarches en cours pour régulariser la situation et présentez des documents financiers partiels, par exemple les balances de vérification ou comptes bancaires actualisés. Ces éléments rassurent temporairement les tiers.
Cette liste synthétise les points essentiels pour maintenir la confiance malgré le retard de bilan :
- Informer régulièrement les partenaires des avancées dans la régularisation
- Présenter des états financiers intermédiaires même s’ils ne sont pas encore audités
- Préparer un plan d’action clair pour résoudre rapidement la situation
- Recourir à un expert-comptable ou un avocat pour sécuriser les échanges et documents transmis
- Ne jamais ignorer la situation, au risque d’aggraver la perte de crédibilité
En savoir plus sur la gestion des bilans comptables propose des guides pratiques adaptés aux situations complexes comme le retard de bilan. Ces ressources peuvent vous accompagner pas à pas dans ces démarches.
Que faire si mon entreprise n’a pas établi de bilan depuis deux ans ?
Il est crucial de régulariser la situation rapidement en collectant les pièces justificatives, en reconstituant la comptabilité avec un expert-comptable, puis en déposant les comptes au greffe pour éviter les sanctions lourdes.
Quels risques fiscaux pèse une entreprise sans bilan ?
L’absence de bilan expose à des redressements fiscaux, à des pénalités pour non-déclaration des résultats et à des majorations pouvant atteindre 40% des sommes dues.
Est-il possible de négocier un échéancier pour déposer un bilan en retard ?
Dans certains cas, un dialogue avec l’administration fiscale ou le greffe peut permettre d’obtenir des délais supplémentaires, mais cela doit être justifié par une régularisation progressive effective.
Comment éviter la perte de crédibilité liée à l’absence de bilan ?
Maintenez une communication transparente, présentez des états financiers partiels et sollicitez un professionnel pour sécuriser la relation avec vos partenaires.
Peut-on remettre à jour la comptabilité sans audit ?
Cela dépend de la taille et de la forme juridique de l’entreprise. Un expert-comptable pourra vous conseiller si un audit est nécessaire en fonction du contexte, notamment en cas de demande des créanciers.