L’EURL, ou Entreprise Unipersonnelle à Responsabilité Limitée, est une forme juridique prisée des entrepreneurs individuels souhaitant limiter leur responsabilité tout en bénéficiant d’une gestion simplifiée. L’une des préoccupations majeures pour un dirigeant d’EURL concerne la nature et le calcul des charges sociales, indispensables pour assurer la protection sociale et respecter les obligations fiscales. Ces charges sociales constituent des cotisations obligatoires versées aux différents organismes sociaux dans le but de financer les prestations telles que la retraite, la santé, les allocations familiales ou encore l’assurance chômage. Comprendre précisément leur mécanisme est crucial pour anticiper les coûts, préparer les déclarations sociales et éviter les risques de redressement liés à un mauvais calcul ou une omission.
Chez un travailleur non salarié (TNS) en EURL, l’assiette des charges sociales dépend du régime social applicable, qui peut varier en fonction du mode d’imposition choisi et de la nature de la rémunération. Le calcul des cotisations sociales repose donc sur un certain nombre de règles définies par le Code de la Sécurité sociale et la réglementation fiscale. Il est alors essentiel de maîtriser le taux des charges sociales en vigueur ainsi que les mécanismes de déclaration sociale. Cet article détaille ces aspects essentiels pour vous guider dans la compréhension et la gestion des charges sociales en EURL.
Quel est le régime social applicable en EURL et son impact sur les charges sociales
En EURL, le régime social auquel est soumis le dirigeant dépend principalement de la nature de l’associé unique : s’il s’agit d’une personne physique, le régime est celui des travailleurs non salariés (TNS) ; s’il s’agit d’une personne morale, le régime est celui des salariés. Dans le cas le plus courant, le dirigeant travailleur non salarié relève de la Sécurité sociale des indépendants (SSI), anciennement appelée RSI (Régime Social des Indépendants). Cette affiliation conditionne le calcul des cotisations sociales et la nature des prestations sociales perçues.
Le régime TNS expose l’entrepreneur à des cotisations spécifiques, souvent plus faibles que celles des salariés, mais avec une protection sociale différente. Par exemple, la cotisation maladie, la retraite de base et complémentaire, les allocations familiales et la CSG-CRDS (Contribution Sociale Généralisée et Contribution au Remboursement de la Dette Sociale) sont calculées sur une assiette majoritairement constituée des bénéfices ou rémunérations perçus.
Ce régime implique également des déclarations sociales spécifiques : la déclaration sociale des indépendants (DSI), à effectuer annuellement auprès de l’URSSAF ou de la SSI, permet de déterminer précisément le montant des cotisations à régler. En cas de rémunération faible ou inexistante, des cotisations minimales peuvent être exigées, ce qui peut représenter un point de vigilance pour les créateurs d’entreprise.
Il est aussi à noter que le choix de l’imposition des bénéfices (impôt sur le revenu ou impôt sur les sociétés) impacte le mode de calcul des charges sociales. Lorsque le bénéfice est directement imputable au dirigeant (impôt sur le revenu), les cotisations sont calculées sur le bénéfice net imposable. En revanche, si l’EURL est soumise à l’impôt sur les sociétés, les rémunérations versées au dirigeant sont soumises aux cotisations comme les salaires, tandis que les dividendes échappent aux charges sociales dans les limites fixées par la réglementation.
Exemple : Un entrepreneur en EURL imposée sur le revenu et qui dégage un bénéfice de 50 000 euros devra s’acquitter de charges sociales calculées sur ce montant, avec des taux propres aux TNS, ce qui diffère de la situation d’un EURL soumise à l’IS et rémunérant son gérant par un salaire.
Différences de cotisations selon le régime social
Les cotisations des TNS sont globalement inférieures à celles des salariés, à l’exception des cotisations pour la retraite complémentaire obligatoire qui peuvent être plus élevées selon les seuils. Il faut aussi garder à l’esprit que la couverture sociale est moins complète notamment en matière d’indemnités journalières en cas d’arrêt de travail.
Par opposition, un dirigeant assimilé salarié relève du régime général, ce qui implique des taux plus élevés et une meilleure protection sociale, notamment en matière d’assurance chômage, non accessible aux TNS. Le choix du régime est donc déterminant pour apprécier les charges à prévoir et la protection attendue.
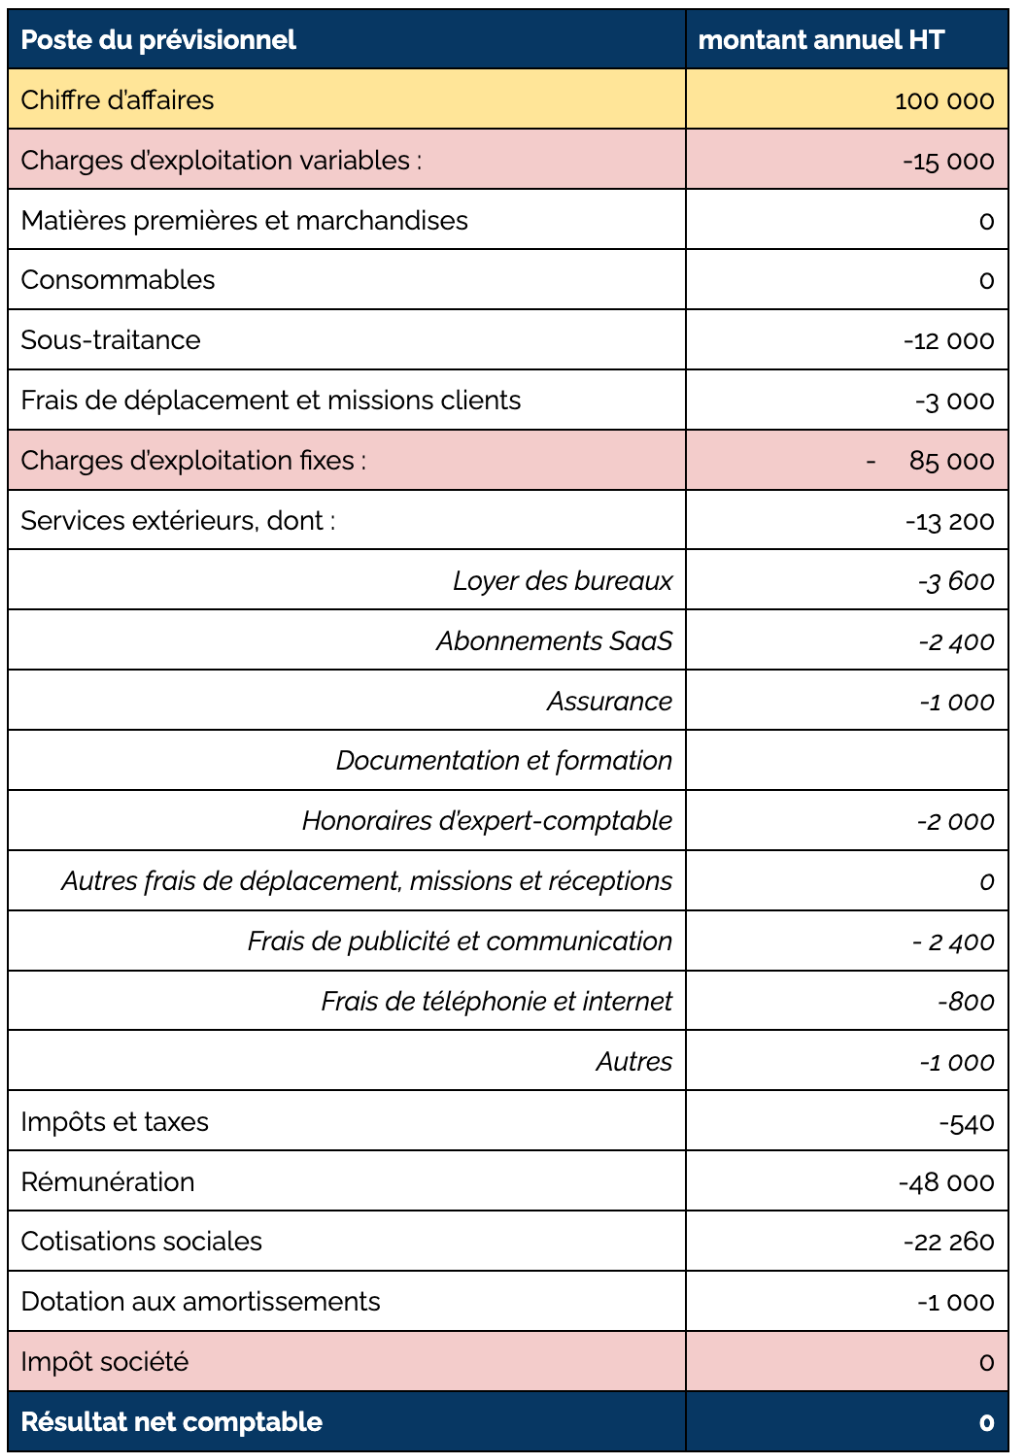
Comment déterminer l’assiette des charges sociales en EURL
L’assiette des charges sociales correspond à la base sur laquelle les cotisations sont calculées. En EURL, cette assiette varie selon deux paramètres principaux : le régime fiscal et la nature des sommes perçues par le dirigeant. Pour un travailleur non salarié, les bases sont notamment les bénéfices réalisés, tandis que pour un gérant assimilé salarié, l’assiette correspond à la rémunération brute.
Travailleur non salarié : L’assiette est constituée par le bénéfice imposable de l’entreprise, c’est-à-dire le résultat fiscal après déduction des charges, conformément à l’article L613-1 du Code de la Sécurité sociale. Si aucune rémunération n’est versée, les cotisations des TNS restent dues sur une base minimale déterminée par les seuils légaux. Les dividendes, quant à eux, ne sont pas systématiquement intégrés dans l’assiette, sauf au-delà de certains plafonds qui peuvent entraîner un recalcul.
Dirigeant assimilé salarié : L’assiette correspond au salaire brut, incluant toutes primes et avantages en nature. Cette distinction est nécessaire pour comprendre les modalités de calcul qui diffèrent encore par trimestre ou mensuellement selon les déclarations sociales envoyées à l’URSSAF.
Il est recommandé d’utiliser des outils comme le simulateur de charges sociales afin d’avoir une estimation précise en fonction de votre situation particulière. Cette anticipation peut éviter des erreurs coûteuses lors des déclarations sociales annuelles.
Tableau comparatif des assiettes selon le régime
| Régime | Type d’assiette | Nature des revenus soumis | Particularités |
|---|---|---|---|
| Travailleur non salarié (TNS) | Bénéfice imposable | Bénéfices de l’EURL | Cotisations minimales en cas de faibles revenus |
| Dirigeant assimilé salarié | Salaire brut | Rémunération versée au gérant | Inclusion de primes et avantages en nature |
Quels sont les taux des charges sociales applicables en EURL en 2026
Les taux des charges sociales évoluent régulièrement et varient en fonction du régime social et des prélèvements concernés : cotisations maladie, assurance vieillesse, allocations familiales, CSG-CRDS, etc. En 2026, les taux pour les TNS sont globalement compris entre 35 % et 45 % de l’assiette des bénéfices, avec des spécificités selon les tranches et plafonds applicables.
Pour le dirigeant assimilé salarié, les charges sociales représentent généralement un pourcentage plus élevé du salaire brut, pouvant atteindre environ 70 % en cumulé entre la part patronale et salariale. À noter que les cotisations patronales sont à la charge de la société, alors que pour un TNS, le total des cotisations est supporté par le dirigeant.
Il est impératif d’intégrer à ces calculs la contribution à la formation professionnelle et la cotisation pour la retraite complémentaire obligatoire. Ces éléments sont indispensables pour éviter une sous-évaluation de vos obligations sociales.
Exemple chiffré : Un travailleur non salarié avec un bénéfice annuel de 40 000 euros devra régler environ 15 000 euros de cotisations sociales tandis qu’un gérant salarié percevant 40 000 euros de salaire brut peut générer un coût global d’environ 68 000 euros, charges patronales incluses.
Liste des principales cotisations sociales en EURL et taux approximatifs 2026
- Cotisation maladie-maternité : 6.5 % à 7 %
- Cotisation vieillesse de base : 17.75 %
- Retraite complémentaire : entre 7 % et 8 % selon les caisses
- Allocations familiales : 5.25 %
- CSG-CRDS : 9.7 % sur 98.25 % de l’assiette
- Contribution à la formation professionnelle : 0.25 % à 0.30 %
Comment calculer les charges sociales en pratique et gérer la déclaration sociale en EURL
Le calcul des charges sociales en EURL suit une procédure spécifique, en fonction des modalités de rémunération. Pour les TNS, il faut partir du bénéfice net fiscal comme base, appliquer les taux combinés, puis prendre en compte les éventuels abattements et exonérations. Pour un gérant assimilé salarié, il convient de calculer sur la rémunération brute le total des cotisations salariales et patronales. Les échéances sont généralement trimestrielles ou mensuelles selon le régime choisi.
La déclaration sociale est obligatoire et s’effectue via la DSI pour les TNS, permettant la détermination des échéances et des montants à payer. Des outils dématérialisés et un espace dédié sur le site de l’URSSAF facilitent désormais ces démarches. Pour la comptabilité, un plan comptable adapté doit être suivi : les charges sociales sont rattachées au compte 645 « Charges de sécurité sociale et de prévoyance ».
Une gestion rigoureuse est essentielle, incluant l’enregistrement comptable des écritures relatives aux cotisations. Par exemple, pour le paiement des cotisations, il conviendra d’écrire au débit du compte 645 et au crédit du compte de trésorerie concerné (512 banque). Cette rigueur prévient les risques de rejets ou de rappels lors des contrôles URSSAF.
Exemple d’écriture comptable lors du paiement de cotisations sociales
| Compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 645 | Charges de sécurité sociale | 4 000 | |
| 512 | Banque | 4 000 |
La déclaration sociale annuelle doit être faite dans le respect des délais. Tout retard expose l’entreprise à des majorations de retard. Il est souvent conseillé de consulter un spécialiste pour valider ces éléments, notamment en cas de prévention d’erreur dans le calcul des bases ou des taux. Pour approfondir d’autres aspects liés à la gestion administrative, vous pouvez consulter l’article dédié aux bases essentielles de la comptabilité qui vous accompagnera dans l’organisation de votre gestion comptable.
Quelles sont les particularités pour un dirigeant non rémunéré et la gestion des dividendes en EURL
Un cas fréquent dans les EURL est celui du dirigeant travailleur non salarié qui ne prélève pas de rémunération régulière. Malgré l’absence de rémunération, des cotisations minimales demeurent exigibles, notamment pour la couverture maladie et la retraite de base. Ces cotisations minimales sont calculées sur une base forfaitaire afin d’éviter une absence totale de financement de la protection sociale. C’est une source fréquente d’interrogations pour les entrepreneurs en phase de lancement.
Par ailleurs, la gestion des dividendes est une autre source de complexité. Les dividendes perçus par le gérant peuvent être soumis à des charges sociales lorsque leur montant dépasse 10 % du capital social majoré des primes d’émission et des sommes versées en compte courant. Au-delà de ce seuil, une part des dividendes est assujettie à cotisations sociales au régime TNS, ce qui impacte directement le coût global pour l’entrepreneur.
Pour éviter les surprises, il est recommandé de suivre attentivement les plafonds et de respecter les modalités déclaratives afin que les bénéfices distribués restent dans les limites exonérées. En cas de doute, il peut être utile de recourir à une expertise, notamment pour optimiser le mode de rémunération entre salaire et dividende.
Liste récapitulative des points à vérifier pour un dirigeant non rémunéré en EURL
- Vérifier la base forfaitaire minimale de cotisations sociales
- Contrôler le montant des dividendes distribués par rapport aux seuils légaux
- Effectuer la déclaration sociale annuelle même en l’absence de rémunérations
- Anticiper le financement des cotisations minimales pour éviter un solde négatif
- Consulter un expert-comptable en cas de situation complexe ou atypique
Quelles cotisations sociales sont obligatoires en EURL pour un dirigeant TNS ?
Les cotisations obligatoires incluent la cotisation maladie, la retraite de base et complémentaire, les allocations familiales, la CSG-CRDS et la contribution à la formation professionnelle, calculées sur le bénéfice imposable ou la rémunération.
Comment déclarer ses charges sociales en EURL ?
La déclaration sociale s’effectue via la Déclaration Sociale des Indépendants (DSI) pour un travailleur non salarié, ou via la déclaration trimestrielle ou mensuelle pour un gérant assimilé salarié, auprès de l’URSSAF.
Quelle différence existe-t-il entre charges sociales pour TNS et gérant salarié ?
Les charges sociales TNS sont moins élevées mais offrent une protection sociale plus limitée comparativement aux charges des gérants assimilés salariés, qui sont plus importantes et comprennent notamment l’assurance chômage.
Les dividendes d’une EURL sont-ils soumis à charges sociales ?
Les dividendes ne sont pas soumis à charges sociales au-delà de 10 % du capital social majoré des primes d’émission et des comptes courants. Au-delà, la part excédentaire est assujettie à cotisations sociales.
Que faire en cas d’absence de rémunération en EURL ?
Même sans rémunération, des cotisations minimales sont dues. Il est important de les anticiper pour garantir la continuité de la protection sociale et éviter un redressement URSSAF.