La généralisation de la facture électronique à partir de 2026 s’impose désormais à la majorité des entreprises françaises. Cette évolution s’inscrit dans le cadre de la transition numérique imposée par la législation fiscale. Elle vise à renforcer la gestion électronique des factures, améliorer la traçabilité et la sécurité des données, tout en assurant une meilleure conformité avec les normes comptables et la fiscalité digitale. La mise en place du Portail de Dématérialisation Partenaire (PDP) est au cœur de cette transformation et devient une obligation légale pour les relations commerciales interentreprises.
Cette évolution radicale nécessite une compréhension précise des exigences, des outils à adopter, ainsi que des conséquences pratiques pour les dirigeants de TPE et PME. Cette nouvelle étape du processus de dématérialisation invite à repenser les procédures internes de facturation pour sécuriser les échanges avec l’administration fiscale et les partenaires commerciaux.
Qu’est-ce que le Portail de Dématérialisation Partenaire (PDP) et pourquoi devient-il incontournable en 2026 ?
Le PDP est un dispositif prévu par l’administration fiscale pour centraliser et sécuriser l’émission et la réception des factures électroniques entre entreprises assujetties à la TVA. À partir de 2026, toutes les entreprises devront obligatoirement passer par ce portail ou un tiers de confiance, afin de répondre aux nouvelles normes réglementaires de la facture électronique.
Le mécanisme du PDP vise à garantir l’authenticité, l’intégrité et la lisibilité des factures. Les échanges sont ainsi protégés contre les fraudes fiscales et facilitent le contrôle fiscal et la gestion comptable. En mettant en place ce portail, l’État permet également une récupération automatique et en temps réel des données de TVA, réduisant ainsi les erreurs et délais liés aux déclarations manuelles.
Les entreprises peuvent choisir d’utiliser directement le PDP, mais elles ont aussi la possibilité de recourir à un opérateur de dématérialisation tiers (ODT) ou un partenaire disposant d’une solution conforme. Cela offre une diversité de solutions adaptées à la taille et aux besoins des organisations. Les petits commerces, micro-entrepreneurs et indépendants peuvent ainsi opter pour des solutions simples intégrant la dématérialisation sans charge administrative excessive.
Il est crucial de souligner que la non-conformité à ce dispositif exposera les entreprises à des sanctions, notamment des amendes et un risque de redressement fiscal portant sur la TVA. De plus, les retards dans l’émission ou la réception de factures électroniques peuvent engendrer des pénalités liées aux délais de validation comptable. Cette obligation légale s’inscrit dans un ensemble de mesures favorisant la transparence et la simplification des obligations fiscales des entreprises à l’ère du numérique.
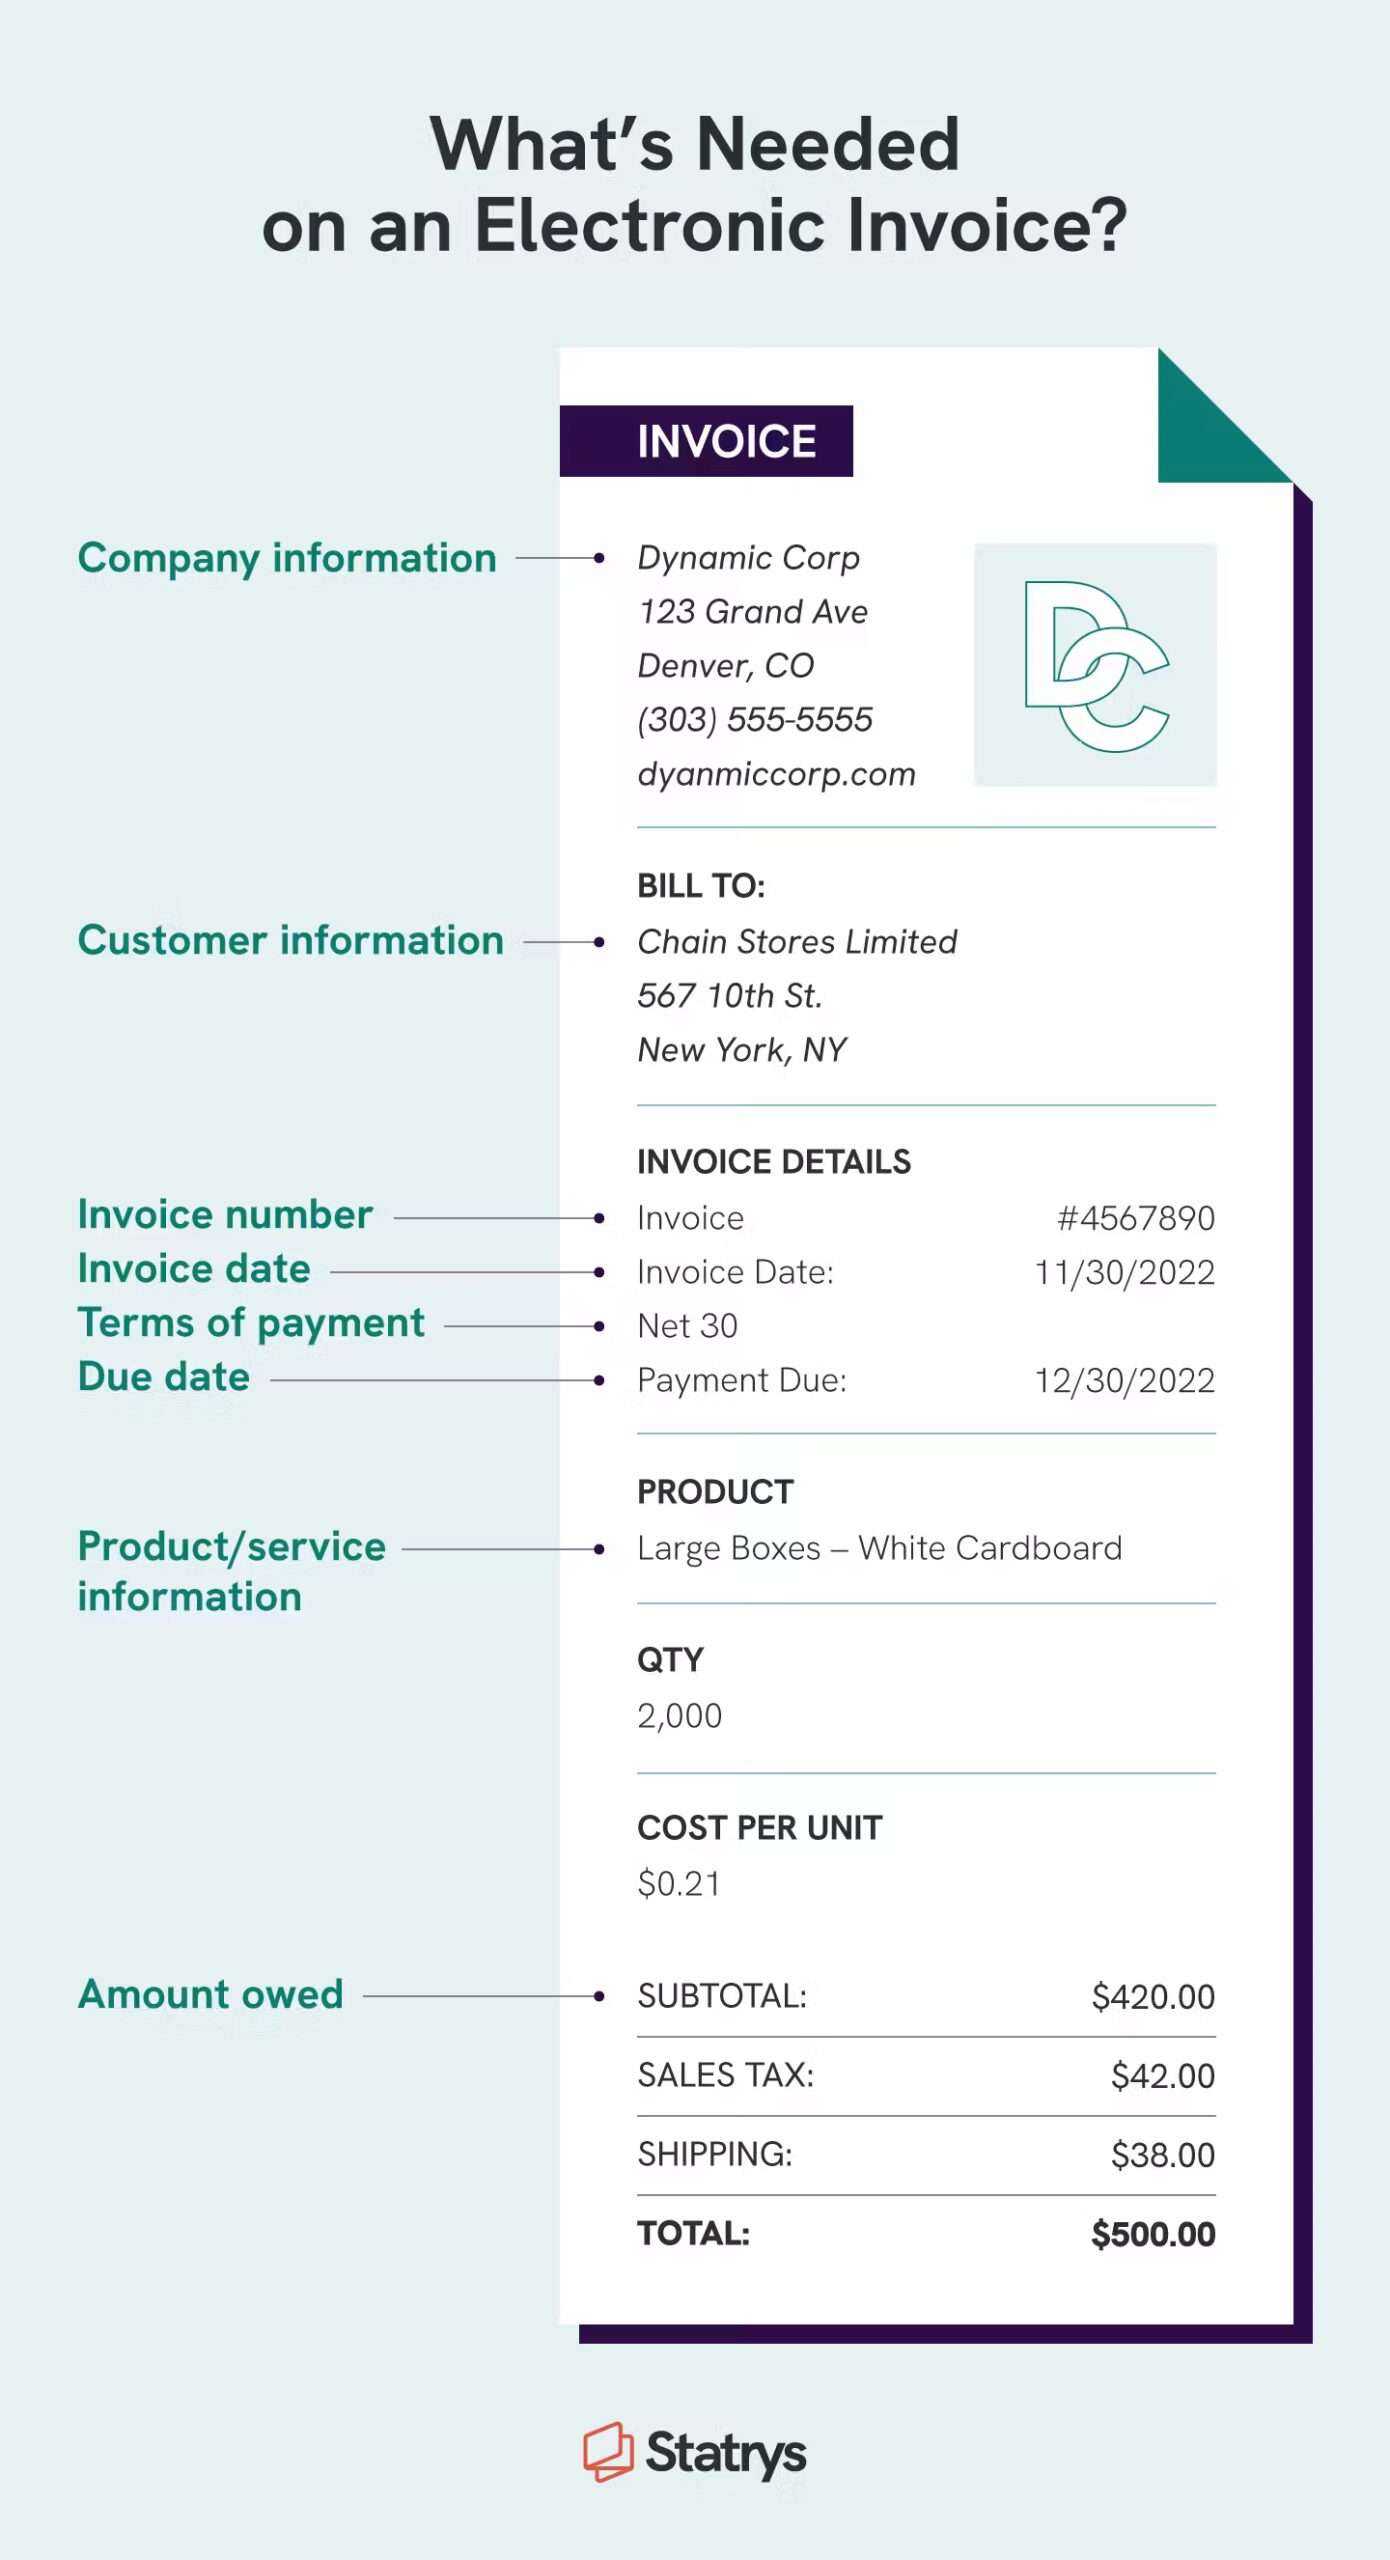
Fonctionnement concret et avantages pratiques du PDP
Le PDP agit comme un intermédiaire technique et fiscal. Concrètement, lorsqu’une entreprise émet une facture électronique, celle-ci est transmise via le PDP au destinataire qui peut la récupérer dans un format sécurisé, conforme aux standards imposés par l’administration. Ce processus permet de tracer chaque facture, d’éviter les doublons, et d’assurer un archivage fiable et consultable.
Par exemple, une PME qui vend à un distributeur devra impérativement envoyer la facture par PDP. Le distributeur vérifiera la facture dans le portail, ce qui simplifie la gestion interne des achats et la déclaration de TVA. Ainsi, la réconciliation comptable est automatisée et la gestion des risques liés aux erreurs humaines réduite.
Les bénéfices sont nombreux :
- Réduction des coûts administratifs en limitant le papier et les échanges physiques.
- Amélioration de la trésorerie grâce à des cycles de paiement accélérés par une facturation plus lisible et fiable.
- Conformité fiscale assurée, réduisant le risque de sanctions, notamment lors des contrôles URSSAF ou DGFiP.
- Intégration facilitée avec les logiciels de comptabilité, garantissant la bonne saisie automatique selon le Plan Comptable Général (PCG).
Pour les entreprises utilisant des solutions spécialisées, il est possible d’optimiser aussi la gestion des notes de frais, comme décrit dans le guide sur la gestion des notes de frais N2F, qui s’intègre parfaitement dans ces systèmes dématérialisés.
Quels sont les principaux enjeux comptables liés à la mise en œuvre de la facture électronique ?
L’adoption de la facture électronique impacte directement la tenue comptable. Le respect des normes comptables exige que les factures générées par le PDP soient correctement enregistrées dans les comptes conformément au Plan Comptable Général, notamment dans les comptes 401 (fournisseurs) ou 411 (clients), selon le type d’opération.
En particulier, la synchronisation des échanges via le PDP facilite la comptabilisation des écritures de TVA dans les comptes 4457x. Cette automatisation aide les entreprises à limiter les erreurs dans le calcul de la TVA collectée et déductible, étant une composante essentielle de la fiscalité digitale. L’objectif reste la transparence totale des transactions, contrôlable à tout moment par la DGFiP.
Il convient cependant de préciser quelques aspects importants :
- Archivage électronique des factures : la conservation des factures dématérialisées doit respecter les durées légales (10 ans pour les documents comptables). Cela implique l’usage de supports fiables et la garantie de l’intégrité des données.
- Exactitude des données : toute anomalie dans la facture électronique, comme une erreur de taux de TVA, implique un ajustement comptable immédiat pour éviter un contrôle fiscal défavorable.
- Interopérabilité : les logiciels utilisés doivent pouvoir échanger via le PDP, ce qui nécessite parfois une mise à jour ou un remplacement des systèmes de gestion existants.
Un exemple pratique : une entreprise vend des prestations soumises à la TVA à 20 %. Elle émet une facture de 1 000 euros HT via le PDP. L’écriture comptable sera :
| Compte | Libellé | Débit (€) | Crédit (€) |
|---|---|---|---|
| 411 | Clients | 1 200 | |
| 707 | Produits vendus | 1 000 | |
| 4457 | TVA collectée | 200 |
Dans cet exemple, la synchronisation via le PDP permet de sécuriser ces écritures et d’éviter toute incohérence entre la facturation et la comptabilité. La prise en compte rigoureuse des règles comptables garantit que la fiscalité digitale soit respectée.
Quels sont les critères à considérer pour choisir une solution PDP de dématérialisation adaptée à votre entreprise ?
Face à la pluralité des offres sur le marché, le choix d’une solution PDP doit s’appuyer sur plusieurs critères fondamentaux permettant de répondre aux exigences légales et aux besoins spécifiques des entreprises.
Il faut notamment considérer :
- La conformité règlementaire : vérifier que la solution est agréée par l’administration fiscale et respecte les normes de sécurité et d’intégrité des données;
- L’intégration avec les systèmes comptables : la capacité à synchroniser avec les logiciels de gestion déjà utilisés pour faciliter la gestion électronique des factures;
- La gestion de la sécurité des données : garantir la confidentialité, la protection contre les cyberattaques et la traçabilité complète des échanges;
- La facilité d’utilisation : une interface ergonomique et une assistance technique disponible pour accompagner les utilisateurs;
- Le coût global : frais d’abonnement, de mise en service, coûts additionnels liés à la volumétrie des factures.
Un tableau comparatif permet d’illustrer les critères essentiels :
| Critère | Solution A | Solution B | Solution C |
|---|---|---|---|
| Conformité légale | Oui | Oui | Oui |
| Intégration comptable | Oui (Sage, Cegid) | Partielle (export CSV) | Oui (API directe) |
| Sécurité des données | Chiffrement avancé | VPN et authentification forte | Chiffrement standard |
| Ergonomie | Interface moderne | Interface basique | Application mobile disponible |
| Coût | Moyen | Faible | Élevé |
Ce tableau doit être adapté en fonction des offres du marché, mais illustre bien l’importance d’une analyse détaillée avant le choix final. Pour les structures ayant des besoins spécifiques, comme les cabinets d’avocats, une solution spécialisée peut être plus appropriée voir ici.
Comment anticiper les impacts sur la gestion quotidienne et la relation avec les partenaires commerciaux ?
L’adoption du PDP à travers la transition numérique ne bouleverse pas uniquement la pratique comptable mais affecte aussi la gestion opérationnelle et les relations commerciales. Chaque entreprise doit se préparer à une adaptation technique et organisationnelle.
Les responsables doivent :
- Former les équipes à ces nouveaux outils et procédures pour garantir une adoption efficace et éviter les erreurs humaines.
- Communiquer clairement avec tous les partenaires, notamment clients et fournisseurs, pour harmoniser les échanges électroniques des factures.
- Mettre en place des processus de contrôle interne afin de détecter précocement les anomalies éventuelles et garantir la conformité aux échéances fiscales.
- Prévoir des solutions de secours en cas d’incident technique pour assurer la continuité de la facturation électronique.
L’intérêt d’une bonne gestion électronique des factures dépasse la simple obligation légale. Elle permet une meilleure maîtrise de son cycle client-fournisseur et une optimisation des flux de trésorerie. Par exemple, une PME qui utilise simultanément un système de PDP avec un outil avancé de reconnaissance optique peut réduire considérablement ses délais de validation interne, comme illustré dans l’article sur la gestion des notes de frais OCR.
Enfin, il faut noter que la généralisation de la facture électronique facilitera également le respect des délais de prescription et la conservation des justificatifs, deux éléments essentiels pour éviter un redressement URSSAF ou un litige avec l’administration fiscale.
Quels sont les risques et sanctions en cas de non-respect de la facture électronique via PDP ?
Le cadre légal en faveur de la facturation électronique est strict. En cas de non-respect, les entreprises s’exposent à des sanctions financières lourdes, pouvant aller jusqu’à 5 % du montant des factures non émises électroniquement sans motif valable. Ces pénalités sont prévues par les articles du Code général des impôts et sont appliquées par la DGFiP lors des contrôles ou via une procédure automatisée.
Par ailleurs, un retard dans l’émission ou la réception de la facture via le PDP peut entraîner un rejet de la déduction de la TVA concernée, ce qui impacte directement la trésorerie de l’entreprise. Il convient donc de respecter les délais stricts pour l’envoi et la réception des documents, souvent fixés à la date de réalisation de la livraison ou de la prestation.
L’absence de conformité peut aussi compliquer les relations commerciales, notamment avec les grands donneurs d’ordres qui exigent une facturation dématérialisée conforme. De plus, un archivage non conforme ou une perte des données électroniques peuvent être sanctionnés par un refus de prise en compte des charges en cas de contrôle fiscal.
Pour minimiser ces risques, il est conseillé de :
- Se munir d’une solution PDP conforme et régulièrement mise à jour;
- Former les collaborateurs aux obligations et procédures;
- Contrôler régulièrement la qualité et l’intégrité des factures émises et reçues;
- Consulter un expert-comptable ou un professionnel spécialisé en cas de doute.
Que signifie PDP dans le cadre de la facture électronique ?
Le Portail de Dématérialisation Partenaire (PDP) est une plateforme mise en place pour sécuriser et centraliser l’émission et la réception des factures électroniques entre entreprises.
Quels sont les principaux avantages de la facturation électronique via PDP ?
Elle améliore la sécurité des données, accélère la gestion comptable et fiscale, réduit les coûts administratifs et assure la conformité avec la réglementation fiscale.
Quelles sont les sanctions en cas de non-conformité ?
Les entreprises risquent des amendes pouvant atteindre 5 % du montant des factures concernées, ainsi qu’un rejet de la TVA et des complications lors des contrôles fiscaux.
Est-il possible d’utiliser un tiers pour la dématérialisation ?
Oui, vous pouvez recourir à un Opérateur de Dématérialisation Tiers (ODT) ou un partenaire proposant une solution conforme au PDP.
Comment intégrer la facture électronique dans la gestion comptable ?
Les factures doivent être enregistrées selon les règles du PCG, avec une attention particulière sur la comptabilisation de la TVA et l’archivage électronique sécurisé.