La liquidation judiciaire agricole donne lieu à la vente aux enchères des biens agricoles pour apurer les dettes du débiteur. Cette procédure judiciaire s’applique lorsque l’activité agricole ne peut plus être poursuivie en raison de l’insolvabilité de l’exploitant. La vente aux enchères publiques constitue alors le principal mécanisme de cession des actifs, notamment le matériel agricole et les biens immobiliers liés à la ferme. Il est essentiel de comprendre les étapes, les règles et les implications comptables liées à cette procédure afin d’anticiper les conséquences pour l’exploitation et ses créanciers.
La liquidation judiciaire est encadrée par le Code de commerce et dispose de particularités liées au droit agricole qui impactent directement la saisie, la gestion des biens agricoles et la réalisation des actifs par voie d’enchères. Ce contexte particulier nécessite la prise en compte des spécificités des biens agricoles, qui peuvent être à la fois des immobilisations corporelles (terrains, bâtiments, équipements) et incorporelles (droits d’exploitation, contrats d’affermage). La vente aux enchères doit respecter un formalisme rigoureux afin d’assurer la transparence et l’efficience dans la cession des biens.
Dans cette perspective, cet article décortique les principaux aspects à maîtriser sur la vente aux enchères dans le cadre d’une liquidation judiciaire agricole. L’analyse porte tant sur la procédure judiciaire, les modalités pratiques de la vente, que sur les impacts comptables et fiscaux, avec des exemples concrets et des conseils pratiques pour les exploitants agricoles et leurs créanciers.
Quels biens agricoles peuvent être saisis et vendus en vente aux enchères lors d’une liquidation judiciaire ?
En cas de liquidation judiciaire agricole, tous les biens appartenant à l’exploitation et faisant partie de l’actif peuvent être saisis pour apurer le passif. Cela inclut plusieurs catégories de biens, parmi lesquels le matériel agricole, les bâtiments d’exploitation, les stocks et les récoltes, ainsi que les droits liés à l’exploitation.
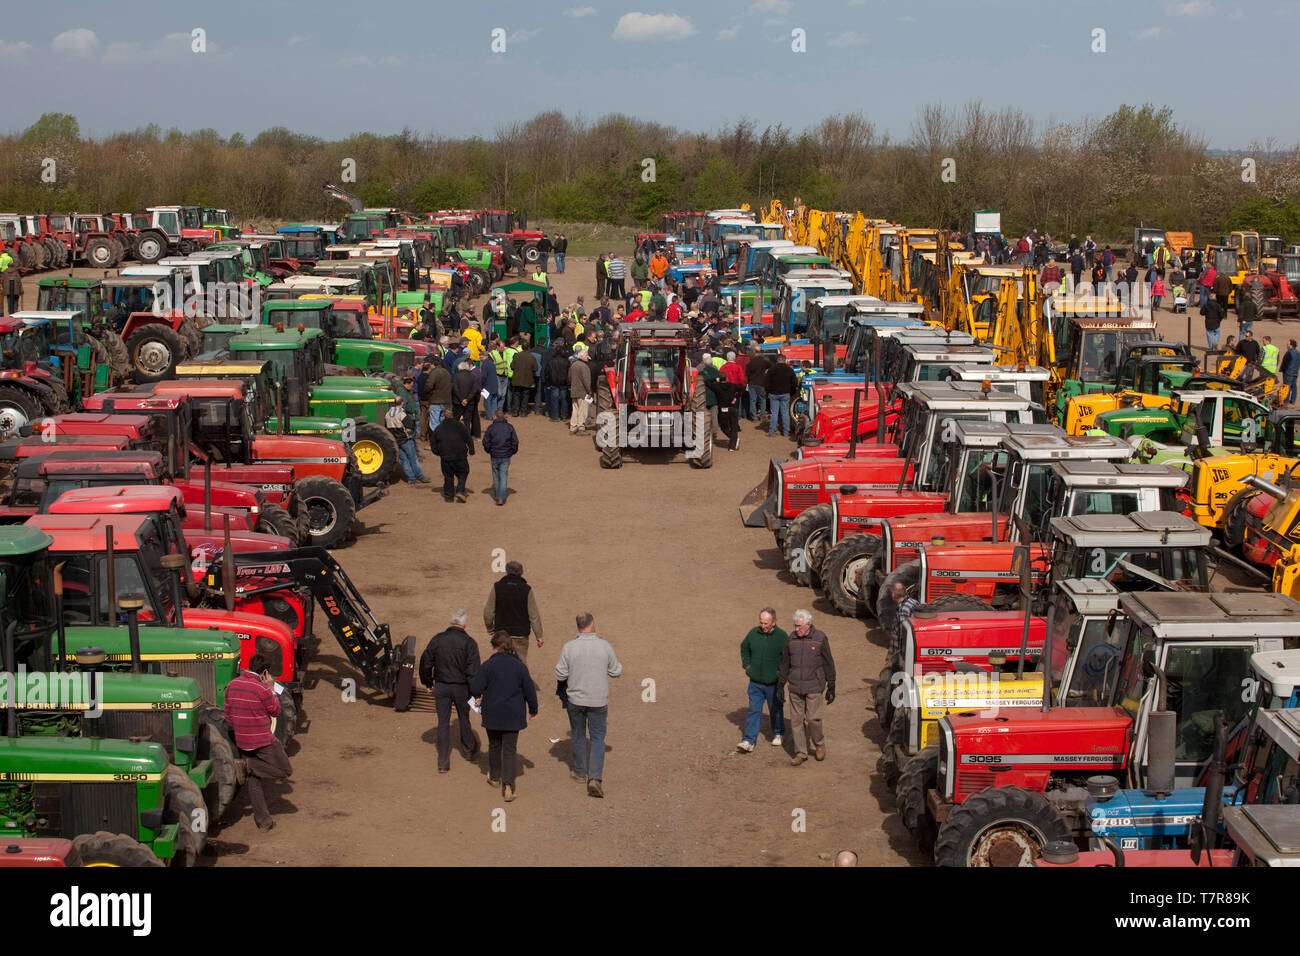
Le matériel agricole, par exemple les tracteurs, machines de fenaison, outils mécanisés, est souvent l’objet principal de la vente aux enchères. Ces équipements sont inscrits en immobilisations corporelles au bilan de l’entreprise agricole (comptes 215 « Matériel et outillage »). Leur saisie et leur mise aux enchères permettent de récupérer des fonds destinés à payer les créanciers. Pour éviter les pertes de valeur, les biens doivent être évalués précisément avant la vente, généralement par un expert assermenté.
Un autre élément important est le foncier agricole et les bâtiments d’exploitation. Ceux-ci sont considérés comme des terrains et constructions agricoles inscrits aux comptes 211 et 213 du Plan comptable général. Leur vente peut se révéler complexe du fait des règles particulières en droit agricole, qui imposent parfois des procédures spécifiques pour la cession à des tiers, notamment concernant le fermage ou le bail rural. Le tribunal doit veiller à ce que la liquidation respecte ces contraintes.
Enfin, les stocks de récoltes et les productions en cours peuvent eux aussi faire l’objet d’une saisie. Ils sont comptabilisés généralement dans les comptes 34 « Stocks et en-cours ». Leur vente aux enchères permet de fructifier rapidement des actifs périssables. La gestion de la liquidation doit être rapide et ordonnée pour éviter la dépréciation des stocks.
La saisie des biens agricoles peut rencontrer des clauses d’inaliénabilité ou des restrictions prévues par le Code rural, ce qui limite la possibilité de vente libre et impose un encadrement particulier lors des enchères publiques. Il est donc conseillé à tous les acteurs d’être parfaitement informés du droit agricole en vigueur et du cadre judiciaire applicable, afin d’éviter les contestations et litiges.
| Catégorie de biens agricoles | Exemples | Comptes comptables associés | Particularités juridiques |
|---|---|---|---|
| Matériel agricole | Tracteurs, moissonneuses, outils mécanisés | Compte 215 – Matériel et outillage | Évaluation par expert, saisie sans droit de préférence |
| Bâtiments agricoles | Silots, hangars, étables | Compte 213 – Constructions | Respect des règles du bail rural et du fermage |
| Terrains agricoles | Terres cultivées, pâturages | Compte 211 – Terrains | Vente encadrée et souvent soumise à conditions d’agrément |
| Stocks et récoltes | Grains, fourrages, produits agricoles en stock | Compte 34 – Stocks et en-cours | Liquidation rapide nécessaire pour éviter perte de valeur |
Comment se déroule la procédure judiciaire de liquidation et la vente aux enchères dans le secteur agricole ?
La liquidation judiciaire est une procédure collective ordonnée lorsqu’un exploitant agricole est en cessation des paiements et ne peut plus poursuivre son activité. Le tribunal de commerce ou le tribunal judiciaire compétent ouvre la liquidation sur demande ou d’office. L’administrateur judiciaire est nommé pour gérer l’entreprise pendant la phase d’observation avant la liquidation, puis un liquidateur est désigné pour conduire la cession des actifs.
La phase de réalisation des actifs est cruciale et souvent marquée par la mise en vente aux enchères publiques. Cette vente est organisée pour maximiser la valeur récupérée et garantir une transparence sur la cession des biens agricoles. Souvent, l’étude d’huissier ou une maison de vente aux enchères spécialisée est mandatée pour gérer l’opération. La mise en enchères peut inclure des ventes physiques sur site, ou des ventes électroniques via des plateformes dédiées.
Le formalisme impose la publicité préalable de la vente aux enchères. Il s’agit d’informer les créanciers, les autorités administratives agricoles comme la chambre d’agriculture, ainsi que les potentiels acquéreurs. Cette publicité se fait par affichage au greffe du tribunal, dans la presse locale et professionnelle, et sur les plateformes de ventes publiques. Le calendrier est souvent contraint, entre 15 jours et un mois avant la vente pour permettre une préparation suffisante.
La vente aux enchères débutera par une exposition des biens à vendre, permettant aux acheteurs d’inspecter le matériel et les autres actifs. Les enchères sont ensuite tenues selon la réglementation en vigueur et le droit agricole, avec un contrôle du tribunal pour valider les cessions. Ce contrôle vise à éviter les ventes à des prix excessivement bas qui méconnaîtraient les intérêts des créanciers ou du débiteur.
Dans certains cas, la procédure peut inclure des offres spontanées ou des négociations parallèles aux enchères, notamment pour des matériels très spécifiques ou sous contrat. Toutefois, la vente aux enchères demeure la règle générale pour la liquidation, excluant toute négociation directe qui ne serait pas transparente.
Les particularités dans le cas des exploitations familiales
Les exploitations agricoles familiales sont souvent confrontées à des enjeux sensibles lors d’une liquidation judiciaire. La perte de l’outil de travail a un impact social majeur. Le tribunal peut décider de mesures adaptées comme la cession de l’exploitation à un repreneur agricole ou la continuation partielle de l’activité dans l’attente de la vente des biens. Cette approche vise à protéger les droits des membres de la famille et à garantir une certaine continuité agricole.
De plus, la vente des biens peut être partiellement différée, notamment pour les matériels essentiels au maintien temporaire de l’exploitation. Le liquidateur doit concilier la nécessité de recouvrer des fonds avec celle de limiter les conséquences sociales et économiques d’une interruption brutale.
Quels impacts comptables et fiscaux pour les exploitants agricoles lors d’une vente aux enchères liée à une liquidation judiciaire ?
Lorsqu’une vente aux enchères intervient dans le cadre d’une liquidation judiciaire, les impacts comptables sont significatifs. D’un point de vue comptable, la cession des biens agricoles doit être enregistrée dans les livres comptables de l’entreprise en liquidation. Les écritures comprennent le constat de la vente (compte 775 « Produits de cession d’immobilisations »), la sortie de l’actif correspondant (par exemple compte 215 pour le matériel agricole) et la prise en compte des éventuelles plus-values ou moins-values.
Un exemple chiffré permet de mieux comprendre l’écriture comptable. Supposons la vente d’un tracteur inscrit pour 40 000 euros nets comptables et vendu 25 000 euros aux enchères. L’écriture sera :
- Débit du compte 512 « Banque » pour 25 000 euros
- Débit du compte 675 « Valeurs comptables des éléments d’actif cédés » pour 15 000 euros (différence entre valeur nette et prix de vente)
- Crédit du compte 215 « Matériel agricole » pour 40 000 euros
Cet exemple illustre une moins-value de cession de 15 000 euros comptabilisée en charges exceptionnelles pouvant avoir des conséquences fiscales.
Sur le plan fiscal, la liquidation judiciaire entraîne généralement la suppression des amortissements futurs liés aux biens cédés. Les moins-values peuvent être déductibles, mais cela dépend du régime fiscal de l’exploitation (régime réel simplifié ou normal) et des règles spécifiques applicables aux exploitants agricoles en 2026, notamment au regard de la révision récente du CGI au 1er janvier 2026.
Il est crucial que les exploitants et leurs experts-comptables anticipent ces impacts en préparant des simulations comptables et fiscales pour limiter les effets négatifs sur la trésorerie et l’imposition finale. La conservation des justificatifs des ventes aux enchères publiques est fondamentale afin de répondre à d’éventuels contrôles de la DGFiP.
| Nature de l’impact | Description | Exemple concret |
|---|---|---|
| Écriture de cession | Sortie des immobilisations et constatation des produits de cession | Vente d’un matériel agricole avec moins-value enregistrée (compte 675) |
| Impact fiscal | Déductibilité des moins-values, arrêt des amortissements | Suppression des amortissements futurs liés aux biens cédés en liquidation |
| Suivi de trésorerie | Encaissement du produit de vente aux enchères | Inscription en banque du prix obtenu aux enchères |
Quelles sont les obligations légales et formalités à respecter pour une vente aux enchères dans une liquidation agricole ?
La vente aux enchères dans le cadre d’une liquidation judiciaire agricole est soumise à plusieurs obligations légales et formalités. Elle doit être réalisée sous le contrôle d’un officier ministériel comme un commissaire-priseur ou un huissier de justice habilité. Ce contrôle garantit la conformité de la procédure et la transparence des enchères publiques.
Un premier volet concerne la publicité obligatoire qui informe les créanciers, les autorités agricoles et les potentiels acheteurs. Cette publicité doit comprendre :
- L’annonce de la vente publiée dans un journal d’annonces légales
- La communication au greffe du tribunal compétent
- L’affichage dans les lieux habituels de l’exploitation et du tribunal
Les délais de publication doivent être respectés scrupuleusement. En pratique, la durée minimale entre la publication et la date des enchères est fixée à 15 jours, conformément à l’article L644-4 du Code de commerce.
Ensuite, la description précise des biens à vendre doit être mentionnée dans le cahier des charges de la vente, incluant leurs caractéristiques, l’état, les éventuelles dettes ou charges qui pourraient y être attachées. Dans le cas des biens immobiliers agricoles, le respect des règles spécifiques du Code rural est nécessaire, notamment le droit de préemption des SAFER (Sociétés d’aménagement foncier et d’établissement rural) qui peuvent exercer un droit de priorité à l’acquisition.
Enfin, le paiement des biens achetés doit intervenir dans des délais stricts. En cas de non-paiement, la vente peut être annulée, et les acheteurs mis en demeure. Le liquidateur est en charge du recouvrement et de la répartition des fonds entre les créanciers, suivant l’ordre des privilèges prévu par la loi.
Liste de vérification pour organiser une vente aux enchères dans une liquidation judiciaire agricole
- Désignation officielle du liquidateur judiciaire
- Mandat d’un commissaire-priseur ou huissier de justice
- Préparation et expertise des biens agricoles
- Publication de la vente dans les journaux légaux et affichage
- Organisation de la visite des biens avant enchères
- Tenue de la vente aux enchères publiques (physique ou en ligne)
- Établissement du procès-verbal de vente validé par le tribunal
- Recouvrement et répartition des fonds entre créanciers
Comment anticiper les risques et éviter les litiges lors d’une vente aux enchères en liquidation judiciaire agricole ?
Les ventes aux enchères dans les liquidations judiciaires agricoles peuvent donner lieu à des contentieux et des contestations, qu’il est possible de limiter par une bonne préparation. Plusieurs risques sont typiques, notamment les contestations d’évaluation des biens, les conflits entre créanciers, ou encore les difficultés sur la validité de la procédure de saisie.
Pour prévenir ces risques, il est recommandé de réaliser une expertise indépendante préalable pour fixer une valeur réaliste des biens. Cette expertise joue un rôle clé en cas de contestation des résultats des enchères. De plus, respecter scrupuleusement les formalités de publicité et d’information des parties offre un cadre légal solide et défendable.
En pratique, l’accompagnement par un expert-comptable et un avocat spécialisé en droit agricole et droit des entreprises en difficulté est un gage de sécurisation. Ils peuvent contrôler la conformité juridique et comptable de la procédure, conseiller sur la stratégie de cession des biens et intervenir en cas de contentieux.
Il est également essentiel de tenir compte de la fiscalité applicable et des impacts sociaux liés à l’activité agricole, notamment au niveau des salariés agricoles, afin d’éviter des litiges liés aux droits des tiers. Le liquidateur doit veiller à préserver l’ordre des priorités de paiement, conformément aux articles L622-23 et suivants du Code de commerce.
Enfin, un suivi rigoureux des documents administratifs et comptables, qu’il s’agisse des procès-verbaux, factures ou comptes de liquidation, garantit la traçabilité des opérations et facilite les contrôles ultérieurs des autorités.
- Engager une expertise sérieuse avant la mise en vente
- Respecter scrupuleusement les délais et formalités légales
- Informer clairement tous les créanciers et parties prenantes
- Anticiper les questions fiscales et sociales liées à la liquidation
- Collaborer avec des spécialistes du droit agricole et comptable
Quels biens agricoles sont prioritaires pour la vente aux enchères lors d’une liquidation judiciaire ?
Tous les biens inscrits à l’actif de l’exploitation peuvent être saisis, mais les biens les plus facilement réalisables comme le matériel agricole sont généralement vendus en premier. Les biens immobiliers sont vendus après expertise et souvent sous conditions particulières.
Comment le prix de vente aux enchères est-il déterminé ?
Un expert effectue une estimation préalable, puis le prix est fixé par le jeu des enchères publiques. La vente doit être validée par le tribunal pour éviter des prix très bas qui ne couvriraient pas les dettes.
Quels sont les délais obligatoires pour la publicité d’une vente aux enchères ?
La publicité doit être effectuée au moins 15 jours avant la vente, via un journal d’annonces légales, affichage au greffe du tribunal et sur la propriété agricole concernée.
Quelles sont les conséquences comptables d’une vente aux enchères en liquidation ?
La vente entraîne la sortie des biens des immobilisations, l’enregistrement des produits de cession et la constatation possible de plus-values ou moins-values qui impactent le résultat comptable.
Comment limiter les risques de litiges lors d’une liquidation judiciaire agricole ?
Respecter les formalités légales, réaliser une expertise rigoureuse, informer tous les créanciers et faire appel à des spécialistes en droit agricole et liquidation judiciaire.