La bonne organisation d’un carnet de facture est essentielle pour garantir une gestion optimale de votre comptabilité. Un suivi rigoureux des paiements, un classement cohérent, une numérotation sans faille ainsi qu’un archivage ordonné sont autant de pratiques indispensables pour sécuriser votre activité. Cette méthode facilite non seulement le contrôle fiscal, mais elle permet aussi de gagner un temps précieux au quotidien en limitant les erreurs.
En adoptant une structure adaptée et en veillant à la continuité dans le traitement des factures, les dirigeants de TPE, PME ou les travailleurs indépendants assurent la fiabilité de leur comptabilité et simplifient les démarches administratives liées à la facturation. Le présent article décompose en détail les étapes clés pour bien organiser son carnet de facture avec des conseils pratiques issus des obligations françaises en vigueur.
Quels sont les principes de base pour l’organisation efficace d’un carnet de facture ?
Le premier réflexe à adopter concerne la tenue du carnet de facture, un outil central pour assurer la traçabilité financière. Tout carnet doit respecter une numérotation chronologique et continue, conformément à l’article L123-22 du Code de commerce. Cette règle s’applique aussi bien aux factures papier qu’aux factures électroniques.
La numérotation permet d’éviter les omissions ou double-comptabilisations, deux sources fréquentes d’erreurs menant à un rejet lors du contrôle fiscal. Il convient d’établir un système à la fois simple et rigoureux, par exemple en intégrant un préfixe permettant d’identifier l’exercice comptable ou le type de client. Par exemple, une facturation dédiée aux clients professionnels pour l’année 2026 pourra être numérotée “2026-PRO-001”, “2026-PRO-002” etc., évitant toute confusion lors des recherches ultérieures.
Au-delà de cet aspect, le classement physique ou numérique des factures doit suivre un ordre logique : il est très utile de regrouper les documents par mois et par client. Un tel découpage facilite le suivi des paiements et permet de repérer rapidement un retard éventuel, condition importante dans la gestion du fonds de roulement. La comptabilité repose également sur la conservation des factures, obligatoire pendant une période minimale de six ans selon l’article L102 B du Livre des procédures fiscales. Toute perte ou destruction de facture peut entraîner un redressement par la Direction générale des finances publiques (DGFiP).
Enfin, un carnet de facture bien organisé nécessite un double contrôle en amont et en aval. L’enregistrement comptable, souvent réalisé via un logiciel adapté, doit être vérifié à minima une fois par semaine afin de détecter rapidement des anomalies comme des écarts d’euros ou une saisie erronée de compte comptable. Par exemple, une facture client doit être enregistrée en compte 70 “Ventes de produits finis” avec le montant hors taxes, le compte 4457 “TVA collectée” pour la taxe et le compte 411 “Clients” au débit du montant TTC. Ce contrôle systématique évite une comptabilité inexacte et facilite la gestion optimale.
Comment mettre en place un système de suivi des paiements dans un carnet de facture ?
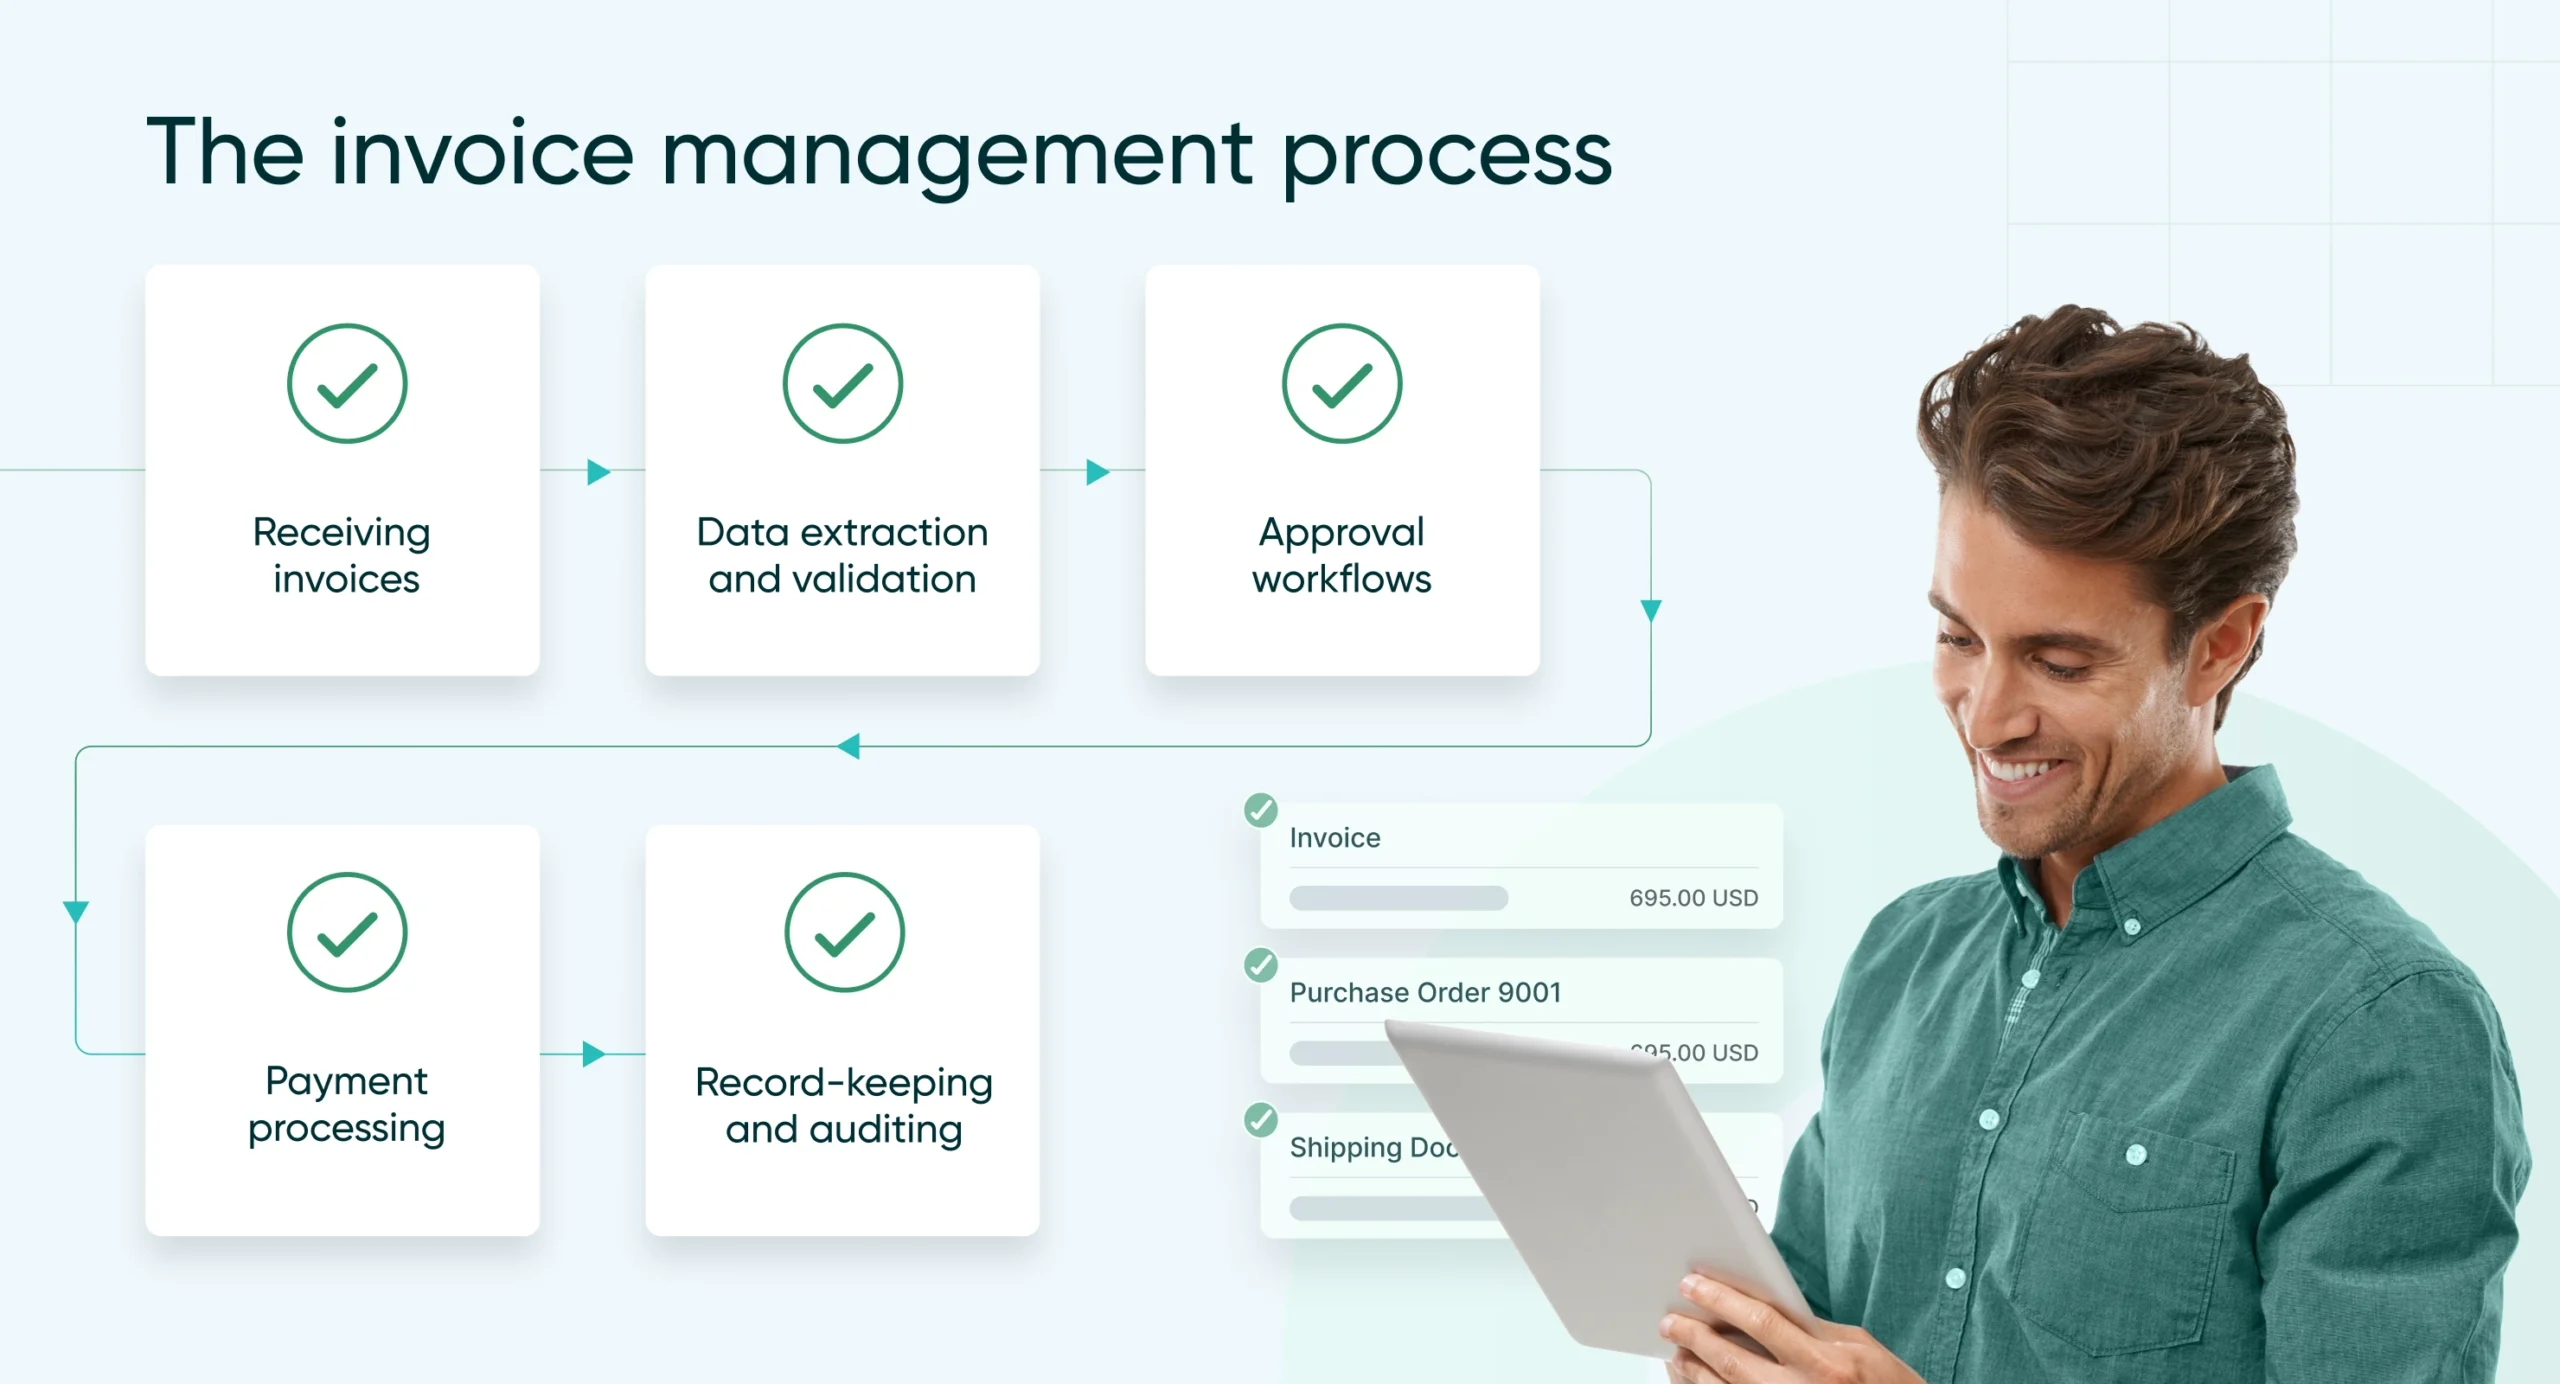
Le suivi des paiements est un volet incontournable pour maîtriser sa trésorerie. Intégrer dans le carnet de facture un indicateur précis du statut de paiement, par exemple “payé”, “en attente” ou “partiellement payé”, permet un pilotage en temps réel.
Pour ce faire, un tableau récapitulatif est souvent employé, reprenant chaque facture avec son numéro, date d’émission, montant TTC, date d’échéance, mode de règlement et statut. Ce tableau peut être tenu manuellement ou via un logiciel de facturation connecté à la comptabilité. Un exemple simplifié peut se présenter ainsi :
| Numéro de facture | Date d’émission | Montant TTC | Date d’échéance | Mode de paiement | Statut |
|---|---|---|---|---|---|
| 2026-PRO-015 | 05/02/2026 | 1 250 € | 05/03/2026 | Virement bancaire | Payé |
| 2026-PRO-016 | 10/02/2026 | 980 € | 10/03/2026 | Chèque | En attente |
Avec ce suivi rigoureux, l’entreprise anticipe les retards et lance les relances. Le Code de commerce recommande de conserver les preuves de ces démarches, notamment via des copies des courriers de relance ou des échanges électroniques, en cas de litige.
La gestion optimale du carnet de facture nécessite donc de conjuguer précision, rapidité et rigueur administrative. En automatisant, si possible, les mises à jour dans un logiciel agréé, on évite les erreurs humaines et on réduit le temps consacré à la vérification, ce qui représente une réelle économie de temps.
Quels critères privilégier pour un classement et archivage conforme des factures ?
Le classement et l’archivage des factures, qu’elles soient d’achat ou de vente, doivent répondre aux exigences légales et faciliter les contrôles éventuels. Deux modalités sont possibles : l’archivage physique, souvent sous forme de dossiers sécurisés dans des classeurs spécifiques, et l’archivage électronique, reconnu depuis la Loi Anti-Fraude TVA de 2018 sous certaines conditions strictes.
Les factures doivent être classées par ordre chronologique tout en étant accessibles rapidement. Il importe de distinguer clairement les factures clients des factures fournisseurs pour éviter toute confusion. Un classement par année puis par mois est conseillé, à l’aide d’étiquettes visuelles ou numériques.
Concrètement, les factures doivent comporter les mentions obligatoires (date, numéro, identité des parties, description des prestations, montant hors taxe et TTC, taux de TVA applicable, conditions de règlement), conformément à l’article 289 du Code général des impôts (CGI). Tout document absent, incomplet ou mal archivé risque d’être rejeté lors d’un contrôle URSSAF ou DGFiP.
Pour l’archivage électronique, il est indispensable de garantir la sécurité des données avec une procédure assurant l’inaltérabilité, la traçabilité et la pérennité des documents. Les logiciels d’archivage doivent être certifiés conformément à la norme NF Z 42-013. Ce dispositif est particulièrement recommandé aux entreprises avec un flux important de factures, leur offrant une économie d’espace et un accès facilité.
En cas d’audit, la tenue d’un carnet de facture à jour, intégrant un classement efficace et un archivage sécurisé, est l’élément principal prouvant la régularité des opérations comptables. Ne pas respecter ces critères expose à des pénalités fiscales et sociales, ainsi qu’à une perte de crédibilité auprès des partenaires financiers.
Comment intégrer la gestion du carnet de facture dans le processus global de facturation en comptabilité ?
Le carnet de facture ne peut être envisagé isolément. Il fait partie intégrante du processus global de facturation, un élément clé pour la tenue de la comptabilité. La facturation implique non seulement l’émission des documents mais aussi leur enregistrement en comptabilité dans les rubriques adéquates.
Pour chaque facture émise, l’écriture comptable se compose d’un débit au compte client (411) du montant TTC, d’un crédit au compte de vente approprié (compte 70) du montant HT et d’un crédit au compte de TVA collectée (4457). Pour les factures fournisseurs, le principe est inverse. Ce suivi numéraire permet de garantir la concordance entre les journaux comptables et le carnet de facture, fondement du bilan financier.
Ce processus est encore plus rigoureux lorsque l’entreprise est soumise à la TVA, notamment dans les cas de régimes réel normal ou simplifié d’imposition. Les factures doivent alors être transmises dans les délais au service des impôts des entreprises (SIE) et enregistrées pour le calcul des déclarations de TVA selon l’article 289 du CGI.
La synchronisation entre le carnet de facture et le logiciel comptable ou ERP (Enterprise Resource Planning) utilisé est un gage d’efficacité. Des outils modernes permettent d’automatiser la numérotation, la saisie et même la relance automatique, réduisant ainsi le risque d’erreurs de saisie. Cela représente une économie de temps appréciable pour le dirigeant, souvent pressé par le poids administratif.
Pour garantir une gestion optimale, il convient également d’organiser des revues régulières avec le cabinet comptable ou l’expert-comptable. Ces échanges permettent de vérifier la conformité des factures, de mettre à jour les plans comptables et d’ajuster la gestion des relances personnalisées en fonction des clients.
Quels conseils pratiques pour éviter les erreurs fréquentes lors de la gestion du carnet de facture ?
Plusieurs erreurs peuvent compromettre la gestion optimale du carnet de facture. Parmi les plus courantes figure l’absence de numérotation continue, la perte de documents ou encore l’oubli de mention obligatoire sur les factures. Ces erreurs peuvent entraîner un rejet fiscal ou social, voire une procédure de redressement URSSAF, source de stress et de coûts additionnels.
Voici une liste de vérification simple à mettre en place pour limiter ces risques :
- Respecter la numérotation chronologique : éviter tout saut ou doublon.
- Conserver toutes les factures : papier ou électronique, pendant au moins six ans.
- Contrôler la conformité des mentions légales sur chaque facture.
- Assurer un suivi rigoureux des paiements, notamment des dates d’échéance.
- Utiliser un logiciel agréé pour automatiser la saisie et la numérotation.
- Archiver les factures dans un lieu sûr et accessible.
- Effectuer des contrôles périodiques pour détecter les anomalies.
Par exemple, une PME qui a adopté la numérotation continue et le classement mensuel a réduit de moitié le temps consacré à la recherche des factures en cas de litige client. De plus, elle limite les risques de sanctions en cas d’audit grâce à un archivage certifié conforme.
Il est recommandé de consulter un expert-comptable lorsque des doutes apparaissent, notamment sur le traitement comptable ou la conformité des documents. Cela sécurise la gestion générale et assure la pérennité de l’entreprise.
Quelle est la durée légale de conservation des factures ?
Les factures doivent être conservées pendant un minimum de six ans à compter de la clôture de l’exercice comptable, conformément à l’article L102 B du Livre des procédures fiscales. Cette obligation permet de répondre à un contrôle fiscal ou social.
Peut-on utiliser un carnet de facture dématérialisé ?
Oui, le carnet de facture peut être dématérialisé, sous réserve d’utiliser un logiciel ou un système d’archivage conforme garantissant la sécurité, l’intégrité et la traçabilité des documents, conformément à la norme NF Z 42-013 et à la Loi Anti-Fraude TVA de 2018.
Quels sont les risques liés à une mauvaise organisation du carnet de facture ?
Une mauvaise organisation expose à des sanctions telles que des redressements fiscaux ou sociaux, le rejet de déductions de TVA, des amendes pour absence de mentions légales ou encore des difficultés lors des relances clients.
Comment assurer un suivi efficace des paiements ?
Il faut tenir à jour un tableau des factures avec les informations clés comme le numéro, la date, le montant TTC, la date d’échéance, le statut et le mode de règlement. Ce suivi systématique facilite les relances et préserve la santé financière de l’entreprise.
Pourquoi faire appel à un expert-comptable pour la gestion du carnet de facture ?
L’expert-comptable intervient pour vérifier la conformité des factures, assurer la régularité des écritures comptables et accompagner dans le choix des outils et procédures. Son expertise réduit les risques d’erreurs et sécurise la gestion globale.