La gestion des factures est une étape incontournable pour toute micro entreprise. Une facture correctement rédigée et archivée est non seulement un document commercial, mais également une obligation légale. Pour un auto-entrepreneur, maîtriser ses documents administratifs garantit une comptabilité claire et évite les sanctions en cas de contrôle. Ce guide complet aborde les règles essentielles pour créer, gérer et conserver vos factures selon la réglementation micro-entreprise en vigueur.
Quelles sont les obligations légales en matière de facture pour une micro entreprise ?
Chaque micro entreprise doit impérativement émettre une facture pour toute vente de produit ou prestation de service réalisée. La facture documente la transaction et sert de preuve en cas de vérification par l’URSSAF, la DGFiP ou tout autre organisme de contrôle. En 2026, la réglementation micro-entreprise impose des mentions obligatoires à faire figurer sur chaque pièce.
Premièrement, la facture doit comporter l’identification complète du vendeur : nom, prénom, adresse et numéro SIREN. Le numéro de facture doit être unique et suivre une numérotation chronologique continue. Cette règle assure de pouvoir suivre toutes les opérations dans leur ordre d’émission, élément fondamental pour la gestion comptable et fiscale.
Ensuite, la mention explicite de la nature de la prestation ou du bien vendu est indispensable. Cette description doit être suffisamment précise pour que le client et l’administration comprennent la transaction. Le prix unitaire hors taxe, le total hors taxe, le taux et le montant de la TVA doivent être indiqués sauf si le micro-entrepreneur bénéficie de la franchise en base de TVA. Dans ce cas, une mention spécifique doit apparaître : « TVA non applicable, article 293 B du CGI ».
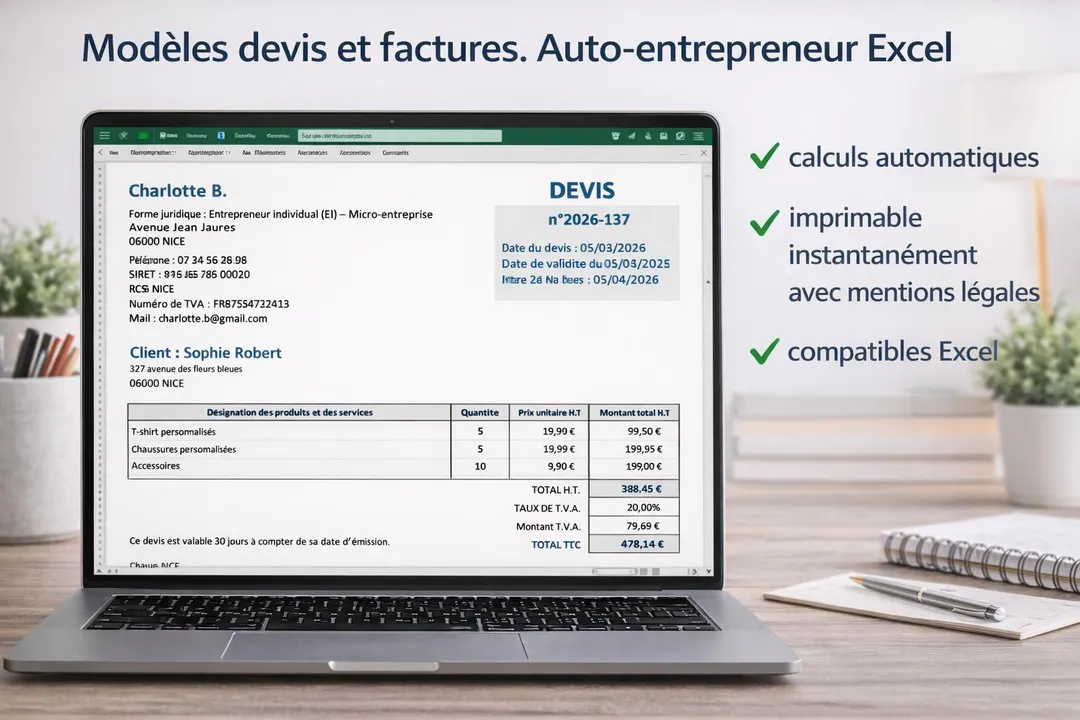
Pour une micro entreprise, le recours à un modèle de facture adapté au statut simplifie considérablement cette démarche. Un modèle type aide à ne pas oublier les mentions légales et à assurer une gestion de factures professionnelle.
En matière de délai, l’émission de la facture doit intervenir dès la réalisation de la prestation ou de la livraison du produit. La facture doit être transmise au client rapidement, sous peine de pénalités. Sur le plan de la conservation, les factures doivent être archivées pendant minimum 10 ans, conformément aux articles L123-22 et L102B du Code de commerce. Ce délai est essentiel pour faire face à un contrôle fiscal ou social sans risque de rejet.
Un tableau synthétique des obligations légales d’une facture pour micro entreprise en 2026 :
| Élément obligatoire | Description | Référence légale |
|---|---|---|
| Identité du vendeur | Nom, prénom, adresse, numéro SIREN | Article L441-9 du Code de commerce |
| Numérotation | Numérotation chronologique et continue des factures | Article 289-I du CGI |
| Description de la prestation | Nature, quantité, prix unitaire hors taxe | Article L441-9 du Code de commerce |
| TVA | Montant et taux si applicable, sinon mention de la franchise en base | Article 293 B du CGI |
| Date de la facture | Date d’émission effective | Article 289 du CGI |
| Conservation | Archivage minimal de 10 ans | Articles L123-22 et L102B du Code de commerce |
Comment bien établir une facture micro entreprise : bonnes pratiques et erreurs à éviter
L’établissement d’une facture micro entreprise requiert rigueur et conformité. Plusieurs bonnes pratiques assurent la sécurité juridique et facilitent la gestion comptable. En premier lieu, il est conseillé d’utiliser un logiciel de facturation certifié conforme, conforme à la réglementation anti-fraude à la TVA, en vigueur depuis 2018. Ces outils assurent la numérotation automatique et la conservation numérique des factures.
Un auto-entrepreneur doit veiller à ce que les informations sur la facture soient exactes et complètes. Par exemple, une erreur fréquente consiste à oublier la mention de la franchise en base de TVA pour les micro entreprises non assujetties. Cette omission peut entraîner un redressement fiscal. Il faut également faire attention à la description des prestations. Une formulation vague peut compliquer un contrôle ou un litige client.
Le calcul des montants doit être transparent. Le total hors taxe et le total TTC doivent être clairement séparés. Si la micro entreprise dépasse les seuils de franchise de TVA, il est alors impératif d’appliquer la taxe au taux en vigueur et de la déclarer correctement. Le taux peut varier en fonction du type d’activité, par exemple le taux normal à 20% ou un taux réduit applicable selon le problème. Pour s’informer sur le taux de TVA spécifique, il est utile de consulter une source officielle à jour.
Enfin, un auto-entrepreneur doit conserver une copie de chaque facture, datée et classée. Une organisation numérique facilite la gestion, notamment grâce aux dossiers par mois ou par client. En cas de contrôle, la qualité de la gestion comptable des factures sera un gage de crédibilité.
Liste de vérification avant envoi de facture :
- Numéro de facture unique et chronologique
- Identification complète du micro-entrepreneur
- Adresse complète du client
- Description précise de la prestation ou du produit
- Montant hors taxe et mention de la TVA ou exonération
- Date d’émission
- Modalités de paiement
- Mentions légales spécifiques (franchise TVA, pénalités éventuelles)
En résumé, la maîtrise des règles de facturation évite les erreurs courantes et sécurise l’activité. Pour en savoir plus sur les règles adaptées aux professions libérales, il est recommandé de consulter un expert comptable.
Quels documents administratifs associer à vos factures dans une micro entreprise ?
Au-delà de la facture, une micro entreprise doit savoir gérer un ensemble de documents administratifs indispensables pour une comptabilité claire et complète. Parmi ces documents figurent les devis, bons de commande, bons de livraison et relevés bancaires. Chaque pièce apporte un complément d’information utile tant pour la traçabilité que pour la preuve en cas de différend.
Les devis sont des propositions commerciales que l’auto-entrepreneur émet avant la réalisation d’une prestation. Ils doivent contenir les mêmes informations essentielles qu’une facture, à ceci près qu’ils ne constituent pas une preuve de vente immédiate. Conserver ses devis signés peut faciliter une relance et sécuriser une commande. Une facturation sans devis préalable peut être acceptée, mais en cas d’audit, le devis justifie le montant facturé.
Le bon de commande est un engagement explicite du client. Il formalise la demande et protège le micro-entrepreneur en cas d’annulation abusive. Par exemple, un paysagiste en micro entreprise doit absolument garder les bons de commande pour prouver les travaux réalisés en lien avec la facture. Pour certains métiers, comme dans le bâtiment, des normes spécifiques s’appliquent. Dans ce cas, il est crucial d’adapter son organisation documentaire.
Le bon de livraison accompagne la livraison d’un bien. Il valide la réception par le client à une date précise. Ce document est précieux lorsqu’une contestation porte sur la date d’exécution ou la quantité livrée.
Enfin, la tenue d’un relevé bancaire est fondamentale. Chaque opération liée à une facture (encaissement, paiement d’achat) doit être identifiable dans les extraits de compte. L’intégralité des justificatifs doit être archivés 10 ans afin de répondre aux exigences de l’administration.
Voici une synthèse des documents incontournables à associer aux factures d’une micro entreprise :
| Document | Rôle | Utilité en cas de contrôle |
|---|---|---|
| Devis | Proposition commerciale | Justifie le prix facturé |
| Bon de commande | Engagement du client | Confirme l’accord préalable |
| Bon de livraison | Confirmation de réception | Démontre la date/quantité livrée |
| Relevés bancaires | Preuves des encaissements/paiements | Permettent le rapprochement comptable |
Une organisation rigoureuse des documents permet de gagner du temps en cas d’audit et évite le rejet ou l’invalidation de factures. L’archivage numérique est toléré à condition d’être sécurisé et conforme au Plan de Dématérialisation Partagée (PDP facture électronique).
Quels outils utiliser pour une gestion efficace des factures en micro entreprise ?
La gestion de factures peut rapidement devenir complexe sans outils adaptés. Pour une micro entreprise, il est recommandé d’opter pour des solutions simples, sécurisées et conformes à la réglementation. En 2026, les logiciels de facturation certifiés sont obligatoires pour les entreprises soumises à la TVA et fortement recommandés même en franchise.
Ces outils automatisent la création des factures en intégrant les mentions légales, gèrent la numérotation, suivent les paiements et facilitent le classement des documents. Ils permettent aussi de générer des rapports pour la déclaration fiscale et les échéances sociales. Plusieurs logiciels existent sur le marché, certains spécifiquement conçus pour les auto-entrepreneurs, avec une interface intuitive et peu coûteuse.
Par ailleurs, le recours à la facturation électronique se développe. Ce format facilite l’échange sécurisé entre fournisseurs et clients, réduit les erreurs et limite la paperasse. La réglementation actuelle prévoit des échéances progressives pour l’adoption totale de la facture électronique dans le secteur privé, avec un calendrier fixé jusqu’en 2026. Le respect du Plan de Dématérialisation Partagée assure la validité juridique des documents numériques.
Pour gérer efficacement ses factures, voici une liste d’outils à privilégier :
- Logiciel de facturation certifié NF525
- Application mobile dédiée pour la création rapide
- Solutions cloud sécurisées pour archivage
- Outils de suivi client pour relances spécifiques
- Plateformes compatibles avec déclaration URSSAF en ligne
L’entrepreneur peut également combiner un logiciel avec un expert-comptable, surtout en cas de chiffre d’affaires à la hausse ou d’activité complexe. Consulter un expert-comptable peut aider à optimiser la gestion comptable et éviter des erreurs coûteuses.
Quelles sont les spécificités de la facturation pour un auto-entrepreneur soumis à la TVA ?
Un auto-entrepreneur bénéficie normalement de la franchise en base de TVA, ce qui signifie qu’il ne facture pas la taxe. Toutefois, lorsqu’il dépasse les seuils spécifiques de chiffre d’affaires, il devient redevable de la TVA. Cette transition nécessite une adaptation rigoureuse de la gestion de factures.
En pratique, dès franchissement du seuil majoré, l’auto-entrepreneur doit mentionner le taux de TVA applicable sur chaque facture, par exemple le taux normal à 20% ou un taux réduit selon la nature des prestations. Par exemple, un professionnel de services peut appliquer un taux particulier ou bénéficier d’exonérations spécifiques. Cette information doit être claire pour le client et conforme au barème légal tel que défini par l’article 279 du CGI.
Au-delà de l’émission de factures adaptées, l’auto-entrepreneur doit également déclarer la TVA collectée à la DGFiP, selon un calendrier précis. Les mentions légales doivent être rectifiées, notamment la suppression de la mention « franchise en base » et l’ajout du numéro de TVA intracommunautaire. Le suivi comptable doit intégrer ce nouvel élément fiscal afin d’éviter un rejet de déclaration ou un redressement. Les erreurs fréquentes comprennent l’oubli d’appliquer la TVA ou la répétition incorrecte des montants.
Voici un tableau rappelant les principaux changements liés à l’application de la TVA pour un auto-entrepreneur :
| Situation | Obligation de facturation | Mentions obligatoires | Conséquence |
|---|---|---|---|
| Franchise en base | Pas de TVA facturée | Mention « TVA non applicable, article 293 B du CGI » | Déclaration simplifiée |
| Dépassement des seuils | Facturation TVA obligatoire | Taux et montant de TVA, numéro de TVA intracommunautaire | Déclaration normale de TVA |
Pour gérer cet aspect complexe, il peut être précieux de se renseigner sur la TVA carburant ou les modalités spécifiques à certaines activités. La maîtrise de ce sujet évite une gestion administrative laborieuse et réduit les risques d’erreur en matière fiscale.
Quel est le délai légal pour émettre une facture en micro entreprise ?
La facture doit être émise dès la réalisation de la prestation ou la livraison produit. Aucun délai précis n’est fixé, mais un retard important peut entraîner des pénalités en cas de contrôle.
Faut-il obligatoirement un logiciel de facturation pour une micro entreprise ?
Non, mais il est fortement conseillé d’utiliser un logiciel certifié pour éviter les erreurs de numérotation et garantir la conformité. Cela facilite aussi la gestion fiscale.
Combien de temps faut-il conserver ses factures ?
La durée légale d’archivage est de 10 ans selon le Code de commerce, pour pouvoir répondre aux demandes des autorités fiscales et sociales.
Quelles mentions doivent figurer sur une facture micro entreprise ?
Les mentions obligatoires incluent l’identité complète, la date, la numérotation, la description précise de la prestation, les montants hors taxe, et la mention sur la TVA selon le statut.
Comment gérer les factures en cas de dépassement du seuil de TVA ?
Il faut commencer à facturer la TVA avec mention du taux applicable, adapter les mentions obligatoires, et déclarer la TVA collectée à la DGFiP selon les échéances fixées.