En France, concilier indemnités chômage et création d’activité en tant qu’auto-entrepreneur est possible sous certaines conditions précises. Le dispositif d’aide à la création ou à la reprise d’entreprise (ACRE) facilite cette transition, permettant le maintien partiel des allocations chômage tout en lançant son activité indépendante. Il est essentiel de bien comprendre les règles de cumul emploi-indemnités et les obligations déclaratives pour ne pas risquer de perdre ses droits. Ce sujet, à la croisée entre protection sociale et création d’entreprise, demande une attention particulière notamment pour éviter les erreurs qui pourraient entraîner un redressement ou une suspension des indemnités.
Le cadre légal impose notamment aux demandeurs d’emploi auto-entrepreneurs une déclaration régulière de leurs revenus à Pôle emploi. Le mode de calcul des allocations prend en compte les recettes générées, ce qui peut réduire le montant des indemnités mais aussi permettre un complément de revenu rassurant durant les premiers mois. Le statut d’auto-entrepreneur offre par ailleurs une flexibilité administrative appréciée pour tester une idée sans charges fixes lourdes ni obligations comptables complexes, tout en bénéficiant d’un suivi simplifié des cotisations sociales auprès de l’URSSAF.
Comment fonctionne le cumul entre indemnités chômage et activité d’auto entrepreneur ?
Le cumul du revenu d’auto-entrepreneur avec les indemnités chômage est possible, mais encadré par des règles précises fixées par Pôle emploi et l’URSSAF. Dès l’inscription comme demandeur d’emploi, il est possible de créer ou reprendre une activité indépendante en micro-entreprise, tout en percevant l’allocation d’aide au retour à l’emploi (ARE).
Le principe est que le versement de l’allocation chômage est réduit en fonction des revenus tirés de l’activité d’auto-entrepreneur. Pour chaque mois d’activité, vous devez déclarer le chiffre d’affaires (CA) brut réalisé, hors taxe, à Pôle emploi. Celui-ci sera pris en compte pour recalculer le montant de vos indemnités au prorata.
Le calcul se fait selon la formule suivante :
- Montant mensuel de l’ARE versé = ARE mensuelle – 70 % du CA mensuel.
Par exemple, si votre indemnité chômage mensuelle est de 1 000 euros et que vous avez généré un CA de 500 euros au titre d’auto-entrepreneur, votre ARE sera réduite de 350 euros (70 % de 500 euros). Vous percevrez donc 650 euros d’ARE en complément des 500 euros de chiffre d’affaires.
Attention à bien déclarer tous les revenus générés sans omission, car un contrôle URSSAF peut intervenir. En cas de déclaration incomplète, vous risquez un redressement et un remboursement des sommes indûment perçues.
Le statut d’auto-entrepreneur implique aussi de cotiser aux charges sociales via le régime micro-social simplifié. Les cotisations sociales sont calculées en pourcentage du chiffre d’affaires, par exemple 12,8 % pour les activités commerciales ou 22 % pour les prestations de services en 2026. Ces charges sont dues même en cas de cumul ARE, ce qui impacte la trésorerie.
Il faut donc anticiper la gestion de la trésorerie, comprendre les échéances de versement des charges sociales et le régime fiscal applicable. En particulier, le régime micro-fiscal simplifié sur les auto-entrepreneurs permet le paiement d’un pourcentage fixe de l’IR (impôt sur le revenu) en fonction du chiffre d’affaires.
Cas particulier : bénéficiaires du RSA et auto entrepreneur
Les bénéficiaires du RSA (revenu de solidarité active) peuvent également créer une activité auto-entrepreneuriale. Le RSA est calculé en prenant en compte les revenus d’activité, mais la combinaison avec les revenus générés par votre micro-entreprise peut se traduire par une réduction ou une interruption du RSA. Il est nécessaire d’informer la CAF (Caisse d’Allocations Familiales) de tout changement de situation afin que les droits soient recalculés.
Les règles spécifiques appliquées au RSA sont différentes de celles de l’ARE et nécessitent une vigilance particulière sur la déclaration des ressources. Le RSA activité peut venir en complément du revenu de l’auto-entrepreneur dans certains cas, notamment si le chiffre d’affaires est faible.
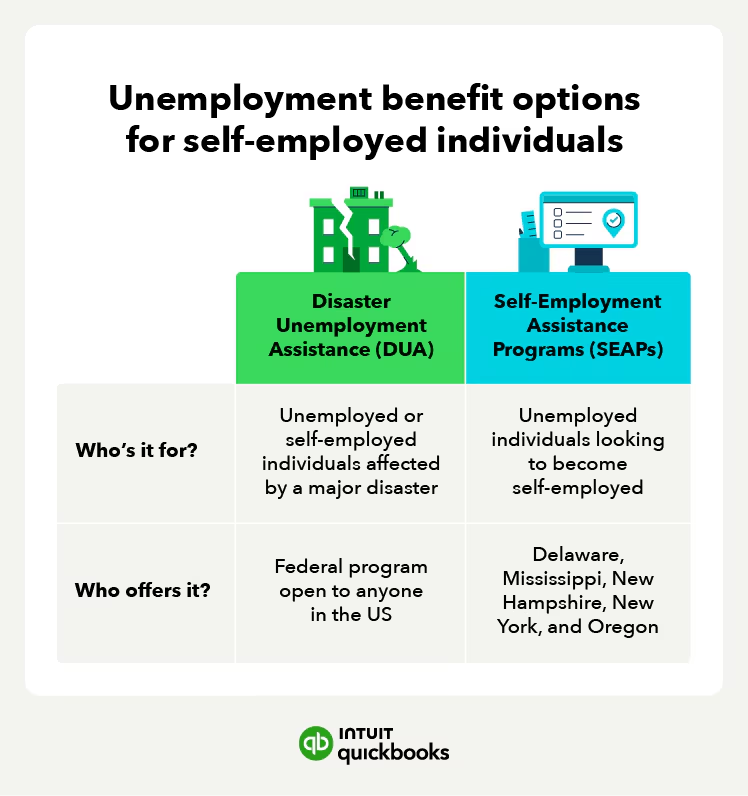
Quelles sont les aides à la création d’activité pour les demandeurs d’emploi auto-entrepreneurs ?
Plusieurs dispositifs d’aides soutiennent les demandeurs d’emploi qui souhaitent devenir auto-entrepreneur. Le plus connu est l’ACRE (Aide à la Création ou à la Reprise d’une Entreprise), qui permet une exonération partielle de charges sociales pendant les premiers mois de l’activité. Cette aide vise à encourager la création en réduisant les coûts liés aux cotisations sociales, renforçant la viabilité financière du projet.
L’ACRE permet aussi une aide au maintien des allocations chômage sous forme de cumul partiel, ce qui rend plus douce la transition vers l’indépendance. Son obtention conditionne cependant à des critères précis comme être demandeur d’emploi indemnisé ou bénéficiaire du RSA.
Un autre soutien intéressant est l’ARCE (Aide à la Reprise ou à la Création d’Entreprise), une aide financière attribuée par Pôle emploi. Cette aide consiste à verser une partie des droits restants à l’ARE sous forme de capital, facilitant le démarrage de l’activité avec un apport financier.
Il est recommandé à tout auto-entrepreneur en cours de création ou de reprise d’activité de se rapprocher de Pôle emploi pour faire valider ses droits et connaître l’ensemble des aides mobilisables, notamment les spécificités des charges sociales selon le statut choisi.
Tableau résumant les aides principales
| Aide | Bénéficiaires | Durée | Conditions | Montant / Effet |
|---|---|---|---|---|
| ACRE | Demandeurs d’emploi, RSA | 12 mois | Nouvelle création ou reprise d’entreprise | Exonération partielle de charges sociales |
| ARCE | Demandeurs d’emploi indemnisés | Versement en deux fois | Inscription à Pôle emploi, droits ARE > 0 | Versement d’une partie des droits ARE sous forme de capital |
| Cumul ARE + CA | Demandeurs d’emploi | Variable selon activité | Déclaration de CA, respect des seuils | Maintien partiel des allocations chômage |
Quelles obligations comptables et déclaratives pour concilier chômage et auto entrepreneur ?
Le statut d’auto-entrepreneur repose sur des obligations allégées, mais respecte un cadre strict qui impacte directement la gestion du cumul emploi-indemnités.
En premier lieu, la déclaration mensuelle ou trimestrielle du chiffre d’affaires à l’URSSAF est obligatoire. Cette démarche permet de calculer les cotisations sociales en fonction du revenu brut sans charges déductibles ni amortissements.
La déclaration à Pôle emploi est tout aussi fondamentale. Elle doit être effectuée mensuellement via l’espace personnel, en déclarant précisément le chiffre d’affaires généré sur la période. Toute omission ou erreur de déclaration expose à des sanctions et à la suspension des droits ARE.
Concernant la comptabilité, l’auto-entrepreneur n’est pas tenu de tenir une comptabilité complète selon les règles du plan comptable général (PCG). Il doit cependant tenir un registre des recettes et conserver toutes les factures émises en cas de contrôle.
Exemple de registre des recettes :
- Date de la facture
- Montant TTC encaissé
- Nature de la prestation ou vente
- Mode de paiement
La gestion rigoureuse du registre s’avère cruciale pour justifier le chiffre d’affaires déclaré, en particulier si vous bénéficiez du dispositif ACCRE ou cumulez les allocations chômage. La conservation des justificatifs est recommandée au moins 6 ans.
Par ailleurs, l’auto-entrepreneur doit également être vigilant sur le respect des seuils de chiffre d’affaires pour le maintien du régime micro-entrepreneur. Le dépassement des seuils, par exemple 94 300 euros hors taxe pour les activités commerciales en 2026, nécessite une modification de statut et peut entraîner une modification du mode de calcul des droits sociaux.
Pour aller plus loin, il est possible de comparer les charges sociales d’un auto-entrepreneur avec d’autres statuts comme l’EURL ou la SASU, ce qui peut influencer le choix initial du porteur de projet. Les spécificités des charges sociales EURL par exemple, diffèrent substantiellement du régime micro-social simplifié.
Quels sont les risques en cas de non-respect des règles de cumul emploi-indemnités ?
Le non-respect des règles encadrant le cumul indemnités chômage et revenus d’auto-entrepreneur peut entraîner de lourdes conséquences. Le principal risque est le retrait des allocations ou le remboursement des sommes perçues indûment. En effet, Pôle emploi dispose d’un pouvoir de contrôle sur les déclarations mensuelles. Toute omission ou sous-estimation des revenus peut entraîner un redressement, parfois assorti de pénalités.
Un autre risque potentiel est la déclaration tardive ou incorrecte des cotisations sociales auprès de l’URSSAF, ce qui peut générer des majorations et intérêts de retard. Ces désagréments peuvent gravement fragiliser la trésorerie, surtout en phase de lancement.
La gestion administrative chronophage est souvent sous-estimée. Ne pas anticiper les échéances ni ne pas tenir à jour ses registres, peut conduire à une situation compliquée avec l’administration. Il est aussi vivement conseillé de consulter un expert-comptable dès les premiers jours de la création pour éviter les erreurs qui pourraient coûter cher.
En cas de doute sur la compatibilité de votre projet avec les aides chômage, l’intervention d’un professionnel du droit social ou d’un expert-comptable peut sécuriser votre démarche. Cela est particulièrement conseillé quand vous souhaitez transformer votre activité en société (SASU, EURL) car les règles évoluent sensiblement.
Comment optimiser la gestion du cumul auto entrepreneur et indemnités chômage ?
Pour optimiser la conciliation entre indemnités chômage et création d’activité auto-entrepreneur, l’organisation et la compréhension des mécanismes de calcul sont essentielles. Il convient de respecter scrupuleusement les délais de déclaration mensuelle à Pôle emploi et d’anticiper les flux de trésorerie en intégrant les charges sociales.
Voici une liste de bonnes pratiques à adopter :
- Déclarer intégralement le chiffre d’affaires tous les mois pour éviter un retrait des droits ARE.
- Calculer préalablement l’impact du chiffre d’affaires sur les indemnités pour s’assurer que l’activité génère un complément intéressant.
- Utiliser un simulateur en ligne pour estimer le montant net après prélèvements sociaux et baisse des allocations.
- Conserver l’ensemble des justificatifs : factures, relevés bancaires et registres au moins 6 ans.
- Se renseigner sur les aides spécifiques comme l’ACRE et l’ARCE auprès de Pôle emploi.
- Éventuellement envisager un statut juridique adapté en fonction du CA prévisionnel et des charges sociales, par exemple en consultant les modalités des conditions de congé paternité auto-entrepreneur.
Une bonne pratique est aussi de segmenter clairement les dépenses personnelles et professionnelles dès le lancement de l’activité afin de faciliter la gestion comptable et fiscale. Prendre conseil auprès d’un expert-comptable permet de sécuriser la démarche et mieux planifier la transition vers une activité indépendante durable.
Il peut aussi être utile de comparer votre régime micro-social simplifié à d’autres statuts pour anticiper une croissance d’activité, comme avec les régimes appliqués dans des structures plus complexes, par exemple via une gestion des charges sociales pour les apprentis ou des salariés intégrés.
Peut-on créer une auto-entreprise tout en percevant des allocations chômage ?
Oui, il est possible de créer une auto-entreprise tout en bénéficiant des indemnités chômage, à condition de déclarer ses revenus et de respecter les règles de cumul établies par Pôle emploi.
Comment déclarer son chiffre d’affaires en étant auto-entrepreneur et demandeur d’emploi ?
Le chiffre d’affaires doit être déclaré mensuellement ou trimestriellement à l’URSSAF pour le calcul des cotisations sociales, et mensuellement à Pôle emploi pour le recalcul des indemnités chômage.
Quelles aides sont disponibles pour un auto-entrepreneur percevant le chômage ?
Les aides principales sont l’ACRE qui exonère partiellement des charges sociales et l’ARCE qui permet de percevoir une partie des allocations chômage sous forme de capital à verser au démarrage de l’activité.
Quel est le risque principal en cas de non-déclaration du chiffre d’affaires ?
Le principal risque est la suspension ou le retrait des allocations chômage avec obligation de rembourser les sommes indûment perçues, ainsi que des pénalités de la part de l’URSSAF.
Quand faut-il envisager changer de statut juridique pour son entreprise ?
Il est conseillé d’envisager un changement de statut lorsque le chiffre d’affaires dépasse les seuils du régime micro-entrepreneur ou si la gestion comptable devient trop complexe, notamment pour optimiser les charges sociales.