Gérer la fiscalité de votre entreprise individuelle implique une bonne compréhension des règles applicables à la taxe sur la valeur ajoutée (TVA). Cette taxe indirecte, incontournable pour la majorité des activités commerciales, nécessite une attention particulière sur le régime fiscal choisi et les obligations déclaratives. Savoir quand s’assujettir à la TVA, dans quelles conditions bénéficier d’une exonération, et comment tenir sa comptabilité permet d’éviter les erreurs coûteuses et les sanctions lourdes. Cet article détaille les points essentiels pour maîtriser la gestion fiscale de la TVA en entreprise individuelle.
Quelles sont les règles d’assujettissement à la TVA pour une entreprise individuelle ?
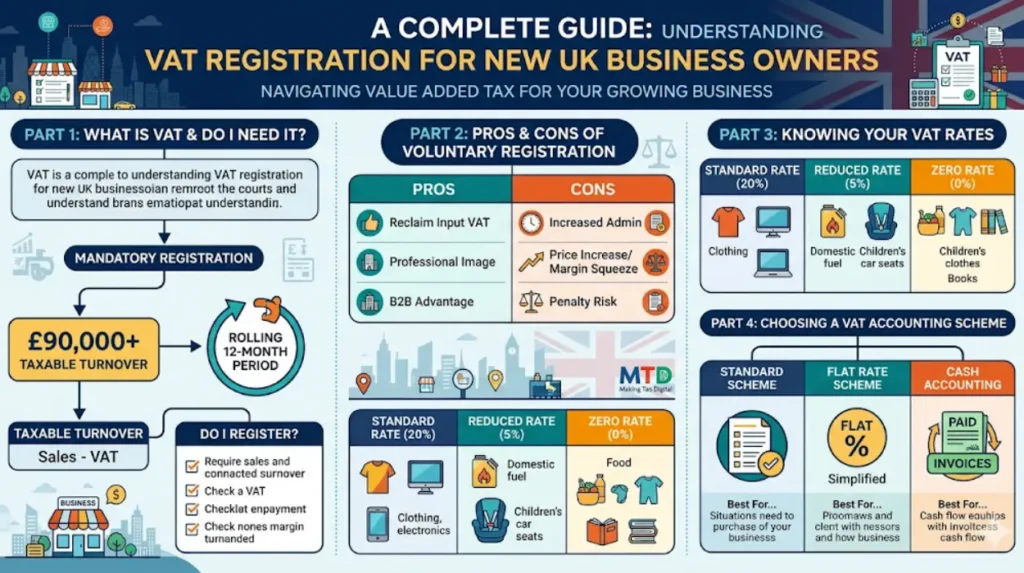
L’assujettissement à la TVA dépend du seuil de chiffre d’affaires généré par votre entreprise individuelle. Dès que votre activité dépasse ces limites, la TVA devient obligatoire, ce qui vous engage à collecter la taxe sur vos ventes et à la reverser à l’État via les déclarations périodiques. Pour 2026, ces seuils sont fixés à 94 300 euros pour les activités de vente de marchandises et à 36 500 euros pour les prestations de services. Si vous êtes en dessous, vous pouvez bénéficier du régime de franchise en base de TVA, exonérant votre facturation de la taxe.
Le régime d’assujettissement joue un rôle majeur dans votre gestion fiscale. Passer le seuil impose d’informer votre Service des Impôts des Entreprises (SIE) et d’adopter un mode déclaratif adapté (mensuel, trimestriel ou annuel selon le chiffre d’affaires). Ce choix affecte directement votre trésorerie et la complexité de vos obligations comptables.
L’entreprise individuelle qui opte volontairement pour la TVA, même sans dépasser les seuils, peut récupérer la TVA sur ses achats et charges, ce qui peut être financièrement avantageux. Cette option implique cependant un suivi comptable rigoureux avec des écritures précises (compte 4457 « TVA déductible » et compte 44571 « TVA collectée ») et le respect des articles 256 et suivants du Code Général des Impôts (CGI).
Exemple :
Une entreprise individuelle spécialisée en dépannage informatique a un chiffre d’affaires annuel de 38 000 euros. Elle dépasse le seuil pour les prestations de services et devient redevable de la TVA. Elle doit donc passer d’une facturation sans TVA à une facturation avec un taux normal de 20 % (ou taux réduit selon la prestation), déclarer sa TVA collectée et pourra imputer la TVA sur ses achats liés à son activité, selon les règles en vigueur.
Pour une lecture complémentaire sur ce sujet, voici un article détaillant les modalités liées à ce régime : l’assujettissement à la TVA et option.
Quelles sont les obligations comptables de la TVA en entreprise individuelle ?
La gestion de la TVA ne se limite pas à la facturation ; elle implique un suivi comptable précis. En pratique, votre comptabilité doit distinguer soigneusement la TVA collectée sur vos ventes et la TVA déductible sur vos achats et charges. Ces opérations se comptabilisent dans des comptes spécifiques du Plan Comptable Général (PCG) : 44571 (TVA collectée) et 44566 ou 44562 (TVA déductible selon la nature des dépenses).
Il est impératif de conserver toutes les factures justificatives, à la fois émises et reçues, car en cas de contrôle fiscal, l’absence ou l’erreur dans ces documents peut entraîner un redressement ou des pénalités. La tenue d’un registre de TVA facilite également le contrôle périodique de la trésorerie liée à cette taxe. Le non-respect des obligations comptables expose à des sanctions, notamment en cas de dépôt tardif de la déclaration de TVA, d’omission de recettes ou de fausse déclaration.
En pratique, l’écriture la plus fréquente lors d’une vente taxable est la suivante :
- Débit compte client (411) : montant TTC
- Crédit compte vente (70x) : montant HT
- Crédit compte TVA collectée (44571) : montant de TVA
Pour un achat avec TVA récupérable :
- Débit compte charge ou immobilisation : montant HT
- Débit compte TVA déductible (44566) : montant de TVA
- Crédit compte fournisseur (401) : montant TTC
Ces règles sont valables pour l’année 2026 et conformes aux articles 283 et suivants du CGI. Pour élargir vos connaissances sur la facturation en situation particulière telle que celle de l’auto-entrepreneur soumis à la TVA, ce lien sera utile : facture auto-entrepreneur et TVA.
Quand et comment réaliser vos déclarations de TVA ?
Les modalités déclaratives dépendent du régime fiscal et de la taille de votre entreprise individuelle. Trois régimes principaux existent : la déclaration mensuelle, la déclaration trimestrielle simplifiée (pour les PME sous un certain seuil), et la déclaration annuelle si vous relevez du régime simplifié d’imposition. La périodicité conditionne vos déclarations sur le portail officiel impots.gouv.fr.
La déclaration de TVA comprend le calcul de la TVA due, c’est-à-dire la TVA collectée moins la TVA déductible. Lorsque le résultat est positif, vous devez verser la différence à la Direction Générale des Finances Publiques (DGFiP). Inversement, un excédent de TVA déductible génère un crédit de TVA, qui peut être reporté sur les déclarations futures ou faire l’objet d’un remboursement.
Si vous dépassez les seuils de franchise en base en cours d’année, une déclaration spécifique doit être réalisée au moment du franchissement, et vous êtes soumis immédiatement à la collecte de la TVA, ce qui modifie vos facturations et encaissements. Un document attestant de la situation auprès de vos fournisseurs, l’attestation de TVA simplifiée, peut s’avérer nécessaire.
La non-déclaration dans les délais entraîne des pénalités financières (amendes, majorations), c’est pourquoi le respect des échéances et la tenue rigoureuse des documents comptables sont essentiels. Voici un tableau récapitulant les principaux régimes et seuils de déclaration TVA pour 2026 :
| Régime fiscal | Seuil de CA en 2026 | Périodicité déclaration | Modalités |
|---|---|---|---|
| Franchise en base | Vente : ≤ 94 300 € Services : ≤ 36 500 € |
Aucune | Exonération de TVA, non collecte ni déduction |
| Régime réel simplifié | Vente : < 789 000 € Services : < 238 000 € |
Annuel avec acomptes semestriels | Déclaration CA12 annuelle + acomptes |
| Régime réel normal | Au-delà du réel simplifié | Mensuelle ou trimestrielle | Déclarations CA3 et paiements par période |
Quels sont les cas d’exonération et de particularités de la TVA en entreprise individuelle ?
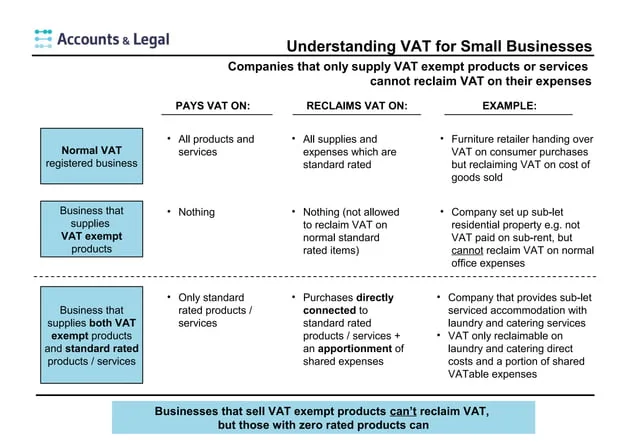
Certaines activités en entreprise individuelle peuvent bénéficier d’une exonération partielle ou totale de TVA. Par exemple, les professions médicales libérales soumises à des règles spécifiques ne facturent pas de TVA selon l’article 261 du CGI. De même, les opérations immobilières, les activités bancaires ou d’assurance font l’objet d’exonérations spécifiques.
Il existe également des exceptions dans le traitement des produits tels que le carburant. La récupération de la TVA sur les véhicules ou le carburant est soumise à des conditions strictes et plafonds, distincts selon l’usage professionnel ou personnel, mentionnées dans des articles spécialisés. Pour approfondir ce point très spécifique, vous pouvez consulter des ressources spécifiques sur la TVA sur le carburant et la récupération TVA véhicule.
Enfin, le cas particulier de la TVA sur la marge s’applique à certains secteurs, notamment la vente de biens d’occasion, les opérations immobilières, ou les œuvres d’art, où la TVA ne s’applique pas sur le prix total mais seulement sur la marge réalisée. Le fonctionnement est différent et nécessite une excellente maîtrise pour éviter des erreurs. Un approfondissement est disponible ici : TVA marge fonctionnement.
Ces cas d’exonération ne dispensent pas de tenir une comptabilité rigoureuse. L’absence de TVA à collecter ne signifie pas absence d’obligations comptables. Chaque exonération doit être justifiée dans les écritures par une mention spécifique sur les factures. Un contrôle insuffisant peut entraîner un redressement fiscal.
Les pièges courants à éviter en matière de TVA
L’erreur fréquente réside dans le manque de vigilance lors des franchissements de seuils, qu’il s’agisse d’augmentation ou de diminution de chiffre d’affaires. Ne pas adapter sa facturation à la situation expose à des sanctions. Autre piège, la non-déclaration ou déclaration erronée peut engager la responsabilité personnelle du chef d’entreprise, avec des risques accrus de pénalités.
Le recours à un expert-comptable, notamment un expert-comptable mémorialiste pour suivre précisément les opérations comptables et fiscales, est conseillé en cas de doute. Cela permet aussi de sécuriser la gestion et prévenir la fraude involontaire ou volontaire, sanctionnée par une législation stricte (sanctions en cas de fraude TVA).
Quelles sont les bonnes pratiques pour optimiser la gestion de la TVA en entreprise individuelle ?
Pour maîtriser votre fiscalité, commencer par une organisation rigoureuse est indispensable. Cela signifie digitaliser votre comptabilité, archiver électroniquement chaque facture et note de frais en respectant les délais légaux (généralement 10 ans). Utiliser un logiciel de comptabilité conforme au Plan Comptable Général vous aidera à automatiser la ventilation entre TVA collectée et déductible.
Se tenir informé des évolutions législatives est également clé. Depuis 2024, certains taux de TVA ont été ajustés, notamment les taux réduits qui peuvent s’appliquer dans certains secteurs spécifiques, reprenant les articles 278-0 bis du CGI. Une veille régulière vous évite de facturer un mauvais taux de TVA, ce qui provoquerait des corrections longues et complexes.
Évitez de confondre période civile et période fiscale, vérifiez la concordance de vos déclarations trimestrielles avec les cycles de facturation et prévoyez votre trésorerie en fonction du paiement de la TVA. La gestion anticipée limite les risques d’impayés à l’égard de l’administration fiscale et garantit la pérennité de votre activité.
Voici une liste récapitulative des bonnes pratiques à adopter pour une gestion efficace de la TVA en entreprise individuelle :
- Identifier clairement votre régime fiscal et adapter vos obligations déclaratives
- Tenir des registres comptables précis avec séparation claire entre TVA collectée et déductible
- Conserver toutes les factures pendant au moins 10 ans
- Respecter scrupuleusement les échéances de déclaration et de paiement
- Anticiper les franchissements de seuils pour ajuster votre régime en temps réel
- Se former régulièrement ou s’entourer d’un expert-comptable en cas de doute
- Utiliser des outils numériques adaptés pour faciliter le suivi quotidien
Pour cadrer précisément ces opérations, un accompagnement spécialisé demeure pertinent, surtout dans des situations complexes comme le changement de régime ou l’intégration d’exonérations spécifiques. À cet égard, il existe des solutions d’experts formés à la comptabilité puisant dans l’expérience de cabinets reconnus tels que l’expert-comptable mémorialiste.
L’entreprise individuelle est-elle toujours soumise à la TVA ?
Non, une entreprise individuelle peut bénéficier d’une exonération de TVA si son chiffre d’affaires reste en dessous des seuils de franchise en base. Toutefois, elle peut choisir d’opter volontairement pour la TVA.
Quels sont les taux de TVA applicables en entreprise individuelle ?
Les taux de TVA les plus courants sont le taux normal à 20 %, et les taux réduits à 10 % ou 5,5 %, selon la nature des biens ou services livrés. Voir les détails sur les taux de TVA en vigueur.
Comment récupérer la TVA sur les achats professionnels ?
La TVA sur les achats est récupérable sous conditions qu’ils soient liés à l’activité professionnelle, justifiés par facture, et comptabilisés dans les comptes spécifiques du PCG.
Quelles sont les sanctions en cas de non-déclaration de TVA ?
Le défaut de déclaration ou une déclaration erronée expose à des pénalités financières, des majorations voire des intérêts de retard, conformément à la réglementation en vigueur et détaillée sur les sanctions en cas de fraude TVA.
Puis-je changer de régime fiscal de TVA en cours d’année ?
Oui, sous certaines conditions et en respectant le calendrier fiscal. Il convient d’en informer le SIE et d’adapter ses déclarations en conséquence.