Les auto-entrepreneurs bénéficient d’un régime fiscal simplifié qui inclut, sous certaines conditions, une exonération de TVA. Une facture auto entrepreneur sans TVA est donc régulière lorsqu’il s’agit de micro-entreprises relevant du régime de la franchise en base de TVA. Cette situation suppose le respect de règles précises : mention obligatoire sur la facture, seuils de chiffre d’affaires à ne pas dépasser, et obligations déclaratives spécifiques. Comprendre ces règles est indispensable pour éviter un redressement fiscal ou une nullité de facture. Ainsi, la facturation simplifiée des auto-entrepreneurs sans TVA offre une piste claire à suivre pour garantir conformité et transparence.
Cette exonération concerne surtout les auto-entrepreneurs dont le chiffre d’affaires annuel ne dépasse pas certains plafonds définis par le Code général des impôts (CGI). En cas de dépassement, la TVA devient applicable et doit apparaître sur les factures. Ce cadre particulier influe aussi sur les obligations comptables, la relation avec les clients et le choix du modèle facture auto entrepreneur. Par ailleurs, la rigueur dans l’affichage des mentions obligatoires facture constitue un élément clé. Il faut également intégrer ces spécificités dans votre tenue comptable et déclarations fiscales pour sécuriser votre activité.
Cette analyse détaille les notions clés autour de la « facture auto entrepreneur sans TVA », les seuils à respecter, les mentions légales, ainsi que les bonnes pratiques pour s’assurer d’une facturation conforme au régime micro-entreprise, tout en anticipant les éventuels ajustements à prévoir.
Quand et pourquoi la facture sans TVA est-elle applicable aux auto-entrepreneurs ?
Le régime micro-entreprise permet, sous conditions, d’exonérer l’auto-entrepreneur de la collecte de la Taxe sur la Valeur Ajoutée (TVA). Cette mesure, encadrée par l’article 293 B du Code général des impôts, vise à simplifier la gestion fiscale des petites entreprises. La facture sans TVA s’applique donc automatiquement pour ceux qui ne dépassent pas les seuils de chiffre d’affaires suivants : 85 800 euros pour les prestations de services et 94 300 euros pour les activités de vente de marchandises en 2026.
La raison principale de cette exonération est de protéger les micro-entrepreneurs d’une charge administrative et financière trop lourde pour leur structure. En effet, ne pas facturer la TVA évite une obligation de déclaration mensuelle ou trimestrielle auprès de la Direction générale des finances publiques (DGFiP) ainsi qu’un suivi comptable complexe lié à la récupération de la TVA sur les achats et dépenses. Ce régime micro-entreprise facilite ainsi la gestion quotidienne.
Néanmoins, le seuil de chiffre d’affaires ne doit pas être franchi. Dès que ce seuil est dépassé, l’auto-entrepreneur perd le bénéfice de la franchise en base de TVA. Il doit alors facturer la TVA à ses clients, la reverser, tout en tenant une comptabilité conforme aux règles des régimes réels. L’absence de facturation de TVA dans ce contexte peut entraîner un redressement fiscal et des pénalités.
Exemples concrets illustrant l’application de l’exonération
Exemple 1 : Un consultant en informatique réalise un chiffre d’affaires annuel de 30 000 euros. Étant sous le seuil, il n’a pas à facturer de TVA à ses clients. Sur sa facture, il devra mentionner la mention légale obligatoire « TVA non applicable, article 293 B du CGI ». Cette mention garantit que le client comprend la raison derrière l’absence de TVA, sécurisant ainsi la transaction.
Exemple 2 : Une auto-entrepreneuse vend des vêtements pour un montant de 88 000 euros sur l’année, soit au-delà du seuil de 94 300 euros mais elle reste sous le seuil majoré de tolérance pendant l’année civile en cours. Elle devra donc inclure la TVA sur ses factures dès qu’elle dépasse les seuils, et adapter sa gestion fiscal en conséquence.
En résumé, la facturation sans TVA est réservée exclusivement aux auto-entrepreneurs sous le régime de la franchise en base de TVA, c’est-à-dire ne dépassant pas les plafonds imposés. Cette règle a un impact direct sur la rédaction des factures et les obligations comptables et fiscales associées.
Quelles sont les mentions obligatoires à indiquer sur une facture auto entrepreneur sans TVA ?
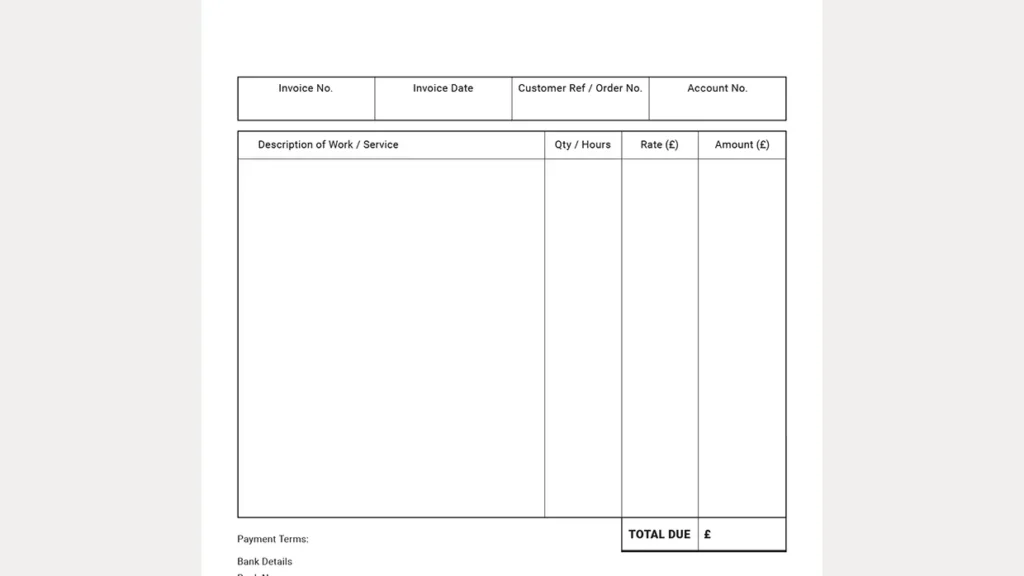
La facturation sans TVA comporte des spécificités précises. Outre les mentions habituelles – nom, adresse, numéro SIRET, désignation des produits ou services, prix – certaines informations sont indispensables pour que la facture soit conforme, évitant ainsi tout risque de rejet par l’administration fiscale ou par le client. Sans ces mentions, le document peut être contesté, compliquant la preuve de la vente ou de la prestation.
Voici la liste des mentions obligatoires facture pour un auto-entrepreneur sans TVA :
- La raison sociale ou nom complet de l’auto-entrepreneur et son adresse
- Le numéro SIREN ou SIRET
- La date de la facture
- Le numéro de facture, unique et chronologique
- La description claire et précise des prestations fournies ou des biens vendus
- Le prix unitaire hors taxe
- Le montant total à payer
- La mention obligatoire « TVA non applicable, article 293 B du CGI »
- Le délai et modalités de paiement
- Le cas échéant, les pénalités pour retard de paiement et l’indemnité forfaitaire pour frais de recouvrement
Cette dernière mention est fondamentale pour justifier l’absence de TVA sur la facture. L’article 293 B du CGI précise que certains assujettis ne facturent pas la TVA car ils bénéficient de la franchise en base. Le respect de cette prescription est une garantie pour le client comme pour le vendeur.
Il est recommandé de conserver un exemplaire des factures émises, que ce soit en format papier ou électronique, conformément aux obligations de tenue comptable pour auto-entrepreneurs ( PCG 2026). Ces documents justifient votre chiffre d’affaires en cas de contrôle URSSAF ou DGFiP.
Modèle de facture auto entrepreneur respectant les règles sans TVA
| Élément | Description / Exemple |
|---|---|
| Numéro de facture | 2026-001 |
| Date | 10/03/2026 |
| Nom et adresse | Marie Dupont, 12 rue de la République, 75003 Paris |
| SIRET | 123 456 789 00010 |
| Description | Prestations de rédaction web – 10 articles |
| Montant | 1 200 € HT |
| Mentions | TVA non applicable, article 293 B du CGI |
| Modalités de paiement | Paiement sous 30 jours par virement bancaire |
Pour consulter un exemple plus détaillé sur l’élaboration et les règles de facturation, il est conseillé de se référer aux ressources disponibles telles que micro-entreprise-facture.
Quelles sont les obligations fiscales auto entrepreneur liées à la facturation sans TVA ?
La particularité du régime micro-entreprise est de simplifier les obligations fiscales, notamment en dispensant le télédéclaration de TVA pour ceux en franchise en base. Cependant, cette facilité ne dispense pas l’auto-entrepreneur de certaines démarches essentielles.
L’auto-entrepreneur doit déclarer son chiffre d’affaires chaque mois ou trimestre auprès de l’URSSAF. Cette déclaration est la base de calcul des cotisations sociales. En 2026, les seuils de chiffre d’affaires et taux des cotisations restent stabilisés, mais il est crucial de suivre les évolutions dans les communiqués officiels du ministère de l’Économie.
Même sans TVA à facturer, la tenue d’un livre des recettes (registre qui retrace les encaissements) est obligatoire. Ce carnet doit être tenu avec rigueur pour éviter toute contestation. Par ailleurs, tout paiement doit faire l’objet d’une facture respectant les règles précédemment détaillées.
En cas de dépassement des seuils de franchise en base de TVA, la situation bascule. L’auto-entrepreneur doit demander un numéro de TVA intracommunautaire et commencer à facturer cette taxe. Cela implique :
- Modifier les mentions sur les factures en y intégrant le taux de TVA applicable (généralement 20 % pour la majorité des prestations)
- Déclarer et reverser la TVA collectée auprès de la DGFiP
- Tenir une comptabilité spécifique avec journaux de TVA
Cette évolution demande un suivi rigoureux et peut nécessiter de solliciter l’appui d’un expert-comptable. Pour approfondir la gestion des obligations fiscales auto entrepreneur, la consultation de guides spécialisés est recommandée, par exemple lorsqu’il s’agit du tenir-cahier-comptabilite.
Quels sont les avantages et limites de la facturation sans TVA pour les auto-entrepreneurs ?
La simplification administrative est l’atout principal du régime de la franchise en base permettant la facture sans TVA. L’auto-entrepreneur n’a pas à gérer la TVA collectée, ni à en récupérer sur ses achats, ce qui réduit les démarches et le coût de gestion. Cette facturation simplifiée est donc un levier pour le développement d’activités à faible marge ou pour débuter une activité sans lourde charge administrative.
Cependant, cette exonération comporte aussi des limites significatives :
- Absence de récupération de la TVA sur les achats professionnels, ce qui peut alourdir le coût pour ceux qui investissent fortement en matériel
- Limitation du chiffre d’affaires sous les seuils précisés, restreignant la croissance possible sans changer de régime
- La mention obligatoire sur les factures peut constituer un frein commercial, certains clients professionnels préférant récupérer la TVA
De plus, en cas d’erreur de facturation, telles que l’oubli de la mention relative à la franchise, l’entreprise peut être exposée à un contrôle fiscal avec régularisation de TVA et pénalités. Il est ainsi conseillé d’utiliser un modèle facture auto entrepreneur adapté et régulièrement mis à jour.
Un tableau comparatif ci-dessous synthétise les principaux points relatifs à la facturation avec ou sans TVA :
| Critères | Facturation sans TVA (franchise en base) | Facturation avec TVA (régime réel) |
|---|---|---|
| Seuil de chiffre d’affaires | ≤ 85 800 € (services) / ≤ 94 300 € (vente) | Au-delà de ces seuils |
| Obligation de TVA | Non facturée | Facturée et reversée |
| Récupération TVA sur achats | Impossible | Possible |
| Gestion administrative | Simplifiée | Complexe (déclarations fréquentes) |
Comment anticiper la transition de la facture sans TVA vers un régime avec TVA pour un auto-entrepreneur ?
Il est recommandé à l’auto-entrepreneur de surveiller régulièrement son chiffre d’affaires pour anticiper la sortie du régime de franchise en base de TVA. Une déclaration mensuelle ou trimestrielle rigoureuse permet de repérer un franchissement de seuil et de préparer la transition.
Pour sécuriser cette étape, plusieurs actions sont à mener :
- Informer ses clients du changement à venir, notamment en leur expliquant les raisons de l’apparition de la TVA sur les factures
- Mettre à jour ses modèles de factures afin d’intégrer la TVA et les mentions légales correspondantes (numéro de TVA intracommunautaire, taux appliqué)
- Paramétrer un logiciel de facturation ou un outil de gestion comptable adapté au régime réel de TVA
- Se préparer à la tenue de comptabilité complémentaire : journaux de TVA, déclarations de TVA, gestion des acomptes
- Consulter un expert-comptable pour sécuriser le passage et éviter les erreurs liées aux nouvelles obligations
En effet, l’absence d’anticipation peut entraîner une facturation erronée, un retard dans les déclarations ou un contrôle fiscal. D’autre part, cela permet aussi d’optimiser la récupération de la TVA sur les achats professionnels pour réduire l’impact financier.
Pour réussir cette transition, la connaissance des outils et ressources adaptés est un atout. Le site facture prestation service offre par exemple des guides pratiques pour adapter la facturation à toutes les situations.
- Surveillez le chiffre d’affaires mensuellement
- Préparez vos documents comptables avant le changement
- Mettez à jour la communication auprès de vos clients
- Utilisez un modèle facture auto entrepreneur conforme au nouveau régime
- Sollicitez un expert-comptable pour un accompagnement ciblé
Un auto-entrepreneur peut-il récupérer la TVA même s’il est sous le régime de la franchise ?
Non, l’exonération de TVA implique l’impossibilité de récupérer la TVA sur les achats et dépenses effectués dans le cadre professionnel.
Faut-il obligatoirement mentionner une phrase spécifique sur la facture sans TVA ?
Oui, la mention « TVA non applicable, article 293 B du CGI » est obligatoire pour signaler l’exonération de TVA.
Que se passe-t-il en cas de dépassement des seuils de chiffre d’affaires ?
L’auto-entrepreneur doit facturer la TVA à partir du mois de dépassement et ajuster ses obligations comptables et déclaratives.
La facturation sans TVA est-elle compatible avec toutes les activités ?
Non, certaines activités comme les opérations immobilières ou les ventes de véhicules neufs peuvent relever de règles spécifiques en matière de TVA.
Comment tenir un registre de recettes conforme pour un auto-entrepreneur ?
Il faut inscrire chronologiquement toutes les recettes encaissées avec le montant, la date et l’origine du paiement, dans un support papier ou électronique.